
Стрэддл и стрэнгл в опционах: как заработать на движении цены
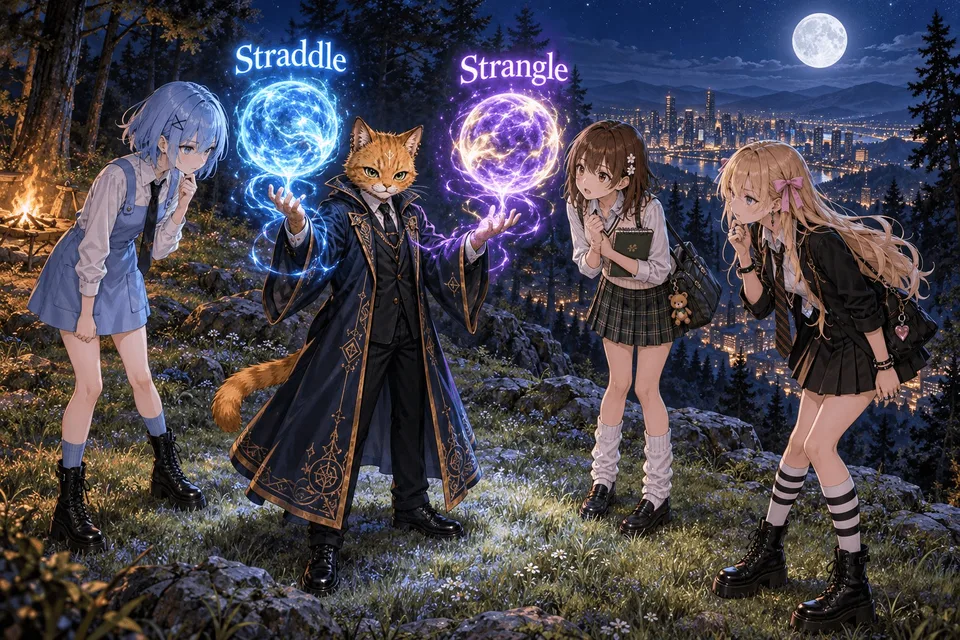
Стрэддл (straddle) и стрэнгл (strangle) — опционные стратегии, которые позволяют торговать ожиданиями относительно будущего движения цены, даже если трейдер не знает, в какую сторону пойдёт рынок. Их используют перед публикацией финансовой отчётности, решениями центральных банков и другими событиями, способными вызвать резкие колебания котировок.
Обе стратегии строятся на комбинации опциона Call и опциона Put на один базовый актив с одинаковой датой экспирации. Главное различие — в страйках: у стрэддла они совпадают, а у стрэнгла различаются.
Покупатель этих комбинаций рассчитывает на сильное движение цены или увеличение подразумеваемой волатильности. Продавец, напротив, рассчитывает на относительно спокойный рынок и стремится заработать на временном распаде опционных премий. Однако движение цены само по себе не гарантирует прибыль. Результат зависит от стоимости опционов при открытии позиции, масштаба движения, оставшегося времени до экспирации и изменения подразумеваемой волатильности.
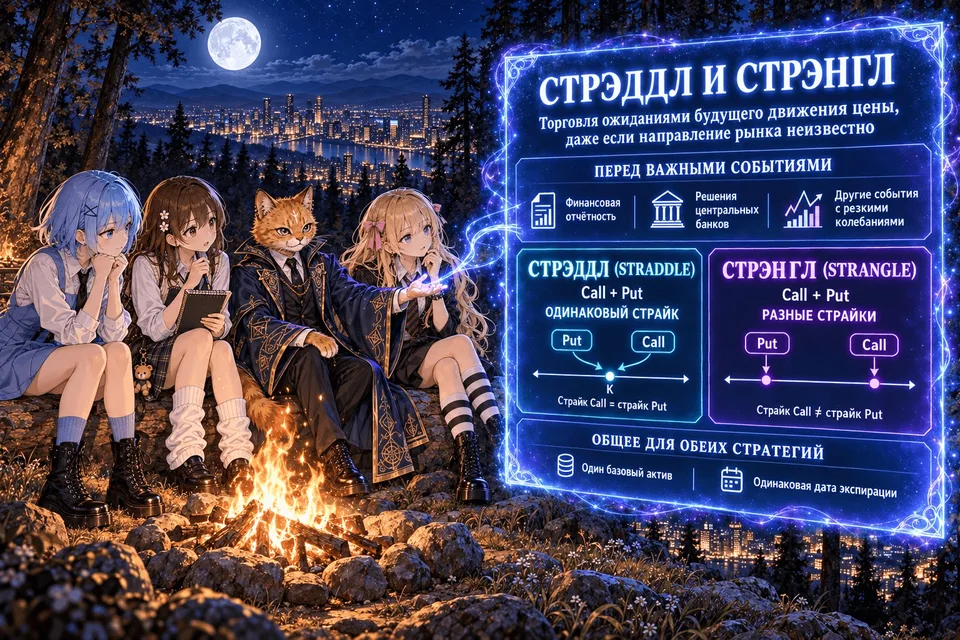
Отличия стрэддла от стрэнгла представлены в таблице ниже.
Характеристика | Длинный стрэддл | Длинный стрэнгл |
|---|---|---|
Страйки Call и Put | Одинаковые | Разные |
Типичная конструкция | Оба опциона около текущей цены | Оба опциона вне денег |
Первоначальные расходы | Обычно выше | Обычно ниже |
Точки безубыточности | Обычно ближе к текущей цене | Обычно дальше от текущей цены |
Необходимое движение | Обычно меньше | Обычно больше |
Максимальный убыток | Уплаченные премии | Уплаченные премии |
Это общая закономерность, а не правило для любых рыночных условий. Фактическая стоимость зависит от волатильности, срока до экспирации, ликвидности и премий каждого контракта.
Стрэддл: ставка на сильное движение цены
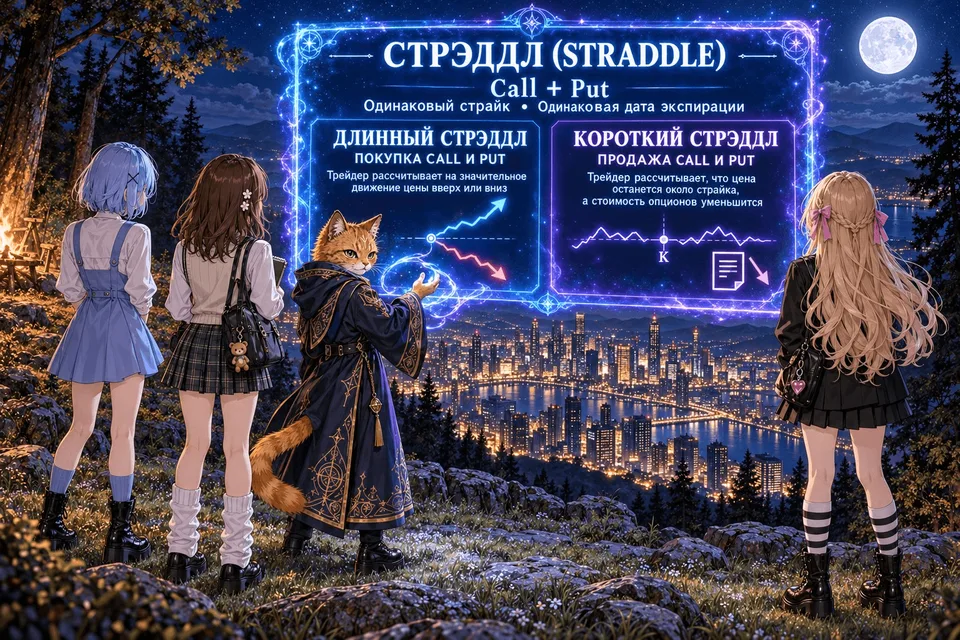
Стрэддл (straddle) — комбинация Call и Put с одинаковыми страйком и датой экспирации.
Существуют две основные разновидности:
Длинный стрэддл: покупка Call и Put. Трейдер рассчитывает на значительное движение цены вверх или вниз.
Короткий стрэддл: продажа Call и Put. Трейдер рассчитывает, что цена останется около страйка, а стоимость опционов уменьшится.
Как работает длинный стрэддл
Предположим, акция торгуется по $100. В течение ближайшего месяца ожидается важное событие, которое способно вызвать сильное движение котировок. Трейдер не знает, какой будет реакция рынка, поэтому покупает два опциона с экспирацией через месяц.
Параметр | Call | Put |
|---|---|---|
Страйк | $100 | $100 |
Премия на акцию | $5 | $4 |
Операция | Покупка | Покупка |
Денежный поток при открытии | −$5 | −$4 |
Общие расходы при открытии составляют $9 на акцию.
На экспирации Call имеет стоимость, если цена окажется выше $100, а Put — если ниже $100. Купленный опцион не может иметь отрицательную стоимость исполнения: если он вне денег, его результат на экспирации равен нулю.
Рассмотрим несколько сценариев.
Цена акции на экспирации | Результат Call | Результат Put | Результат по опционам | Денежный поток при открытии | Итоговая прибыль/убыток |
|---|---|---|---|---|---|
$80 | $0 | +$20 | +$20 | −$9 | +$11 |
$91 | $0 | +$9 | +$9 | −$9 | $0 |
$100 | $0 | $0 | $0 | −$9 | −$9 |
$105 | +$5 | $0 | +$5 | −$9 | −$4 |
$109 | +$9 | $0 | +$9 | −$9 | $0 |
$120 | +$20 | $0 | +$20 | −$9 | +$11 |
Все суммы указаны на одну акцию, без комиссий.
Если акция вырастет до $120, Call даст результат +$20 на акцию, а Put истечёт без внутренней стоимости. После вычета уплаченных $9 прибыль составит $11.
Если цена останется на уровне $100, оба опциона истекут без внутренней стоимости. Трейдер потеряет первоначальные $9.
Для длинного стрэддла точки безубыточности на экспирации рассчитываются следующим образом:
Верхняя точка: страйк + общая премия.
Нижняя точка: страйк − общая премия.
В нашем примере это $109 и $91.
При цене выше $109 или ниже $91 позиция приносит прибыль на экспирации. Между этими уровнями она заканчивается убытком, за исключением точек безубыточности, где итоговый результат равен нулю.
Потенциальная прибыль при росте акции теоретически не ограничена. При падении она ограничена нулевой ценой базового актива. Максимальный убыток по стратегии равен уплаченным премиям — $9 на акцию.
Стреэдл применяют, когда трейдер считает, что рынок недооценивает возможный масштаб движения цены или рост волатильности.
Например, перед публикацией отчётности акция стоит $100. Опционы стоят достаточно дорого, поскольку рынок уже ожидает значительных колебаний. Если после публикации акция вырастет лишь до $104, позиция на экспирации принесёт убыток: результат по опционам составит всего $4 против первоначальных расходов в $9.
При этом необязательно удерживать стрэддл до экспирации. Если после открытия подразумеваемая волатильность заметно вырастет, стоимость Call и Put может увеличиться. Трейдер сможет закрыть оба опциона раньше и зафиксировать прибыль, даже если цена ещё не вышла за точки безубыточности на экспирации.
Возможна и обратная ситуация. После выхода важной новости неопределённость снижается, а вместе с ней падает подразумеваемая волатильность. Это часто называют схлопыванием волатильности. В таком случае опционы могут подешеветь, даже если базовый актив заметно сдвинулся.
Как работает короткий стрэддл
Предположим, акция стоит $100. Трейдер продаёт Call со страйком $100 за $5 и Put с тем же страйком за $4.
Денежный поток при открытии составляет +$9 на акцию.
На экспирации возможны следующие результаты:
Цена акции на экспирации | Результат короткого Call | Результат короткого Put | Результат по опционам | Денежный поток при открытии | Итоговая прибыль/убыток |
|---|---|---|---|---|---|
$80 | $0 | −$20 | −$20 | +$9 | −$11 |
$91 | $0 | −$9 | −$9 | +$9 | $0 |
$100 | $0 | $0 | $0 | +$9 | +$9 |
$109 | −$9 | $0 | −$9 | +$9 | $0 |
$120 | −$20 | $0 | −$20 | +$9 | −$11 |
В этой таблице отрицательное значение по проданному опциону означает обязательство продавца на экспирации, рассчитанное относительно страйка.
Максимальная прибыль составляет $9 на акцию и достигается, когда цена на экспирации равна $100. Точки безубыточности находятся на отметках $91 и $109.
Основная опасность — резкое движение цены. При сильном росте убыток по непокрытому Call теоретически не ограничен. При падении убыток по Put также может быть очень большим.
Короткий стрэддл иногда применяют, когда считают, что подразумеваемая волатильность завышена относительно будущих фактических колебаний. Однако полученная премия не является гарантированным доходом: продавец принимает на себя риск значительных убытков.
Стрэнгл: дешёвая ставка на сильное движение
Стрэнгл (strangle) — комбинация Call и Put с одинаковой датой экспирации, но разными страйками.
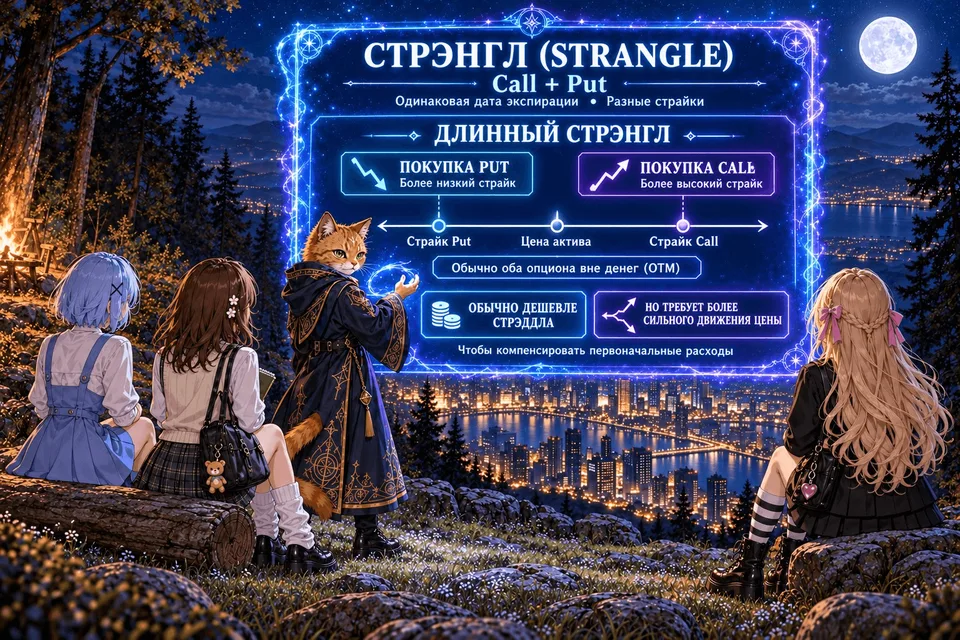
В длинном стрэнгле покупают Put с более низким страйком и Call с более высоким. Обычно оба опциона находятся вне денег (ОТМ). Такая конструкция обычно обходится дешевле стрэддла, но требует более сильного движения цены, чтобы компенсировать первоначальные расходы.
Как работает длинный стрэнгл
Акция стоит $100. Трейдер ожидает сильного движения в течение месяца, но хочет уменьшить первоначальные расходы по сравнению со стрэддлом.
Он покупает:
Параметр | Put | Call |
|---|---|---|
Страйк | $90 | $110 |
Премия на акцию | $2,50 | $2 |
Операция | Покупка | Покупка |
Денежный поток при открытии | −$2,50 | −$2 |
Общие расходы составляют $4,50 на акцию.
Точки безубыточности на экспирации:
Нижняя: $90 − $4,50 = $85,50.
Верхняя: $110 + $4,50 = $114,50.
Цена акции на экспирации | Результат Put | Результат Call | Результат по опционам | Денежный поток при открытии | Итоговая прибыль/убыток |
|---|---|---|---|---|---|
$80 | +$10 | $0 | +$10 | −$4,50 | +$5,50 |
$85,50 | +$4,50 | $0 | +$4,50 | −$4,50 | $0 |
$90 | $0 | $0 | $0 | −$4,50 | −$4,50 |
$100 | $0 | $0 | $0 | −$4,50 | −$4,50 |
$110 | $0 | $0 | $0 | −$4,50 | −$4,50 |
$114,50 | $0 | +$4,50 | +$4,50 | −$4,50 | $0 |
$120 | $0 | +$10 | +$10 | −$4,50 | +$5,50 |
Например, если акция упадёт до $80, Put даст $10 на акцию. После вычета расходов в $4,50 прибыль составит $5,50. При росте до $120 такой же результат обеспечит Call.
Если цена останется между $90 и $110, оба опциона истекут без внутренней стоимости, и трейдер потеряет уплаченные $4,50.
Максимальный убыток по длинному стрэнглу ограничен премиями. Потенциальная прибыль при росте цены теоретически не ограничена, а при падении акции может быть значительной, но ограничивается тем, что цена актива не может стать ниже нуля.
Как работает короткий стрэнгл
В этой конструкции трейдер продаёт Put со страйком $90 за $2,50 и Call со страйком $110 за $2.
Денежный поток при открытии — +$4,50 на акцию.
Цена акции на экспирации | Результат короткого Put | Результат короткого Call | Результат по опционам | Денежный поток при открытии | Итоговая прибыль/убыток |
|---|---|---|---|---|---|
$80 | −$10 | $0 | −$10 | +$4,50 | −$5,50 |
$85,50 | −$4,50 | $0 | −$4,50 | +$4,50 | $0 |
$100 | $0 | $0 | $0 | +$4,50 | +$4,50 |
$114,50 | $0 | −$4,50 | −$4,50 | +$4,50 | $0 |
$120 | $0 | −$10 | −$10 | +$4,50 | −$5,50 |
Максимальная прибыль — $4,50 на акцию. Она достигается, если цена на экспирации находится между страйками $90 и $110. Точки безубыточности — $85,50 и $114,50.
По сравнению с коротким стрэддлом эта конструкция допускает более широкий диапазон цены для получения максимальной прибыли, но приносит меньшую премию в нашем примере. Риск сильного движения за пределы диапазона сохраняется.
Синтетические стрэддл и стрэнгл: как воспроизвести похожий результат
Синтетическая позиция — комбинация опционов, базового актива и денежных инструментов, которая воспроизводит профиль выплат другой позиции. Такие конструкции используют соотношения между ценами Call и Put, известные как паритет пут-колл.
Например, для европейских опционов, а именно такие на Bybit, с одинаковыми страйком и экспирацией на актив без дивидендов длинный стрэддл можно теоретически воспроизвести следующей комбинацией:
купить два Call с одним страйком;
открыть короткую позицию по базовому активу;
вложить сумму в денежный инструмент, который выплатит величину страйка на экспирации.
На дату экспирации синтетический стрэддл имеет такой же профиль выплат, как один купленный Call и один купленный Put с одинаковым страйком.
Для длинного стрэнгла с Put на нижнем страйке (K_1) и Call на верхнем страйке (K_2) аналогичная репликация включает покупку Call на обоих страйках, короткую позицию по базовому активу и денежный инструмент с выплатой (K_1) на экспирации.
Это теоретическая эквивалентность, а не гарантия более дешёвой сделки. Для сравнения реальных стратегий нужно учитывать первоначальные денежные потоки, стоимость финансирования, дивиденды, расходы на короткую позицию, требования к обеспечению и торговые издержки.
Основные риски и ошибки начинающих
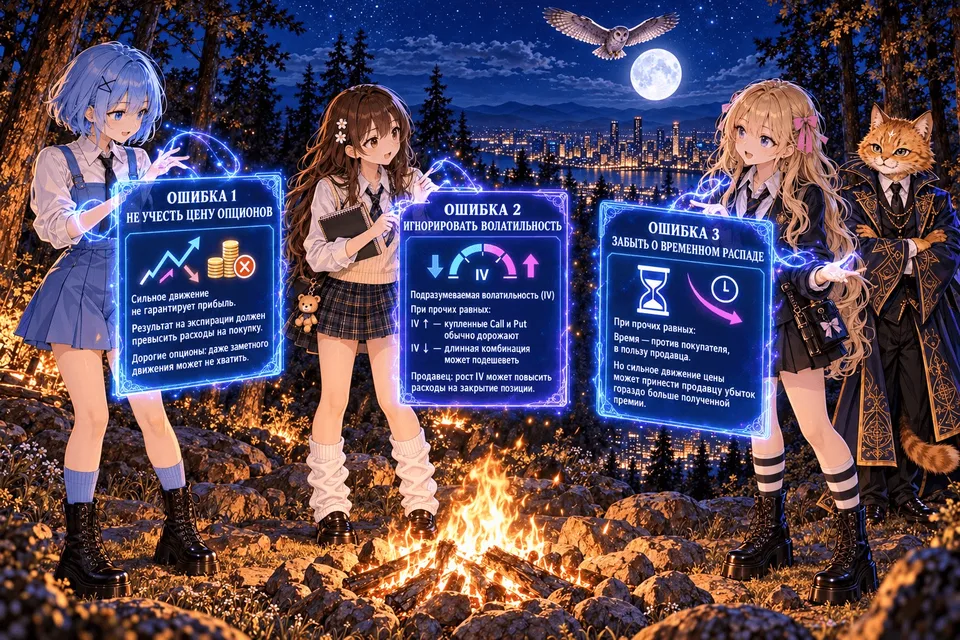
Первая распространённая ошибка — считать, что длинный стрэддл или стрэнгл обязательно принесёт прибыль при сильном движении рынка. На самом деле необходимо, чтобы результат по опционам на экспирации превысил первоначальные расходы (оценить расходы можно на Bybit). Если опционы были куплены дорого, даже заметное движение цены может оказаться недостаточным.
Вторая ошибка — игнорировать подразумеваемую волатильность. Её рост обычно повышает стоимость купленных Call и Put при прочих равных условиях, а снижение может уменьшить стоимость длинной комбинации. Для продавца опционов последствия противоположны: неожиданный рост волатильности способен увеличить расходы на закрытие позиции.
Третья ошибка — забывать о временном распаде. При прочих равных условиях он работает против покупателя опционов и в пользу продавца. Но продавец принимает взамен риск значительного движения цены и может потерять гораздо больше полученной премии.
Наконец, важно не смешивать выплату на экспирации с итоговой прибылью. Выплата показывает результат исполнения опционов, а прибыль или убыток — финансовый итог после учёта первоначальных премий и затрат. Именно поэтому в расчётах нужно отдельно указывать денежный поток при открытии, результат по опционам на экспирации и итоговый результат.
Заключение
Стрэддл и стрэнгл позволяют торговать ожиданиями относительно волатильности без необходимости заранее выбирать направление движения цены. Длинные конструкции ограничивают риск размером уплаченных премий и могут приносить прибыль при сильном движении. Короткие конструкции позволяют получить премию, если рынок остаётся в подходящем диапазоне, но создают риск существенных убытков.
Стрэддл использует одинаковые страйки Call и Put и обычно обходится дороже. Стрэнгл обычно дешевле, однако требует более значительного движения для достижения безубыточности. Если задача состоит в защите от падения уже имеющихся акций, защитный Put часто лучше соответствует этой цели, чем покупка обоих опционов.
При выборе стратегии нужно оценивать не только прогноз цены, но и стоимость волатильности, срок до экспирации, ликвидность опционов, точки безубыточности и заранее определённый допустимый убыток. Прибыльные сценарии необходимо рассчитывать после вычета премий, комиссий и прочих расходов.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Опционные стратегии могут приводить к потере вложенных средств, а продажа непокрытых опционов — к убыткам, существенно превышающим первоначально полученную премию.