
Глобальные рынки в период турбулентности. Выпуск 3.
Турбулентность на мировых рынках постепенно нарастает. Хотя по-прежнему складывается впечатление, что все не так и печально. Чудесное время.
Для того чтобы обсудить перспективы стоимости нефти и курса российского рубля, сначала оценим общую ситуацию на мировом нефтяном рынке.
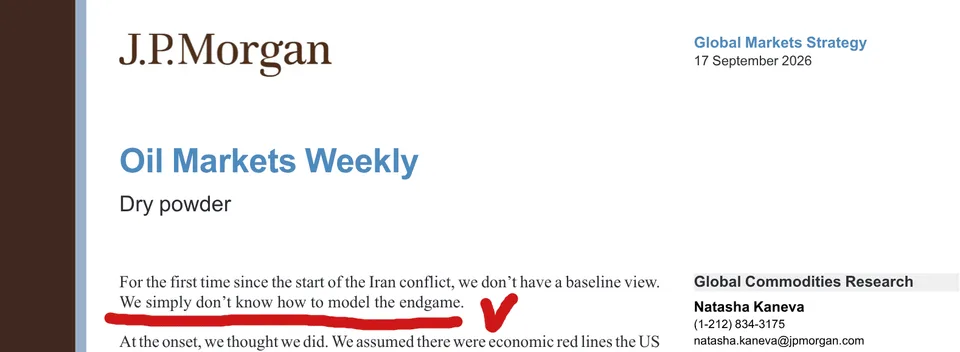
Для того, чтобы показать уровень деградации ситуации в мировой экономике, поговорим о потреблении нефти. Разговор начат не нами, а аналитиком JP Morgan Наташей Каневой в исследовании мировых товарных рынков J.P. Morgan Global Markets Strategy / Global Commodities Research, Oil Markets Weekly — “Dry powder” (17 сентября 2026 года).
Морганы одними из первых глобальных инвестбанкиров фактически прямо заявили, что не представляют, как дальше будет развиваться ситуация с поставками нефти и нефтепродуктов на мировые рынки. И, между прочим, мировой спрос на нефть упал примерно на 4,4 млн барр./сутки ниже уровня годом ранее. Оговорюсь, что речь идет именно о разнице между текущим фактическим спросом и спросом в сопоставимом периоде годом ранее.
Кстати, IEA (Международное энергетическое агентство) дает чуть другие цифры. По их данным, снижение составляет «всего» −2,8 млн барр./сутки в среднем с начала войны.
Разбирать, почему Морганы говорят о 4,4 млн барр./сутки, а МЭА о 2,8 млн барр./сутки, не буду. Но попытаюсь вкратце показать, что означают эти цифры и чего нам в связи с этим ждать совсем скоро.
В 2026 году колоссальный шок предложения частично сглажен резким снижением запасов и сокращением спроса. Вот таблица мирового спроса и предложения.
2026 Q2 | 2026 Q3 | |
|---|---|---|
Мировое предложение | −8,73 млн б/с г/г | −7,56 млн б/с г/г |
Мировой спрос | −4,0 до −5,3 млн б/с г/г | −2,0 до −3,4 млн б/с г/г |
Результирующий дефицит | около −3,9 млн б/с | около −3,0 млн б/с |
Разница между снижением предложения и снижением спроса компенсируется за счет потребления нефти из мировых запасов.
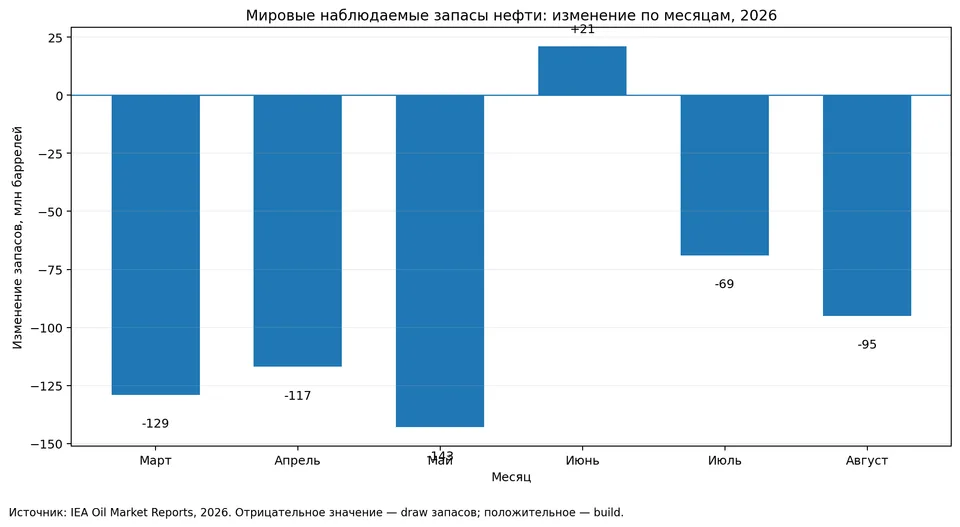
IEA сообщает, что к концу августа совокупное снижение запасов с начала конфликта в конце февраля достигло 507 млн баррелей. Это еще не критическая точка, но она уже начинает маячить на горизонте.
Напомню, что Морганы говорят о невозможности смоделировать окончание американо-иранского конфликта:
А если нет понимания, то стоит очень крепко задуматься о том, куда мчится мир, которому нужны хоть какие-то запасы нефти. Для того чтобы началось восстановление запасов, недостаточно выравнивания спроса и предложения.
Чтобы вернуть «сожженные» 507 млн баррелей, необходим:
средний профицит около 0,7 млн б/с в течение 2-х лет;
средний профицит около 0,9–1,0 млн б/с в течение 1,5 лет.
Именно этот механизм сейчас закладывают IEA и EIA (Управление энергетической информации (США)).
IEA ожидает, что мировое предложение после падения на 5,7 млн б/с в 2026 году может вырасти примерно на 8 млн б/с в 2027-м, тогда как спрос восстановится примерно на 2,6 млн б/с относительно довоенных значений.
EIA в сентябрьском прогнозе предполагала постепенное восстановление потоков из Персидского залива и возвращение большей части производства ко второму кварталу 2027 года. Их модель приводит к снижению Brent примерно до $74 в среднем в 2027 году, а во второй половине года — примерно к $67. При этом EIA ожидает продолжение падения запасов до конца 2026 года и их последующее восстановление.
А что, если всё будет чуть иначе? Что, если Морганы не просто так сделали оговорку, что они не понимают, что и как моделировать.
Например, что, если предложение немного растет, а спрос уже не падает? Тогда:
запасы продолжают падать;
дизель и авиакеросин становятся ещё дефицитнее;
страны начинают конкурировать за доступные баррели.
Это именно тот случай, когда когда доступные баррели оказываются очень дорогими, потому что рынок уже не способен нормально использовать запасы как буфер. И здесь диапазон цен нефти $130–150 становится вполне адекватным. Хотя поговаривают, что и сейчас некоторые поставки уже идут по этим ценам.
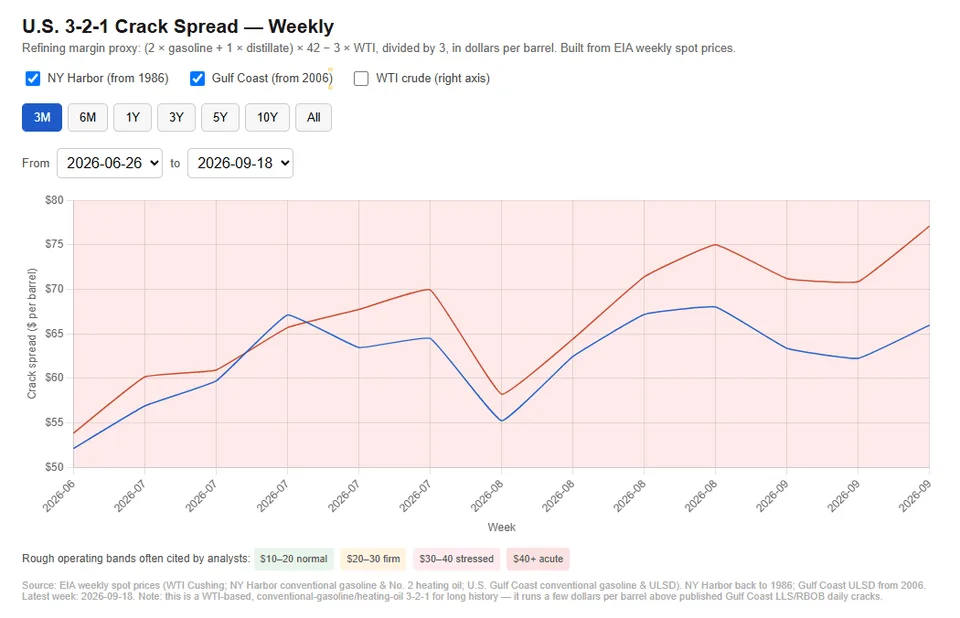
При этом никуда не девается сценарий более-менее уравновешенного спроса и предложения нефти, но реального дефицита топлива. Вот и сейчас нефть крэк-спред снова вверх и снова достигает исторически максимальных значений.
Такая комбинация может привести к тому, что общий мировой ВВП продолжит расти или стагнировать, а часть развивающихся стран фактически выпадает из процесса догоняющего развития. Это особенно касается стран Азии и Африки. Ну и наименее обеспеченным слоям населения в развитых странах тоже придется снизить уровень жизни.
В общем, экономисты-оптимисты говорят, что всё будет хорошо и нефть подешевеет, потребители-пессимисты закупают топливо в канистры, а спекулянты-реалисты покупают колл-опционы на нефть.
Фьючерс CL (CME)
Последний раз мы обсуждали нефть WTI в первой половине сентября. С тех пор ребята успели побывать выше 105 баксов, а основные торги проходили в диапазоне $100–105 за баррель бумажной нефти.
Оттуда котировка прямо свалилась в 89,5–93,5. Причем в диапазоне 96,5–100 прямо вообще не было торгов. Вот просто совсем не было. Как раз в тот момент вышли обзоры мировых агентств, что в следующем году всё будет хорошо, нужно только подождать.
И какие перспективы? Пока продолжаем болтаться в зоне стоимости всего года. Вполне можем увидеть и 85–86,5. В любом случае резонно где-то до конца первой декады октября ждать некоего нисходящего баланса.
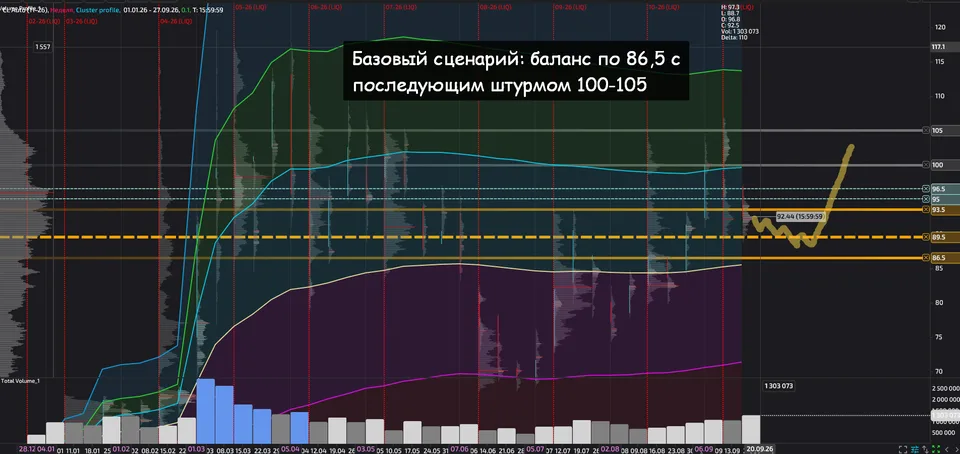
Это один сценарий. А потом, если Морганы правы и нет никаких понятных сюжетов в иранском и других кризисах, — снова штурм 100-105.
Другой сценарий подразумевает даже удар по 81,5. Но его пока рассматривать не будем.
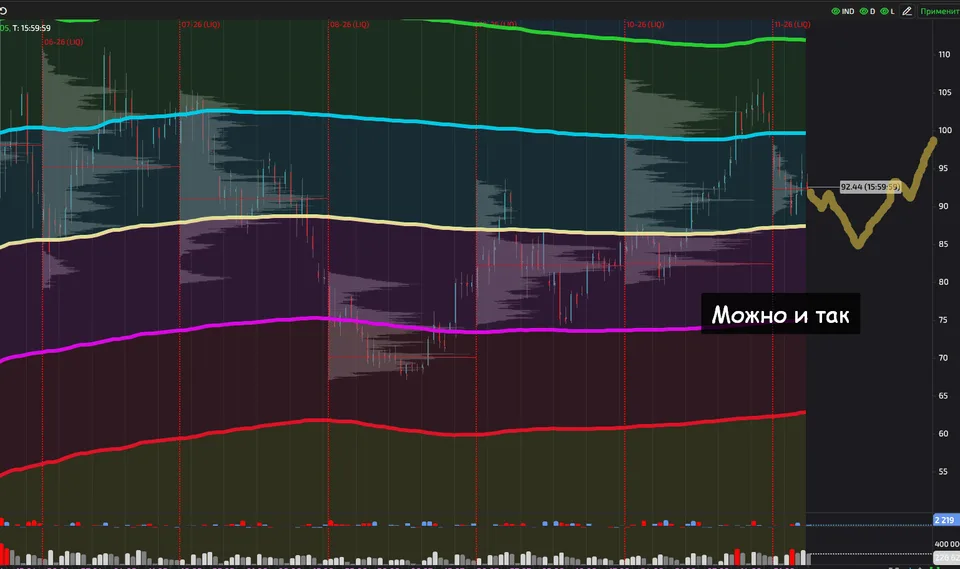
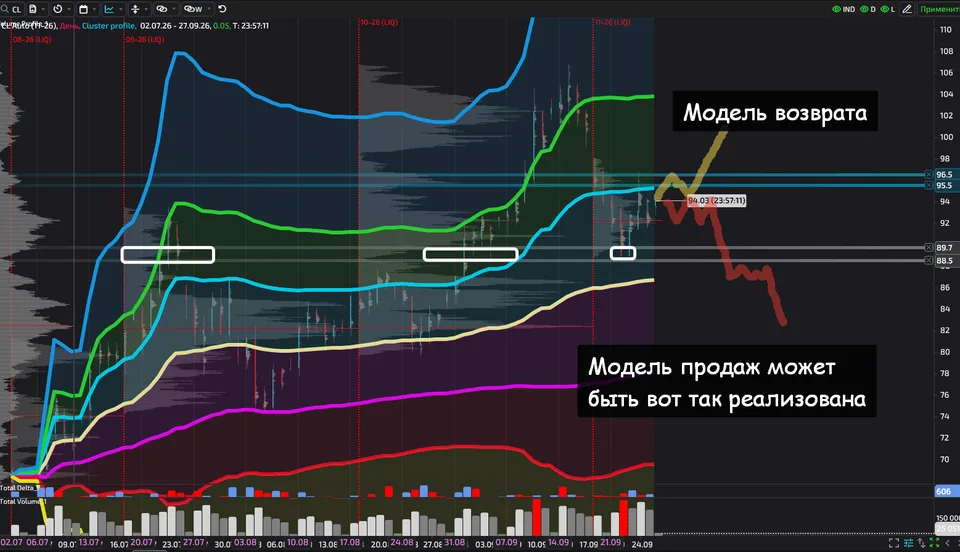
В свою очередь, можно выделить и третий сценарий. В рамках этого сценария диапазон 88,5-89,7 вполне может выступить ценовым дном в текущей фазе. В этом сценарии покупателям надо пробиваться выше 95,5-96,5, чтобы спокойно пройти к 100.
Фьючерс Рубль/доллар (MOEX)
Пока нефть была дешевой, рубль был крепок. Потребители могли потреблять недорогой импорт, не особо разгоняя рублевую инфляцию.
И вот наступил июнь 2026 года. С одной стороны, резко растет экспорт нефти, а с другой — не менее резко снижается производство нефтепродуктов. Россия прекращает экспорт дистиллятов на мировые рынки. Рубль переходит к резкому ослаблению.
Удивительным образом резкий рост валютной выручки нефтяных гигантов совпал со снижением курса USDRUB. С точки зрения дохода в рублях — прямо джекпот.
Один из основных вопросов сейчас — что дальше с рублем? Дальше к 90–92 и выше, вплоть до 100, или откатить к 80–82?
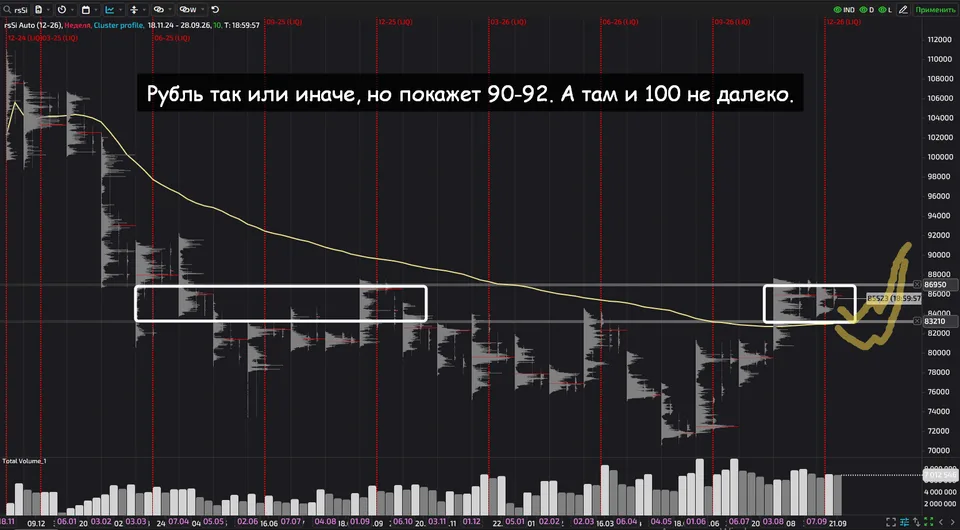
Ответ в модели аукциона.
VWAP (желтая линия) построен от начала шорт-импульса в конце 2024 года. Котировка USDRUB резко ушла выше 2-летней зоны стоимости. Уже 5 недель рубль спокойно стоит в диапазоне 83,2–86,9. Причем объемы повышены.
В этой схеме можно еще раз потрогать 83 перед тем, как уйти на 90,5-93 рубля за доллар.
Почему именно 83? Тут и дно текущей зоны стоимости, и VWAP шорт импульса с 2024 года, и +0,5 отклонения от VWAP бай импульса с лета 2026 года. Все собралось в одном месте. Некуда деваться.
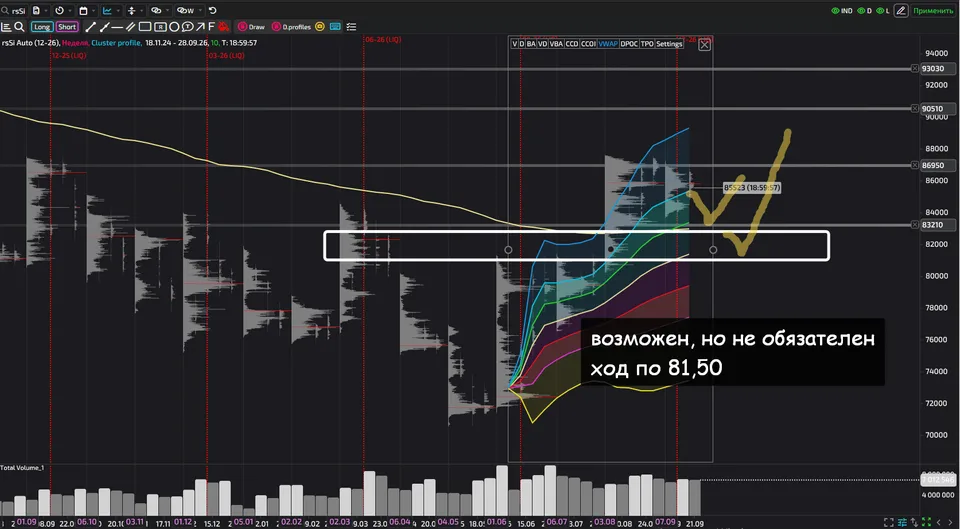
Ну разве что крайне манипулятивно потрогать 81,5, чтобы дать войти самым умным ребятам. Тогда и FVG августа полностью проторгуют, и поработают в зоне 81,5–83 для перепозиционирования диапазона.
Как совместить прогнозы по рублю и нефти?
Среднесрочные и долгосрочные ожидания по цене — удорожание нефти. Но краткосрочно возможны южные коррекции.
У USD/RUB пока что дорога одна — северная. Еще не окончена модель бай импульса. Просто аналитики будут объяснять снижение рубля удешевлением нефти. Потом, когда нефть начнет расти, снижение курса или удержание курса выше 85 и 90 рублей за доллар можно будет объяснить продолжающимся дефицитом нефтепродуктов и еще чем угодно.
А так-то рубль существенно отвязан от нефти. Сейчас есть возможность за счет нефти частично покрыть бюджетный дефицит без существенного сокращения расходов на экономику и социальную сферу — это просто отлично.