
Как собрать кэрри за счёт фандинга ZEC, SUI, LINK, ENA, ONDO на Bybit
Спот-фьючерсный арбитраж часто представляют как стабильную и рыночно-нейтральную стратегию: приобретение криптовалюты на спотовом рынке с одновременной продажей равного количества бессрочных фьючерсов.
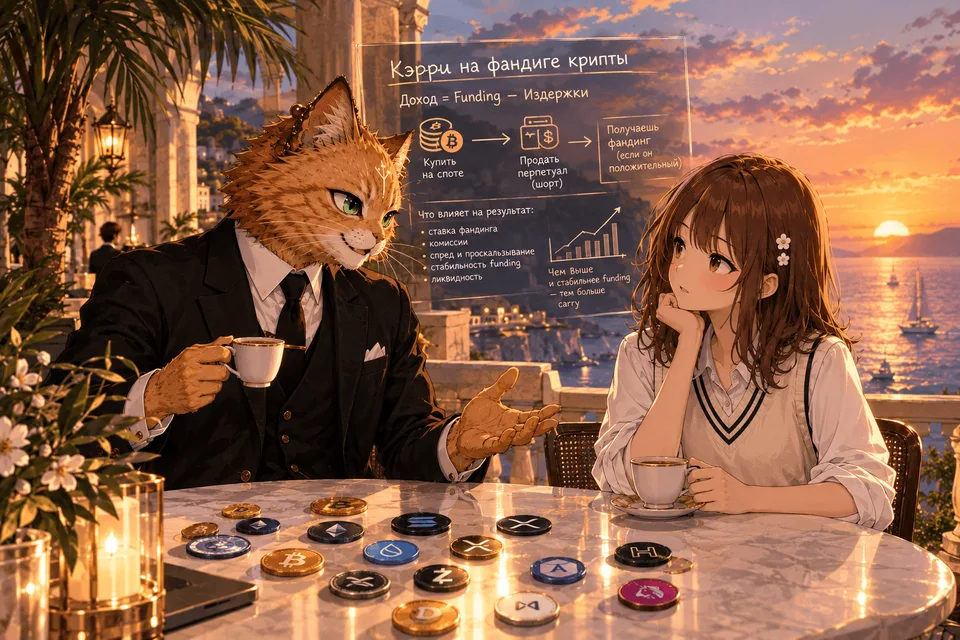
Для агрессивного трейдера интересна другая постановка задачи. Он не стремится держать капитал в одном месте, а постоянно перераспределяет его туда, где фандинг позволяет покрыть все расходы и обеспечивает положительный carry (кэрри в трейдинге — это доход, который трейдер получает не за счет изменения стоимости актива, а за счет удержания позиции в течение некоторого времени).
Подробнее о том, что такой спот-фьючерсный арбитраж основных криптовалют мы рассказали в другом материале. Данная статья носит абсолютно практический характер и подготовлена для агрессивных трейдеров, понимающих, что такое процентный доход, не зависящий от направления рынка.
Арбитажная конструкция проста: Long Spot + Short Perpetual. Например: купить 1 BTC на Spot Bybit и продать 1 BTC в BTCUSDT Perpetual. Если BTC движется вверх, спот обычно приносит прибыль, а фьючерсная позиция теряет примерно столько же. При падении происходит обратное.
Основной доход поэтому переносится с направления рынка на фандинг. При положительной ставке фандинга лонги платят шортам. Значит, короткая фьючерсная нога получает платеж.
В конце сентября 2026 года на Bybit возможность для агрессивного спот-фьючерсного арбитража наблюдалась сразу в нескольких ликвидных вечных фьючерсах, среди которых наиболее интересны ZEC, SUI, LINK, ENA, ONDO, HYPE и некоторые другие. При этом сами монеты находятся в разных режимах: одни дают устойчиво положительный фандинг, другие — лишь краткосрочно высокую ставку, но об этом поговорим ниже.
Перп | 24ч volume | ОИ | Спрэд | Текущий фандинг |
|---|---|---|---|---|
BTC | $4,02 млрд | 4,85 млрд | 0,01 bps | +0,0068% |
ETH | $2,41 млрд | $2,12 млрд | 0,04 bps | +0,0069% |
SOL | $879,8 млн | $833,2 млн | 0,84 bps | +0,0043% |
ZEC | ~$635 млн | ~$231 млн | ~0,07 bps | +0,0100% |
SUI | ~$198 млн | ~$96 млн | ~0,87 bps | +0,0100% |
LINK | ~$173 млн | ~$108 млн | ~0,66 bps | +0,0027% |
ENA | ~$116 млн | ~$184 млн | ~0,39 bps | +0,0050% |
ONDO | ~$88 млн | ~$239 млн | ~1,95 bps | +0,0050% |
UNI | ~$87 млн | ~$85 млн | ~1,15 bps | +0,0100% |
LTC | ~$77 млн | ~$93 млн | ~1,44 bps | +0,0077% |
DOGE | ~$172 млн | ~$137 млн | ~1,07 bps | +0,0014% |
HYPE | ~$298 млн | ~$261 млн | ~1,15 bps | −0,0203% |
Текущие значения объёмов, открытого интереса и спрэда взяты из мониторинга перпов на Bybit. Показатели funding и исторические APY получены из истории соответствующих контрактов. Значения APY представляют собой пересчитанную в годовой масштаб ставку фандинга, а не прогноз будущей доходности.
Первое, что бросается в глаза: высокий фандинг далеко не всегда означает лучший рынок для арбитража.
BTC имеет огромную ликвидность и практически нулевой спрэд. Но кэрри здесь невысок.
ZEC, напротив, одновременно показывает высокий фандинг и очень узкий спрэд.
SOL выглядит ликвидным, однако его 30-дневный кэрри заметно слабее текущей ставки финансирования.
HYPE вообще демонстрирует противоположную картину: текущий фандинг сильно отрицательный, недельный кэрри отрицательный, но за 30 дней показатель еще остается положительным и даже превышает месячное значение у SOL.
Именно такие расхождения и создают поле для активного трейдера.
Три группы активов для арбитража
Ранжировать монеты одним списком было бы упрощением: они слишком сильно различаются по глубине рынка, стабильности фандинга и ликвидности стакана. Их лучше делить по степени пригодности для арбитражной торговли в текущих условиях (осень 2026 года).
Монеты резонно разделить на три группы: основное ядро, второй эшелон и монеты для мониторинга.
Главное правило агрессивного спот-фьючерсного арбитража неочевидно. Оно гласит: трейдер покупает не сам фандинг, а денежный поток.
Основное ядро
BTC, ETH, SOL, XRP, SUI, LINK.
Это относительно крупные рынки с заметным объёмом перпетуалов и фандингом, который в третьем квартале 2026 года был преимущественно положительным.
Глубина стакана здесь обычно достаточна для позиций среднего размера без существенного проскальзывания, а ставка — достаточно устойчива, чтобы планировать горизонт в несколько недель.
Второй эшелон
HBAR, LTC, UNI, HYPE.
Эти активы требуют более внимательного учёта глубины стакана и стабильности фандинга. HYPE особенно интересен как пример сильного расхождения между текущей ставкой и 30-дневным фандингом: высокая ставка в моменте здесь не гарантирует, что накопленный результат за месяц окажется таким же.
Для этой группы горизонт удержания стоит определять индивидуально — по фактической истории расчётов, а не по экранному значению.
Рынки для тактического мониторинга
ZEC, DOGE, NEAR, ADA, XLM.
В середине осени 2026 года по ним наблюдается хотя бы одна из проблем: отрицательный фандинг, высокая стоимость исполнения или повышенная изменчивость ставки.
Арбитражные окна здесь могут открываться, но закрываются быстро — поэтому активы этой группы не подходят под логику «открыл и держишь месяц, собирая фандинг». Скорее, это кандидаты для краткосрочных сделок, где вход и выход привязаны к конкретному моменту, а не к календарному плану.
Три режима торговли фандинга
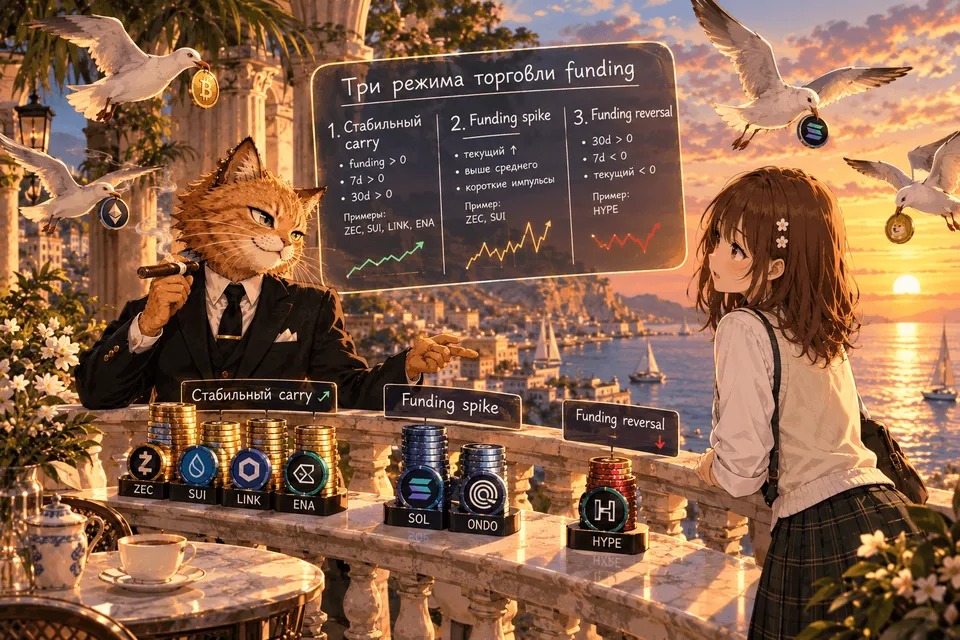
Агрессивная стратегия торговли должна предусматривать как минимум три различных режима.
Режим №1. Стабильный кэрри
Это самый простой случай.
Фандинг сейчас положительный, оставался таким на прошлой неделе и в течение месяца. Это идеальный рынок для стратегии Spot Long + Perpetual Short.
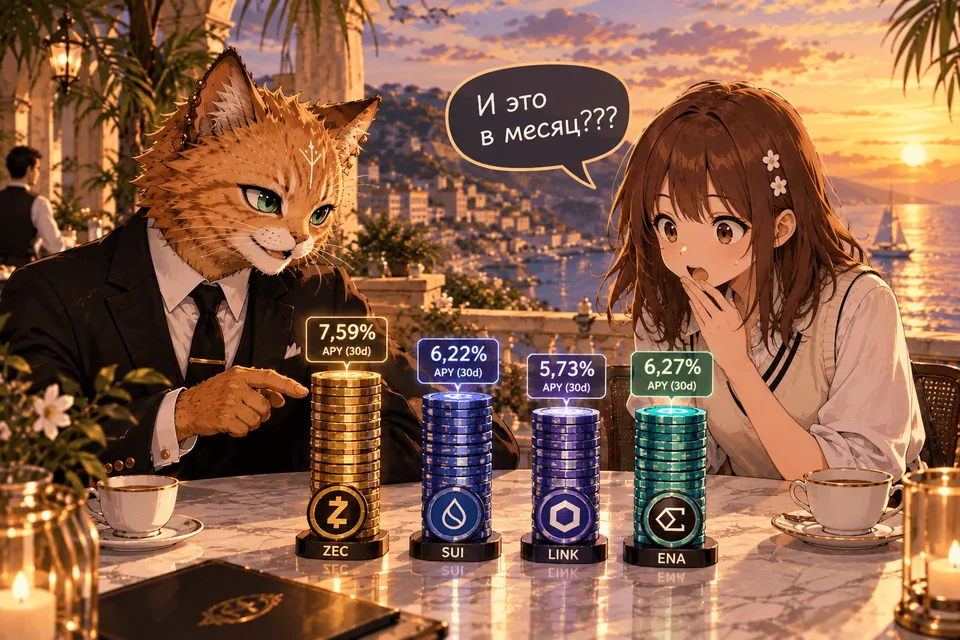
Примеры в конце сентября — ZEC, SUI, LINK, ENA. У ZEC 30-дневный APY был около 7,59%, у SUI — 6,22%, у LINK — 5,73%, у ENA — 6,27%.
Задача трейдера — не угадать цену токена, а проверить, что ожидаемый фандинг перекрывает стоимость входа и выхода.
Режим №2. Очень высокий фандинг
В этом режиме текущая ставка значительно выше среднего.
Например, ZEC в последних расчетах несколько раз давал 0,01% за восемь часов, а SUI также неоднократно доходил до 0,01%.
Для позиции на $100 тысяч: 0,01% от $100 000 — это $10 за один восьмичасовой период. Если ставка останется неизменной, то ежедневный доход составит $30, а за 30 дней — $900. Это не прогноз, а расчет, основанный на предположении, что ставка не изменится.
Высокий фандинг привлекает агрессивных трейдеров. Им не нужно, чтобы ставка была высокой весь год. Достаточно, чтобы ее ожидаемая длительность превышала стоимость сделки.
Режим №3. Снижение фандинга
Это наиболее интересный и одновременно наиболее опасный режим.
Предположим:
30 дней — фандинг положительный;
7 дней — фандинг падает;
текущее значение — отрицательное.
HYPE в конце сентября выглядел именно так: 30-дневный показатель оставался положительным около 3,48% APY, но 7-дневный был около −4,16%, а текущая ставка доходила до −0,0203% за восемь часов.
В такой ситуации открывать классический short perpetual против спота только на основании 30-дневной статистики бессмысленно. Но для для агрессивного трейдера это не обязательно означает «плохой рынок». В этот момент рынок переходит из фазы активного сбора кэрри в состояние ожидания следующего входа.
Для входа нужен обратный сигнал: фандинг должен вернуться в положительную область и желательно показать устойчивость в течение нескольких последующих расчетов.
Арифметика сделки на Bybit
Предположим, используется базовый тариф VIP 0.
Согласно актуальной структуре Bybit, базовые ставки составляют 0,10% для спотового maker/taker и 0,055% для taker по perpetual / 0,02% для maker по perpetual. Точная ставка зависит от региона и VIP-уровня аккаунта, поэтому окончательно ориентироваться нужно на значение My Fee Rate.
Если четыре операции исполняются как taker:
Spot buy = 0,10%
Spot sell = 0,10%
Perpetual open = 0,055%
Perpetual close = 0,055%
Итого: 0,31% номинала. При позиции $100 тыс. это $310.
Получается жесткое требование: фандинг за весь срок сделки должен превысить $310, чтобы покрыть базовые торговые комиссии.
Для 30 дней и стандартных 8-часовых периодов, необходимая ставка составляет: 0,31% / 90 ≈ 0,00344% за период. Это примерно 3,76% простых годовых процентов.
Таким образом, при стратегии с четырьмя taker-операциями финансирование ниже определённого уровня становится нецелесообразным, если позиция удерживается всего месяц.
При maker-исполнении постоянные комиссии существенно ниже:
0,10% × 2 + 0,02% × 2 = 0,24%.
Точка безубыточности за 30 дней: 0,24% / 90 ≈ 0,00267% за период.
Но появляется другая проблема: ордер maker может не исполниться.
Получается фундаментальный выбор: taker — дорого, но быстро; maker — дешево, но не гарантирует исполнение.
Для агрессивного арбитража лучше всего подходит гибридная стратегия: использовать maker на рынках, где можно подождать, и taker в ситуациях, когда нужно быстро закрыть ценовой риск.
Примеры
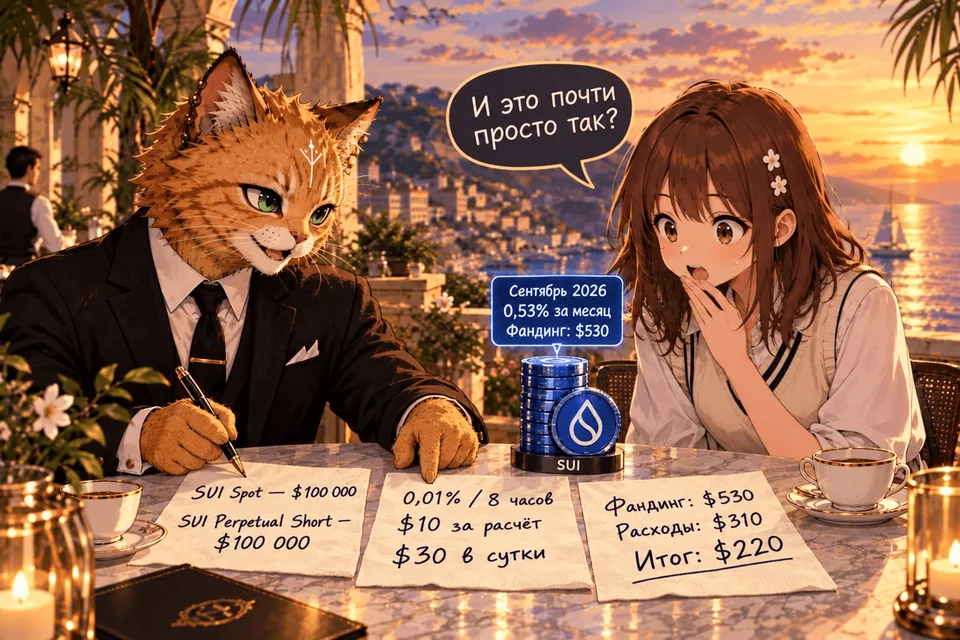
Предположим, трейдер открывает: $100 000 SUI Spot и $100 000 SUI Perpetual Short. Текущая ставка — около 0,01% за восемь часов.
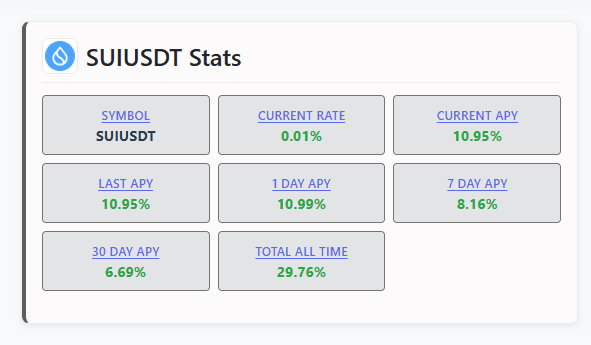
Один расчет дает $10 фандинга, а три расчета в сутки — уже $30.
Ниже - фактически собранный фандинг помесячно. Например, в сентябре 2026 года суммарно собрано 0,53% или $530 со $100 000 SUI. При общих расходах в $310 доход составит $220.
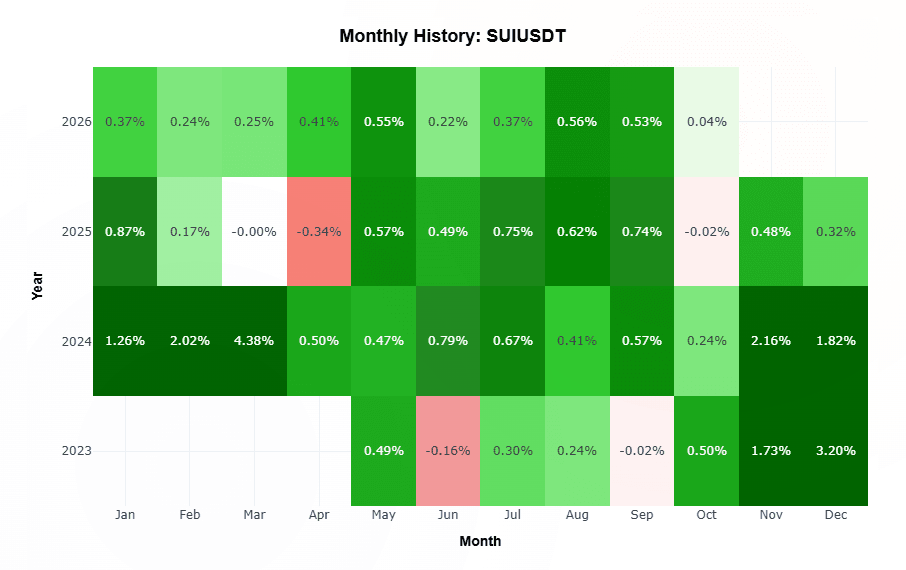
Если оценить рынок за год, то только в феврале, марте и июне фандинг не перекрывал расход на открытие позиции. Суммарный итог за 9 месяцев - 3,5% или $3500 при расходах в $310.
Давайте сравним с ZEC, где значения текущие значения фандинга аналогичны SUI.
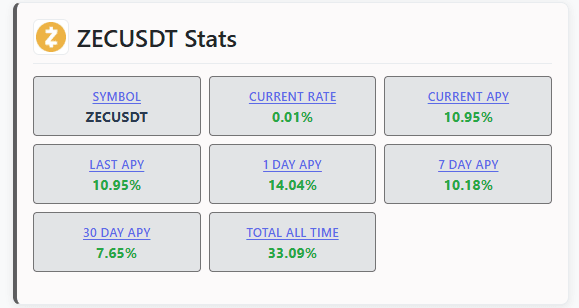
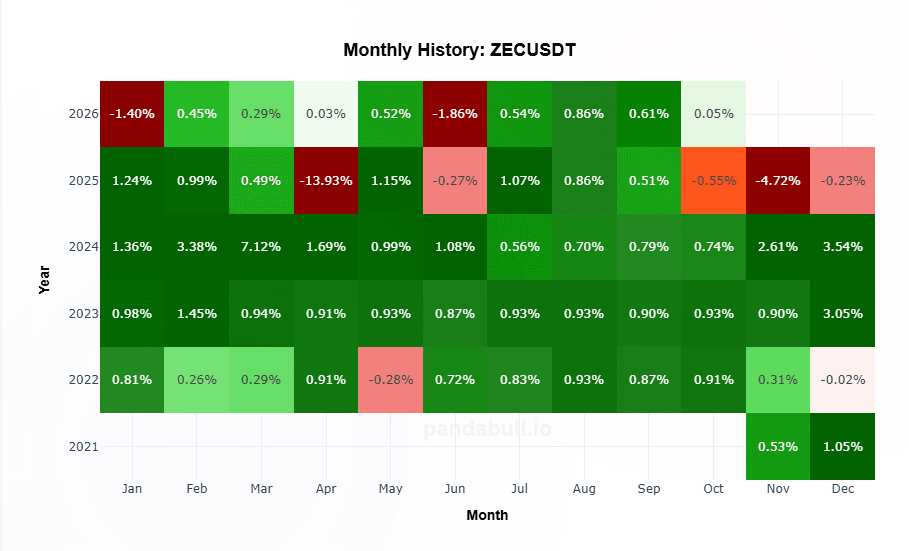
Казалось бы, что нет разницы, какую монету выбрать: SUI или ZEC. Но при оценке общего фандинга хорошо видно, что ZEC в целом менее стабилен для спот-фьючерсного арбитража: за 9 месяцев 2026 года реальный доход составил -0,86%.
А теперь давайте посмотрим на ENA (ENAUSDT). Инструмент особенно интересен для активных трейдеров, поскольку Bybit в текущем режиме показывает для них четырехчасовой фандинг.
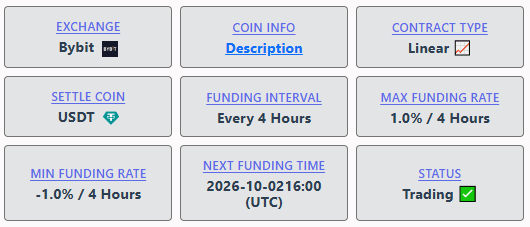
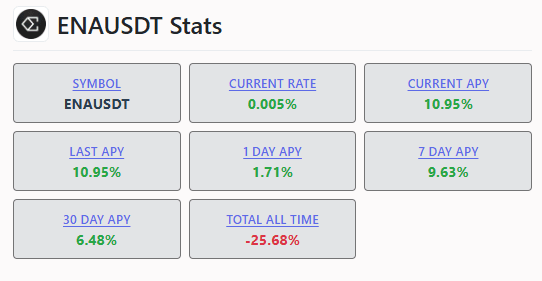
ENA показывает около 0,005% каждые четыре часа. На первый взгляд это вдвое меньше, чем 0,01% за восемь часов.
Но в сутках 6 4-часовых периодов и 3 8-часовых. Это означает, что в случае ENA дневной фандинг составляет 0,03% (0,005% × 6), а это та же цифра, что и при фандинге 0,01% каждые 8 часов. Таким образом, экономика дневного кэрри одинаковая.
Куда агрессивному трейдеру лучше не лезть
Есть рынки с очень красивым значением ставки, которые плохо подходят для большого cash-and-carry. Причина в спрэде.
Допустим, фандинг дает несколько долларов каждые восемь часов, а вход и выход из позиции стоят десятки или сотни долларов из-за спреда и проскальзывания. Тогда трейдер фактически меняет капитал на очень маленький денежный поток.
У ADA и некоторых других малоликвидных монет спрэд значительно шире, чем у BTC, ETH, ZEC или LINK. Это делает их чувствительными к размеру позиции: слишком большой объем просто невозможно заполнить по одной цене.
Таким образом, для агрессивной стратегии ключевым вопросом является: «Какой фандинг будет максимальным после учёта стоимости реализации?».
Что нужно для открытия и закрытия арбитражной позиции
Фильтры для отбора сделок при открытии
Ликвидность. Выбирать контракты с высоким объёмом за 24 часа и большим открытым интересом — иначе высокий фандинг может быть иллюзией на маленьком рынке.
Стоимость исполнения. Следить за спредом, глубиной стакана и реальным проскальзыванием. Для крупных позиций узкий спред важнее красивой ставки.
Структура фандинга. Сравнивать три окна — текущий, 7 дней и 30 дней:
текущий > 7d > 30d — фандинг растёт;
все примерно равны — стабильная доходность;
текущий < 7d < 30d — доходность сжимается, и это часто сигнал к выходу.
Фандинг после комиссий. Ожидаемый фандинг должен превышать полную стоимость сделки (комиссии + спред + проскальзывание) плюс запас прочности. Например, при комиссии 0,31% за цикл вход-выход пороговый фандинг — от 0,50% за 30 дней.
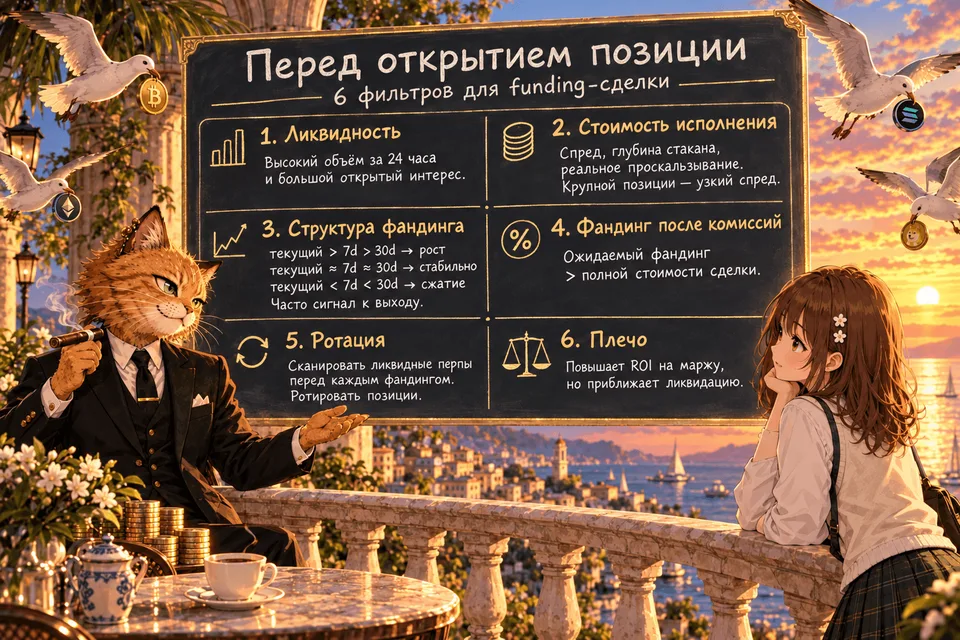
Ротационная схема. Вместо пассивного удержания BTC — постоянная ротация: перед каждым периодом фандинга сканируются ликвидные перпы, отсеиваются рынки с отрицательным фандингом, низкой ликвидностью, широким спредом и падающим фандингом.
Оставшиеся сортируются по соотношению «фандинг / стоимость исполнения». Капитал идёт туда, где это отношение максимально. Через несколько периодов таблица меняется — позиция закрывается и переезжает.
Ротация — отдельный источник риска. Каждый переход — это закрытие одной позиции и открытие другой, то есть новые комиссии, спреды, проскальзывание и риск, что одна нога исполнится хуже другой. Особенно опасно, когда фандинг резко падает на нескольких рынках сразу: попытка догнать максимальную ставку может привести к серии убыточных переключений.
Поэтому не стоит ротировать ради мелкой разницы. Разница в фандинге должна с запасом покрывать стоимость закрытия старой позиции и открытия новой. Если переход даёт дополнительно 0,05% фандинга, а стоит 0,10% — он бессмысленен.
Плечо. Агрессивная стратегия не требует большого плеча.
Фандинг начисляется на номинал позиции, а не на маржу: шорт на $100 000 получит одинаковую выплату, обеспечен он $100 тыс. или $25 тыс. Плечо лишь повышает ROI относительно маржи, но приближает цену ликвидации.
Поэтому важнее оптимизировать эффективность капитала и оставлять свободный баланс — иначе отрицательный фандинг может списываться из начальной маржи, что ускорит ликвидацию.
Правила выхода
Позицию нужно закрывать, когда фандинг перестаёт окупать затраты. Конкретные триггеры:
текущий фандинг стал отрицательным;
7-дневный фандинг упал ниже минимального порога;
ожидаемая доходность больше не покрывает стоимость закрытия;
спред расширился или ликвидность упала;
запас маржи критически снизился.
Цена самого актива — не повод для выхода. Главный сигнал — изменилась экономика позиции: доходность перестала перекрывать расходы.
При ротации порог ещё жёстче: новый рынок должен быть выгоднее не только текущего, но и с учётом стоимости переключения.
Список для сканера
BTC, ETH — эталон ликвидности, базовые рынки.
ZEC, SUI, LINK — поиск повышенного фандинга.
ENA, ONDO — активный режим с частым фандингом (раз в 4 часа).
UNI, LTC, DOGE, AVAX — дополнительные рынки для ротации.
SOL — ликвидный, но фандинг нестабилен, нужен контроль.
HYPE — не для пассивного удержания, а для отслеживания смены режима фандинга.
Лучше всего изучать инструменты для арбитража на Pandabull. Здесь можно посмотреть значения фандинга как на Bybit, так и на Hyperliquid.
Смысл списка — не в том, что какой-то актив гарантированно лучше. Это пул для ротации: капитал перемещается туда, где соотношение фандинга и стоимости исполнения оптимально в данный момент.
Дисклеймер
Материал носит информационный характер и не является инвестиционной рекомендацией.
Торговля криптовалютными деривативами связана с риском потери капитала, включая риск принудительной ликвидации.
Funding rate, комиссии, требования к марже, интервалы финансирования и другие параметры Bybit могут изменяться. Перед совершением сделки необходимо проверить актуальные условия конкретного инструмента и индивидуальный тариф аккаунта.