
Рыночно-нейтральный спот-фьючерсный арбитраж на Bybit: основы для холдеров
Рыночно-нейтральный спот-фьючерсный арбитраж — стратегия, при которой трейдер одновременно покупает криптовалюту на спотовом рынке и открывает позицию в противоположную сторону в бессрочном (perpetual) фьючерсном контракте. На профессиональном (именно профессиональном) жаргоне это называется «открыть обе ноги».
«Ноги» в арбитражной торговле — это отдельные части сделки, которые открывают одновременно на разных рынках или инструментах (например, покупка на споте и шорт на фьючерсах). Их баланс критически важен: если объёмы по ногам разойдутся, нейтральная стратегия превратится в направленную позицию и принесёт незапланированный риск.
Цель конструкции, где одна из ног — перп, заключается в уменьшении зависимости результата от колебаний цены актива и извлечении дохода за счет ставки финансирования (funding rate). В том случае, если ставка финансирования положительная, владельцы длинных позиций в перпах платят владельцам коротких, что и делает фьючерсаную ногу источником дохода.
Важно понимать, что «рыночно-нейтральная» стратегия всё же не исключает рисков. Уровень фандинга может меняться, а цены спота и фьючерсов могут временно расходится. Комиссии, проскальзывание, маржинальные требования и технические риски биржи также могут существенно повлиять на конечный результат.
Как работает рыночно-нейтральный спот-фьючерсный арбитраж
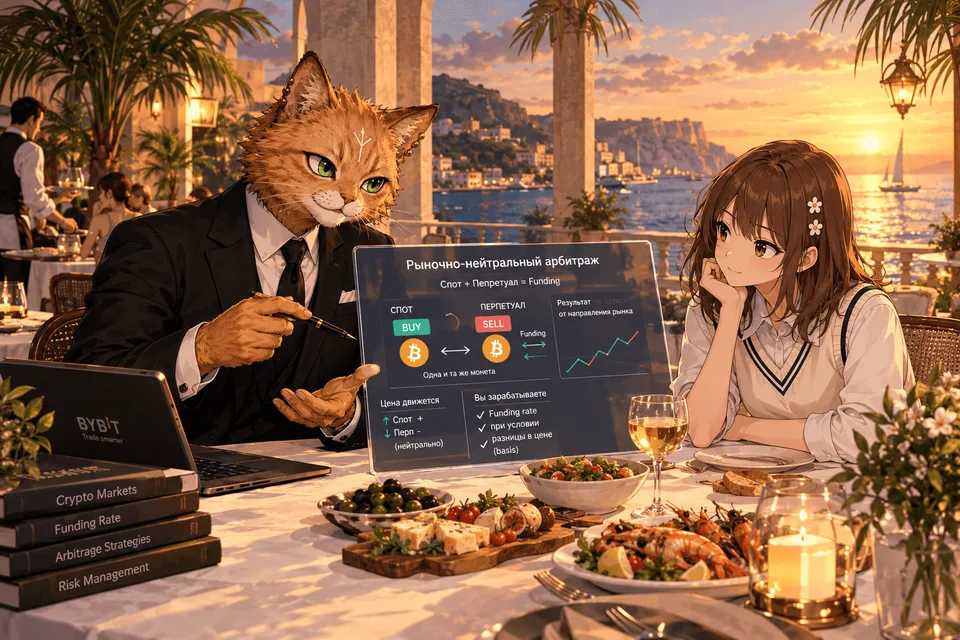
Давайте представим следующую ситуацию.
Предположим, BTC торгуется по $100 тыс. Трейдер покупает на споте 1 BTC за $100 тыс. и одновременно продает 1 BTC в бессрочном контракте BTCUSDT.
Если цена BTC вырастет до $110 тыс., спотовая позиция даст около $10 тыс. прибыли, а короткая фьючерсная — примерно такой же убыток. Если биткоин упадет до $90 тыс., произойдет обратное: спот потеряет около $10 тыс., а шорт заработает примерно $10 тыс.
При одинаковом объеме двух позиций направленный ценовой риск в значительной степени компенсируется. Формально конструкцию можно представить как:
+1 BTC на споте − 1 BTC в perpetual ≈ 0 дельты
Именно поэтому такую сделку называют рыночно-нейтральной.
Снова оговоримся, что околонулевая дельта не означает нулевой риск: спотовая и фьючерсная цены не обязаны двигаться абсолютно синхронно, а фандинг не является фиксированной ставкой.
Откуда берется доход?
Основным источником потенциального дохода в стратегии рыночно-нейтрального спорт-фьючерсного арбитража является ставка финансирования (funding rate).
Немного теории.
Бессрочный контракт не имеет даты экспирации, поэтому бирже необходимо поддерживать его цену вблизи цены базового актива. Для этого используется механизм периодических платежей между участниками.
Расчет ставки происходит каждые 8 часов. При положительном фандинге лонги платят шортам. При отрицательном фандинге происходит обратное: шорты платят лонгам.
Таким образом, фандинг — переменный денежный поток между открытыми позициями трейдеров. Биржа не взымает фандинг и и важное отличие от торговой комиссии.
Размер платежа определяется номинальной стоимостью позиции:
Фандинг = номинал позиции × ставка фандинга
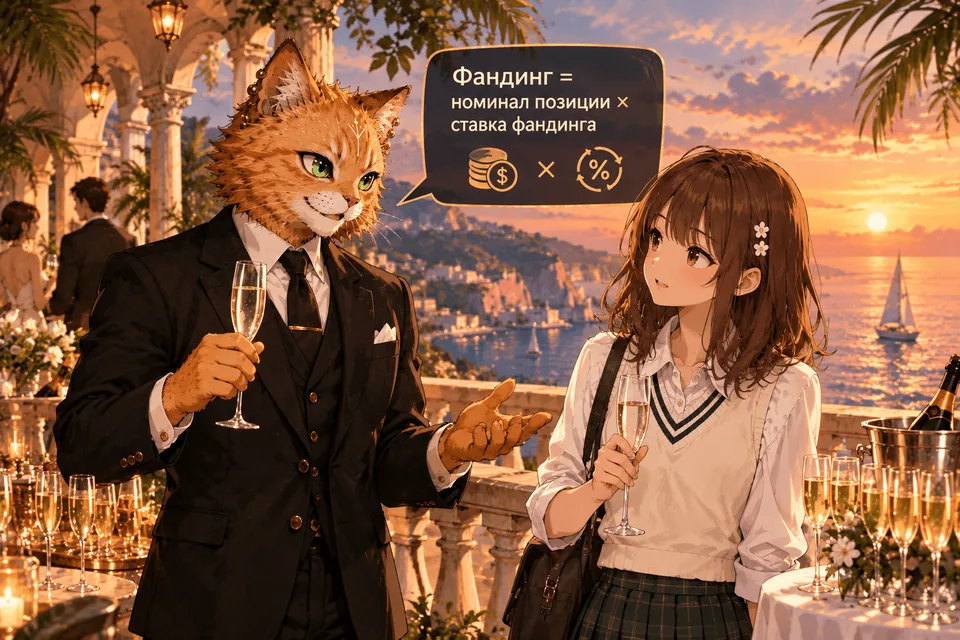
Например, при позиции на $100 тыс. и ставке 0,01% платеж составит $10 за один 8 часов.
Фандинг не может рассматриваться как фиксированная доходность по нескольким причинам, потому что ставка финансирования перпетуал-фьючерсов — не является константой. Bybit пересчитывает её каждую минуту вплоть до момента очередного расчёта, поэтому значение на экране не гарантировано на весь срок удержания позиции.
Это принципиально меняет подход к стратегии.
Ставка 0,01% за восемь часов при простом пересчёте эквивалентна примерно 0,03% в сутки. Но экстраполировать эту цифру на месяц нельзя: через несколько расчётов фандинг может снизиться до нуля или уйти в минус. Поэтому для оценки сделки важнее не текущая ставка, а история фактически начисленных значений за 7, 30 и более дней.
Как устроена сделка на Bybit
Классическая конструкция рыночно-нейтральной сделки проста: трейдер покупает, например, 1 ETH на спотовом рынке Bybit и одновременно открывает шорт на 1 ETH в ETHUSDT Perpetual. После этого движение цены ETH перестаёт быть главным фактором результата — прибыль одной ноги в значительной степени компенсирует убыток другой.
Основной денежный поток формирует фандинг. При положительной ставке шорт получает платежи от лонга; при отрицательной — наоборот, шорт платит. Отсюда практическое правило: если фандинг длительное время остаётся отрицательным, классическая схема теряет свой основной источник дохода и начинает работать против трейдера.
Полная стоимость сделки
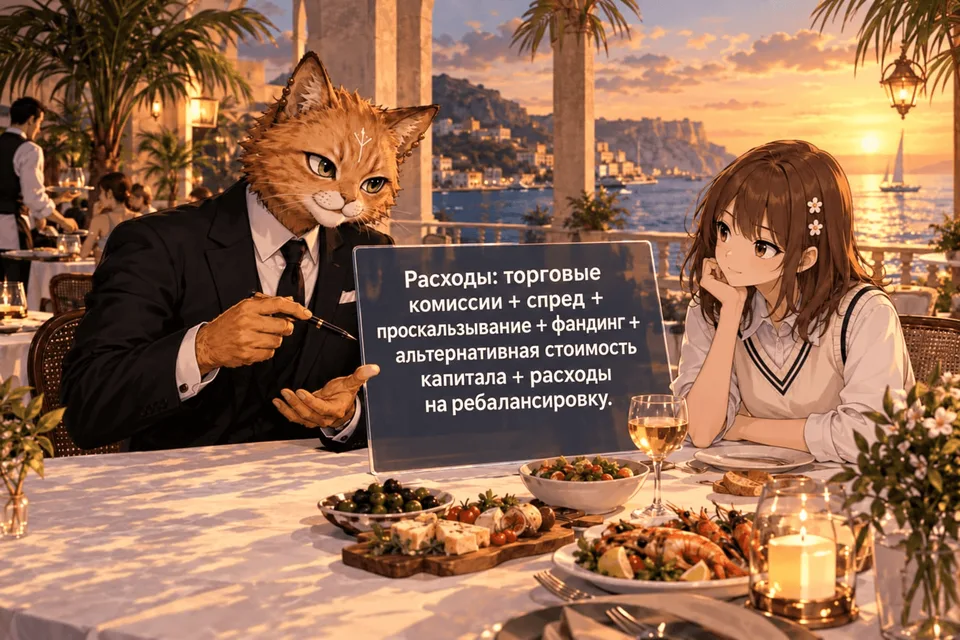
Полная формула издержек при открытии сделки следующая:
торговые комиссии + спред + проскальзывание + фандинг + альтернативная стоимость капитала + расходы на ребалансировку.
Bybit устанавливает отдельные комиссии для спотовой и деривативной торговли. На уровне VIP 0 базовая ставка для крипто-спота составляет 0,1% для maker и taker, а для перпетуалов и фьючерсов — 0,055% taker и 0,02% maker. Фактические тарифы зависят от региона и VIP-уровня аккаунта — Bybit рекомендует проверять индивидуальную ставку в разделе My Fee Rate.
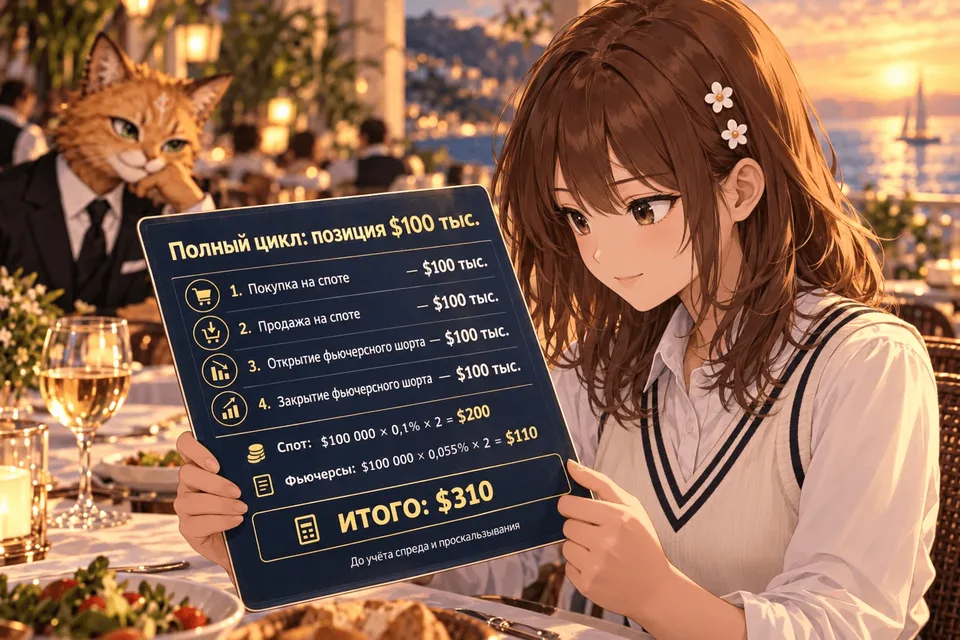
Рассмотрим сценарий с рыночными ордерами и базовыми ставками VIP 0. При позиции $100 тыс. полный цикл состоит из четырёх сделок:
покупка актива на споте — $100 тыс.;
продажа актива на споте при закрытии — $100 тыс.;
открытие фьючерсного шорта — $100 тыс.;
закрытие фьючерсного шорта — $100 тыс.
Стоимость спотовых операций: $100 000 × 0,1% × 2 = $200. Стоимость фьючерсных операций: $100 000 × 0,055% × 2 = $110. Итого: $310 комиссий на полный цикл — и это до учёта спреда и проскальзывания.
Использование maker-ордеров снижает расходы, но добавляет другую неопределённость: ордер может исполниться не полностью или не исполниться по нужной цене вовсе. Выбор между maker и taker — это компромисс между стоимостью и контролем исполнения.
Сколько фандинга нужно для безубыточности
При комиссиях $310 на номинал $100 тыс. точка безубыточности по фандингу: 310 / 100 000=0,31%.
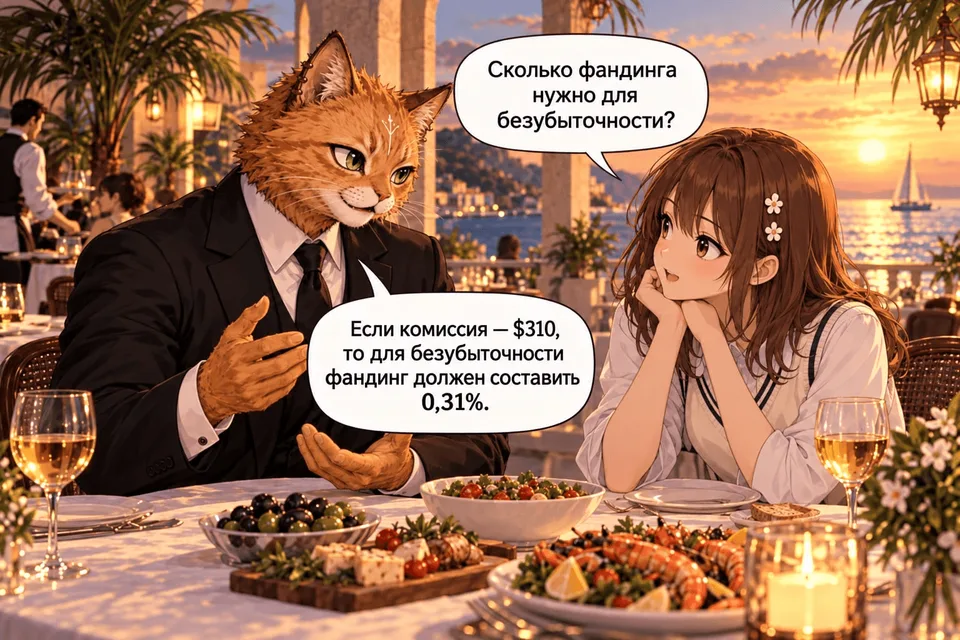
За 30 дней на Bybit проходит 90 восьмичасовых расчётов. Чтобы покрыть только комиссии, средний фандинг на один расчёт должен составлять: 0,31%/90≈0,0034%.
Но это лишь порог по комиссиям. Поверх него нужно компенсировать спред, проскальзывание и возможные периоды отрицательного фандинга. Поэтому ставка чуть выше 0,0034% не превращает позицию автоматически в прибыльную — она лишь выходит в ноль по одной статье расходов.
Что учитывать помимо фандинга
Положительная ставка финансирования — необходимое, но не достаточное условие прибыльности. Между расчётом ожидаемой доходности и фактическим результатом стоят как минимум четыре фактора, каждый из которых может частично или полностью съесть выигрыш от фандинга.
Спред между спотом и фьючерсом
Даже если цены двух инструментов на экране почти совпадают, вход не обязательно произойдёт по одной стоимости. Если спот покупается чуть дороже ожидаемого, а перпетуал продаётся чуть дешевле, часть будущего фандинга фактически расходуется уже в момент открытия позиции.
Это скрытый налог на вход, который не виден в ставке финансирования, но напрямую уменьшает итоговый результат.
Проскальзывание
Крупный рыночный ордер исполняется не по одной цене, а по нескольким уровням стакана — поэтому средняя цена сделки может заметно отличаться от котировки на экране. Чем больше объём позиции относительно глубины стакана, тем существеннее расхождение.
На малоликвидных инструментах проскальзывание способно превратить теоретически выгодную сделку в убыточную ещё до первого расчёта фандинга.
Маржа и плечо
Фьючерсная позиция требует обеспечения. Высокое плечо уменьшает требуемый объём маржи, но одновременно сокращает запас прочности: свободная маржа становится небольшой относительно номинала, и любое временное ухудшение условий по фьючерсной ноге — всплеск волатильности, изменение ставки поддержания — повышает риск ликвидации.
Для рыночно-нейтральной стратегии плечо не самоцель: оно не добавляет доходности, а лишь переносит риск от капитальных затрат к риск-менеджменту.
Ребалансировка
Идеальная нейтральность предполагает равный объём актива на обеих ногах. Но если на споте остаётся 1 BTC, а фьючерсный шорт из-за частичного исполнения или ручной корректировки сократился до 0,8 BTC, у трейдера возникает чистая длинная позиция 0,2 BTC — незапланированный направленный риск.
Поэтому объёмы ног нужно контролировать регулярно: рассинхронизация не всегда очевидна и может накапливаться незаметно.
Альтернативная стоимость капитала
Даже если биржа не взимает отдельной платы за использование собственных средств, у денег есть альтернативная стоимость: $100 тыс., замороженные в спотовой ноге, нельзя одновременно направить в другую стратегию.
При сравнении арбитража с альтернативами размещения капитала — депозитами, стейкингом, другими торговыми схемами — эту неявную стоимость необходимо учитывать наравне с комиссиями и фандингом.
Что нужно для торговли
Для первой сделки рациональнее выбрать один актив и одну схему — например, 1 BTC на споте Bybit и 1 BTC в шорте BTCUSDT Perpetual.
До открытия нужно проверить четыре параметра: текущую ставку фандинга, историю последних расчётов, достаточность ликвидности в стакане и индивидуальный тариф комиссии.
Затем — максимально синхронно открыть обе ноги и убедиться, что их номиналы совпадают.
После открытия внимание переносится с направления цены BTC на четыре показателя:
ставка фандинга и её динамика;
соотношение объёмов двух ног;
свободная маржа;
накопленный результат после комиссий.
Цена BTC остаётся важна, но не как объект прогноза, а как фактор, влияющий на обеспечение и величину временного расхождения между позициями.
Когда позицию имеет смысл закрывать
Срок удержания не стоит привязывать к календарю. Гораздо важнее — изменение экономики сделки.
Позиция, которая первоначально давала положительный фандинг, теряет смысл, если ставка стабильно приблизилась к нулю или ушла в минус. Ещё один повод пересмотреть сделку — существенное расширение спреда между спотом и фьючерсом или сокращение доступной ликвидности, которые делают повторный вход или ребалансировку слишком дорогими.
Таким образом, срок жизни позиции должен определяться не количеством дней, а соотношением ожидаемого фандинга и оставшихся издержек. Пока ожидаемый carry покрывает затраты — позиция работает. Как только перестаёт — её пора закрывать, независимо от того, сколько времени прошло.
Что происходило в 2026 с фандингом на Bybit
С апреля по сентябрь 2026 года можно наблюдать значительные колебания в величине дохода, который получается за счёт удержания позиции.
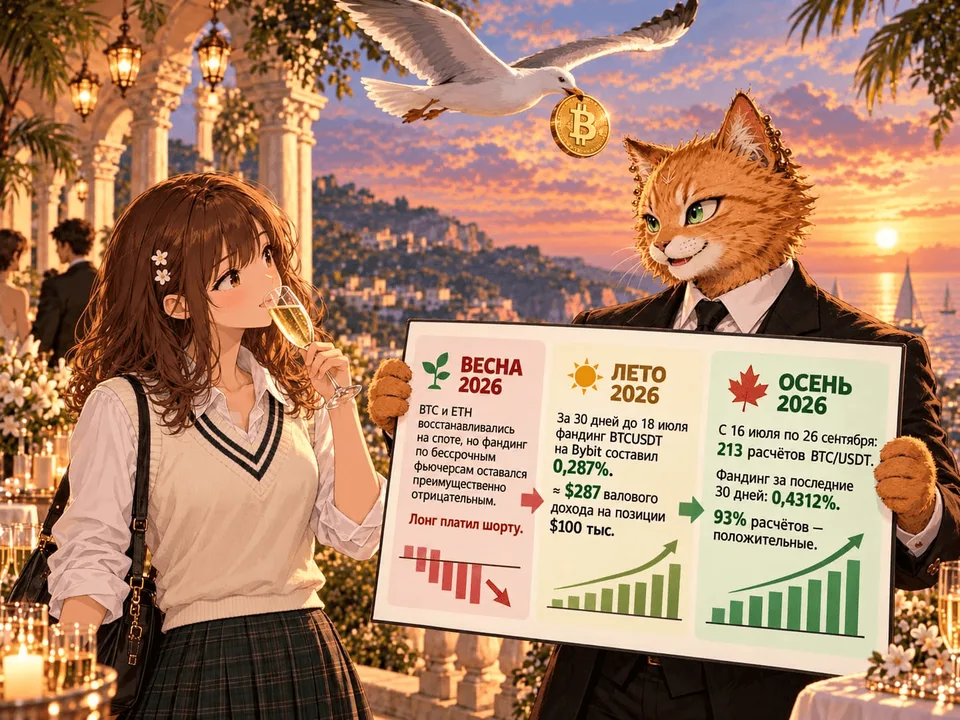
Весна 2026. По данным Bybit, восстановление цен BTC и ETH на спотовом рынке шло без устойчивой поддержки со стороны бессрочных фьючерсов: фандинг по ним большую часть времени оставался отрицательным. В тот момент классическая стратегия «купить на споте и продать в бессрочном контракте» перестала приносить обычную прибыль от финансирования. Вместо этого лонг-позиция платила шорт-позиции.
Лето 2026. Режим сменился. За 30-дневный период, завершившийся 18 июля, фактически начисленный фандинг по BTCUSDT на Bybit составил 0,287% — около $287 валового дохода на позиции $100 тыс. за месяц.
Осень 2026. Положительный режим по BTC сохранился. В базе PerpFinder с 16 июля по 26 сентября было проведено 213 расчётов по BTC/USDT, суммарный установленный фандинг за последние 30 дней составил 0,4312%, причём 93% расчётов были положительными.
Динамика ETH была схожей.
За те же 30 дней к 26 сентября суммарный фандинг по ETHUSDT составил 0,3461%, положительными оказались около 90% расчётов. Но внутри периода случались и отрицательные начисления — даже при плюсовом итоге месяца кэрри не был равномерным.
SOL показал гораздо более резкие колебания.
В конце июля фандинг по SOLUSDT был положительным: 31 июля ставка составляла около 0,0065% за восемь часов, а на отдельных расчётах 29–30 июля находилась в диапазоне от 0,0004% до 0,0064%.
В сентябре картина изменилась: в истории SOLUSDT встречались как положительные ставки на уровне +0,01% за восемь часов, так и отрицательные — −0,0106% 25 сентября и −0,0091% 22 сентября. К концу месяца положительные значения снова преобладали: несколько расчётов подряд 27–29 сентября держались около +0,01%.
Таким образом, в течение полугода на одном и том же рынке последовательно сменялись три режима: сначала был положительный carry, затем околонулевой фандинг, а в конце шорт платил лонгу. Вот почему для рыночно-нейтральной стратегии критически важно не только одно высокое значение ставки, но и устойчивость фандинга на протяжении всего периода удержания позиции. Отдельные значения ставок выступают скорее как сигналы, а не как прогнозы.
Живые примеры
BTC: комиссии съели доход
Возьмём 30-дневный период до 18 июля 2026 года, когда накопленный фандинг по BTCUSDT на Bybit составил 0,287%. Для позиции $100 тыс. это: $100 000×0,287%=$287.
Если комиссии на четыре taker-ордера составляют $310, результат только по этим двум статьям: $287−$310= −$23.
Даже положительный фандинг за месяц не гарантирует положительный результат. Это показательная экономика стратегии: достаточно небольшого снижения фандинга или удорожания исполнения, чтобы доход был полностью съеден комиссиями.
ETH: слишком маленькая ставка
По данным Bybit, в конце сентября 2026 года накопленный фандинг по ETHUSDT за 30 дней находился примерно на уровне 0,35%. При номинале $100 тыс.: $100 000×0,35%=$350.
При комиссиях $300+ остаётся около $40 — до вычета спреда, проскальзывания и других затрат.
Даже довольно стабильный положительный фандинг по ETH не даёт большой маржи, если трейдер входит и выходит рыночными ордерами по тарифу VIP 0. Снижение комиссии — переход на maker-исполнение или повышение VIP-уровня — меняет экономику позиции существеннее, чем колебания самой ставки фандинга.
SOL: может и интересно, но требует мониторинга
SOL даёт более сложную картину. В сентябре 2026 года 30-дневный фандинг по SOLUSDT был значительно ниже краткосрочных пиков, которые наблюдались в отдельных расчётах. При этом внутри месяца происходили резкие переходы от отрицательных ставок к значениям около +0,01% за восемь часов.
Предположим, трейдер увидел ставку +0,01% и решил удерживать позицию месяц. При номинале $100 тыс. один расчёт приносит $10. Механический подсчёт 90 таких расчётов даёт $900. Но этот результат возможен только при сохранении ставки на всём протяжении периода — а фактическая история сентября показывает, что такое допущение слишком оптимистично: между положительными расчётами возникали отрицательные.
Для SOL разумнее оценивать не потенциальную доходность от текущей ставки, а распределение фактически начисленных ставок за предыдущие недели. Высокая ставка в моменте — это не прогноз, а одно наблюдение из последовательности с высокой дисперсией.
Интересно или нет?
Рыночно-нейтральный спот-фьючерсный арбитраж интересен долгосрочным держателям биткоина (BTC) или эфира (ETH), так как реальная доходность на капитал невысокая. В этом случае речь идет по сути о сравнительно простом получении процентного дохода на монеты, которые лежат и особо кушать не просят.
Спекулянтам-арбитражерам стоит присмотреться к XRP, ZEC, SUI, LINK, HBAR, DOGE, NEAR и HYPE. Эти инструменты достаточно ликвидны, с одной стороны, и имеют высокий фандинг, с другой. А это то, что нужно для активного арбитража. Но об этом мы поговорим в другой статье.
Дисклеймер
Материал носит информационный характер и не является инвестиционной рекомендацией.
Торговля криптовалютными деривативами связана с риском потери капитала, включая риск принудительной ликвидации.
Funding rate, комиссии, требования к марже, интервалы финансирования и другие параметры Bybit могут изменяться. Перед совершением сделки необходимо проверить актуальные условия конкретного инструмента и индивидуальный тариф аккаунта.