
Бабочка в опционах: виды стратегий и примеры расчёта
Опционная бабочка (Butterfly Spread) — стратегия, которая позволяет заработать на определённом сценарии движения цены, ограничивая максимальный убыток. Этот спред используют, когда трейдер ожидает, что к экспирации цена актива окажется около конкретного уровня, либо, наоборот, рассчитывает на сильное движение за пределы заданного диапазона.
Спред Бабочка состоит из четырёх опционов и трёх страйков. В классической конструкции покупают один опцион на нижнем страйке, продают два на среднем и покупают один на верхнем. Если трейдер открывает обратную позицию, получается короткая бабочка.
Существует несколько вариантов стратегии:
Длинный спред бабочка на Call или Put — ставка на цену около центрального страйка.
Короткий спред бабочка на Call или Put — ставка на выход цены за пределы крайних страйков.
Железная бабочка (Iron Butterfly) — комбинация Call и Put, которая позволяет построить похожий профиль прибыли и убытка с использованием опционов разных типов.
Эти конструкции различаются не только составом, но и характером риска, первоначальными затратами и условиями получения прибыли. Разберём каждую на примерах акций и криптовалютных опционов.
Длинную бабочку используют, если ожидают, что на момент экспирации цена останется около целевого значения. Например, акция стоит $100, а трейдер предполагает, что через месяц она будет торговаться примерно на этом же уровне. Покупая бабочку, он ограничивает расходы и получает возможность заработать, если прогноз окажется верным.
Короткая бабочка подходит для противоположного сценария. Трейдер ожидает сильного движения вверх или вниз и открывает позицию, которая приносит прибыль, если цена окажется за пределами крайних страйков.
Для обеих конструкций важна дата экспирации. Прогноз может оказаться верным в отношении направления движения, но стратегия всё равно завершится убытком, если цена не достигнет нужного уровня к окончанию срока действия опционов.
При этом длинная бабочка не является безусловно прибыльной стратегией на боковом рынке, а короткая — гарантированно прибыльной на волатильном. Результат зависит от премий при открытии, времени до экспирации и фактической цены на дату расчёта.
Устройство опционной бабочки
Рассмотрим три страйка: $90, $100 и $110. Центральный страйк — $100, а крайние страйки образуют крылья бабочки.
Расстояние от центрального страйка до каждого крыла одинаковое — $10. Это классическая симметричная бабочка.
В стандартной конструкции используются четыре опциона с одинаковой датой экспирации и одинаковым базовым активом. Если трейдер работает с Call, все четыре опциона являются Call. Если с Put — все четыре являются Put.
Для расчёта результата нужно различать три величины:
Денежный поток при открытии — сумма, которую трейдер заплатил за опционы или получил от их продажи.
Результат по опционам на экспирации — стоимость исполнения всей комбинации, без учёта первоначальных премий.
Итоговая прибыль или убыток по спреду — результат по опционам с учётом первоначального денежного потока и дополнительных торговых расходов.
Для примеров ниже премии указаны на одну акцию. Все котировки условные и служат для объяснения механики стратегии; комиссии и налоги не учитываются.
Спред длинная бабочка на Call
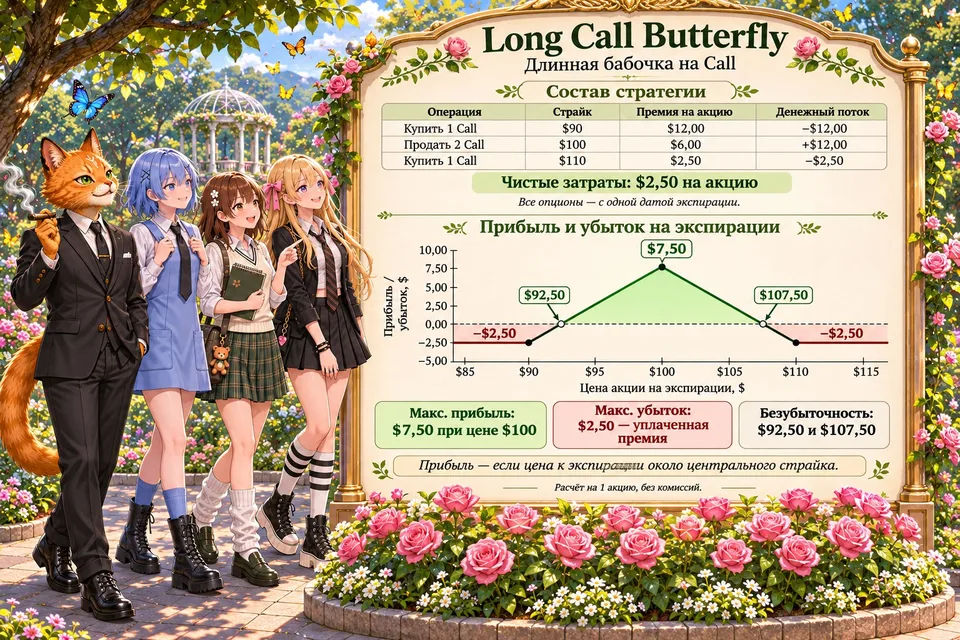
Длинная бабочка на Call (Long Call Butterfly) состоит из следующих операций:
покупка одного Call с нижним страйком;
продажа двух Call с центральным страйком;
покупка одного Call с верхним страйком.
Трейдер получает прибыль, если цена к экспирации окажется около центрального страйка. Максимальный убыток по спреду ограничен чистой премией, уплаченной при открытии.
Предположим, акция стоит $100. Трейдер ожидает, что через месяц её цена останется около $100.
Опцион | Страйк | Премия на акцию | Операция | Денежный поток |
|---|---|---|---|---|
Call | $90 | $12,00 | Купить 1 | −$12,00 |
Call | $100 | $6,00 | Продать 2 | +$12,00 |
Call | $110 | $2,50 | Купить 1 | −$2,50 |
Итого | −$2,50 |
Для открытия позиции трейдер платит $2,50 на акцию.
Предположим, к экспирации цена все так же $100. Купленный Call со страйком $90 даёт $10 внутренней стоимости. Оба проданных Call со страйком $100 и купленный Call со страйком $110 не имеют внутренней стоимости.
Результат по опционам составляет +$10 на акцию. После вычета первоначальных расходов $2,50 прибыль равна $7,50 на акцию.
Прибыль и убыток на экспирации
Цена акции | Результат по опционам | Денежный поток при открытии | Итоговая прибыль/убыток |
|---|---|---|---|
$85 | $0 | −$2,50 | −$2,50 |
$92,50 | +$2,50 | −$2,50 | $0 |
$95 | +$5,00 | −$2,50 | +$2,50 |
$100 | +$10,00 | −$2,50 | +$7,50 |
$105 | +$5,00 | −$2,50 | +$2,50 |
$107,50 | +$2,50 | −$2,50 | $0 |
$115 | $0 | −$2,50 | −$2,50 |
Максимальная прибыль составляет $7,50 на акцию, максимальный убыток — $2,50. Точки безубыточности находятся на отметках $92,50 и $107,50.
Для стандартного опционного контракта на 100 акций это соответствует максимальной прибыли $750 и максимальному убытку $250, если не учитывать комиссии.
Спред длинная бабочка на Put
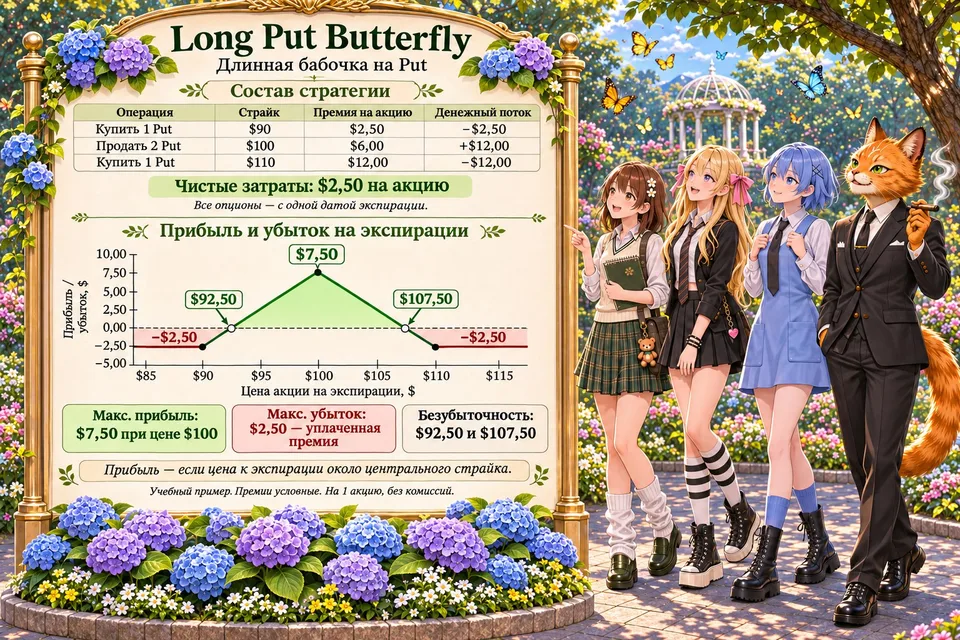
Длинная бабочка на Put (Long Put Butterfly) использует опционы Put вместо Call. Она также состоит из четырёх опционов с тремя страйками, но порядок операций обратный:
покупка одного Put с верхним страйком;
продажа двух Put с центральным страйком;
покупка одного Put с нижним страйком.
Экономический смысл стратегии тот же: трейдер рассчитывает на то, что цена окажется около центрального страйка на экспирации.
Используем ту же акцию с текущей ценой $100 и страйки $90, $100 и $110.
Опцион | Страйк | Премия на акцию | Операция | Денежный поток |
|---|---|---|---|---|
Put | $110 | $12,50 | Купить 1 | −$12,50 |
Put | $100 | $6,00 | Продать 2 | +$12,00 |
Put | $90 | $2,00 | Купить 1 | −$2,00 |
Итого | −$2,50 |
Чистые расходы составляют $2,50 на акцию.
Если цена на экспирации равна $100, купленный Put со страйком $110 имеет $10 внутренней стоимости. Остальные опционы не имеют внутренней стоимости. После вычета первоначальных расходов прибыль составляет $7,50 на акцию.
Для сопоставимых страйков и срока экспирации спреда бабочка на Call и Put имеют одинаковый профиль выплат при расчёте на экспирации. Однако реальные цены покупки могут различаться из-за условий рынка, ставок, дивидендов, особенностей исполнения и спредов между ценами покупки и продажи.
Спред короткая бабочка на Call
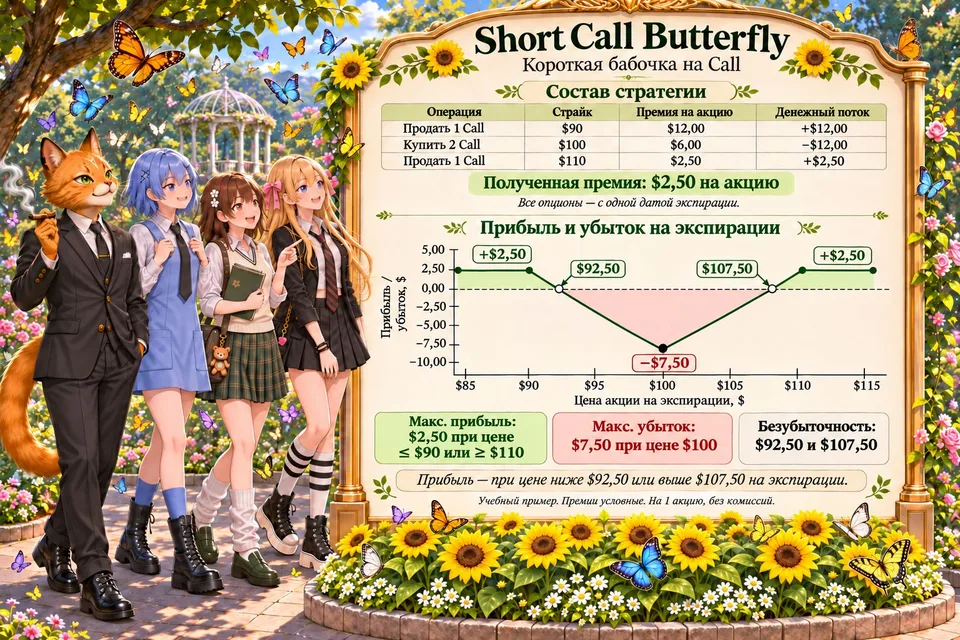
Короткая бабочка на Call (Short Call Butterfly) — обратный спред по отношению к длинной бабочке на Call:
продажа одного Call с нижним страйком;
покупка двух Call с центральным страйком;
продажа одного Call с верхним страйком.
Трейдер получает премию при открытии и рассчитывает, что цена на экспирации окажется за пределами крайних страйков. Максимальный убыток возникает около центрального страйка.
Используем те же условные премии: Call $90 стоит $12, Call $100 — $6, Call $110 — $2,50.
Опцион | Страйк | Операция | Денежный поток |
|---|---|---|---|
Call | $90 | Продать 1 | +$12,00 |
Call | $100 | Купить 2 | −$12,00 |
Call | $110 | Продать 1 | +$2,50 |
Итого | +$2,50 |
Трейдер получает кредит $2,50 на акцию.
Цена акции на экспирации | Результат по опционам | Кредит при открытии | Итоговая прибыль/убыток |
|---|---|---|---|
$85 | $0 | +$2,50 | +$2,50 |
$92,50 | −$2,50 | +$2,50 | $0 |
$95 | −$5,00 | +$2,50 | −$2,50 |
$100 | −$10,00 | +$2,50 | −$7,50 |
$105 | −$5,00 | +$2,50 | −$2,50 |
$107,50 | −$2,50 | +$2,50 | $0 |
$115 | $0 | +$2,50 | +$2,50 |
Максимальная прибыль — $2,50 на акцию. Она достигается, когда цена находится ниже или на нижнем страйке $90 либо выше или на верхнем страйке $110.
Максимальный убыток — $7,50 на акцию. Он возникает при цене $100, когда стоимость короткого Call $90 равна $10, а остальные опционы не компенсируют этот убыток.
Точки безубыточности — $92,50 и $107,50.
Короткая бабочка на Call подходит для прогноза сильного движения в любую сторону, но максимальная прибыль спреда ограничена полученной премией.
Спред короткая бабочка на Put
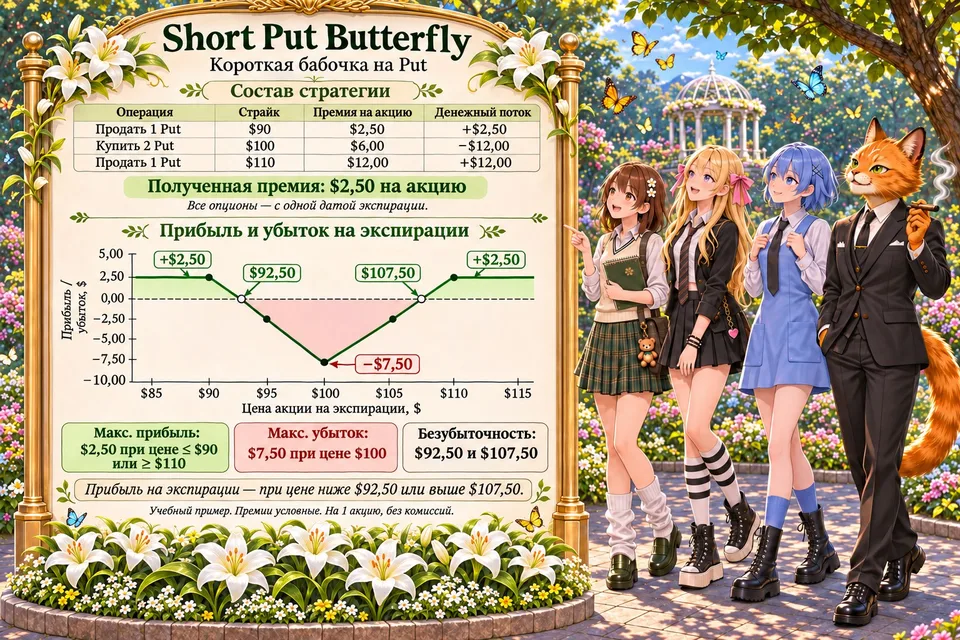
Короткая бабочка на Put (Short Put Butterfly) — обратная позиция по отношению к длинной бабочке на Put:
продажа одного Put с верхним страйком;
покупка двух Put с центральным страйком;
продажа одного Put с нижним страйком.
Она также рассчитывает на выход цены за пределы крайних страйков к экспирации. Максимальная прибыль возникает за пределами крыльев, а максимальный убыток — около центрального страйка.
Опцион | Страйк | Премия на акцию | Операция | Денежный поток |
|---|---|---|---|---|
Put | $110 | $12,50 | Продать 1 | +$12,50 |
Put | $100 | $6,00 | Купить 2 | −$12,00 |
Put | $90 | $2,00 | Продать 1 | +$2,00 |
Итого | +$2,50 |
Кредит при открытии — $2,50 на акцию.
При падении акции до $80 проданный Put $110 создаёт обязательство на $30, два купленных Put $100 дают совокупную стоимость $40, а проданный Put $90 создаёт обязательство на $10. Итоговый результат по опционам равен нулю. С учётом полученного кредита трейдер зарабатывает $2,50 на акцию.
При цене $100 убыток по опционам составляет $10 на акцию, а итоговый убыток после учёта кредита равен $7,50.
Основные параметры этой конструкции совпадают с короткой бабочкой на Call при указанных условных ценах:
максимальная прибыль — $2,50 на акцию;
максимальный убыток — $7,50 на акцию;
точки безубыточности — $92,50 и $107,50.
Профили короткой бабочки на Call и Put имеют одинаковую форму при одинаковых страйках и согласованных ценах. Они отличаются типом опционов и возможными особенностями исполнения.
Спред Железная бабочка — Iron Butterfly
Железная бабочка отличается от обычной тем, что использует не четыре Call или четыре Put, а комбинацию обоих типов опционов.
В наиболее распространённой конструкции спреда — короткой железной бабочке (Short Iron Butterfly) — трейдер продаёт Call и Put на центральном страйке и покупает защитный Put ниже и защитный Call выше центрального страйка. Все четыре опциона имеют одинаковую экспирацию.
Такая позиция рассчитана на то, что цена к экспирации останется около центрального страйка. Защитные опционы ограничивают максимальный убыток при сильном движении рынка.
Существует и спред длинная железная бабочка (Long Iron Butterfly). В ней трейдер покупает Call и Put на центральном страйке и продаёт защитные опционы на крайних страйках. Эта стратегия, наоборот, ориентирована на сильное движение цены за пределы крыльев.
Различия между железной бабочкой и обычной
Характеристика | Обычная бабочка | Железная бабочка |
|---|---|---|
Состав | Только Call или только Put | Call и Put |
Страйки | 3 | 3 |
Количество опционов | 4 | 4 |
Типичная длинная конструкция | Дебет при открытии | Длинная железная бабочка обычно открывается за дебет |
Типичная короткая конструкция | Кредит при открытии | Короткая железная бабочка обычно открывается за кредит |
Максимальная прибыль | Около центрального страйка у длинной; за крыльями у короткой | За крыльями у длинной; около центрального страйка у короткой |
Максимальный риск | Ограничен в классической конструкции | Ограничен в классической конструкции с защитными опционами |
У обычной длинной бабочки максимальная прибыль достигается около центрального страйка. У короткой железной бабочки максимум прибыли также приходится на центральный уровень, но конструкция устроена иначе: трейдер получает кредит при открытии и использует купленные крайние опционы для ограничения убытка.
У длинной железной бабочки профиль противоположный: она рассчитана на сильное движение в любую сторону.
Отдельно отметим, что короткая железная бабочка выступает хеджем короткого стрэддла с помощью длинного стрэнгла. Конструкция приносит максимальную прибыль около центрального страйка, но ограничивает убыток за счёт защитных опционов.
В свою очередь, длинная железная бабочка — обратная конструкция: покупка стрэддла плюс продажа стрэнгла. Она рассчитана на сильное движение цены вверх или вниз, а проданные опционы на крайних страйках ограничивают потенциальную прибыль.
Пример короткой железной бабочки на криптовалютных опционах Bybit
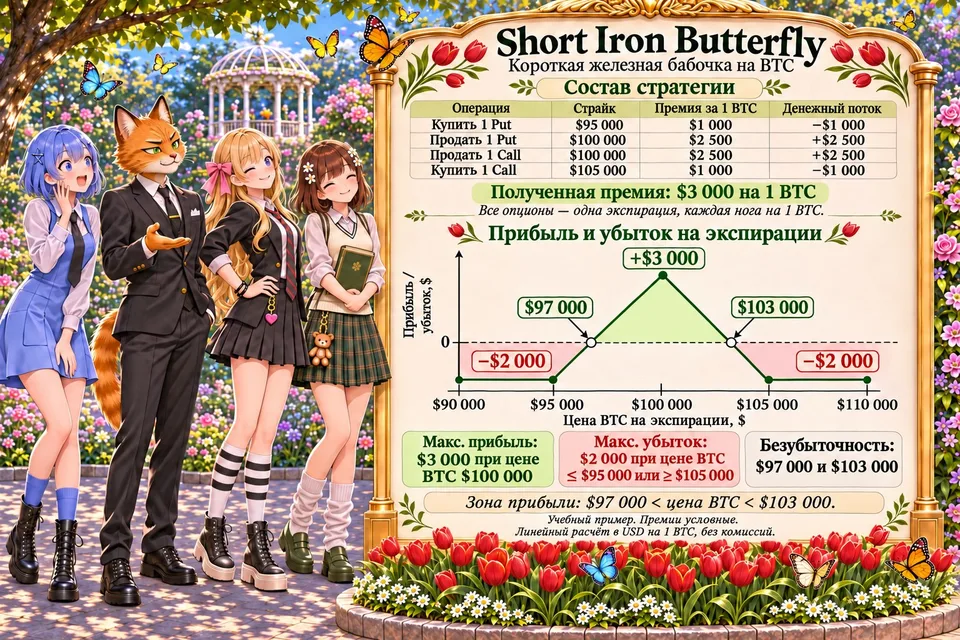
Рассмотрим BTC-опционы на Bybit. Предположим, индексная цена Bitcoin составляет $100 000, а трейдер ожидает, что к экспирации цена останется около этого уровня.
Для примера используем опционы BTCUSDT с одинаковой датой экспирации. Криптобиржа Bybit предлагает расчётные опционы европейского типа: они исполняются автоматически по истечении срока, без физической поставки базового актива, а расчёт производится в USDT. Итоговая цена расчёта определяется по средней индексной цене за 30 минут перед экспирацией.
Все премии ниже — условные, а не актуальные биржевые котировки. Для наглядности предполагается объём 1 BTC по каждой ноге стратегии; комиссии и расходы на маржу не учитываются.
Сборка позиции
Трейдер продаёт два опциона на центральном страйке $100 000 и покупает защитные опционы с отклонением на $5 000 в обе стороны.
Опцион | Страйк | Премия на 1 BTC | Операция | Денежный поток |
|---|---|---|---|---|
Put | $100 000 | $2 500 | Продать | +$2 500 |
Call | $100 000 | $2 500 | Продать | +$2 500 |
Put | $95 000 | $1 000 | Купить | −$1 000 |
Call | $105 000 | $1 000 | Купить | −$1 000 |
Итого | +$3 000 |
Чистый кредит при открытии составляет 3 000 USDT на 1 BTC объёма позиции. Это максимальная потенциальная прибыль конструкции при условии, что итоговая цена расчёта окажется на центральном страйке $100 000.
Расчёт прибыли и убытка
Цена BTC на экспирации | Результат по четырём опционам | Кредит при открытии | Итоговая прибыль/убыток |
|---|---|---|---|
$90 000 | −$5 000 | +$3 000 | −$2 000 |
$95 000 | −$5 000 | +$3 000 | −$3 000 |
$96 900 | −$3 000 | +$3 000 | $0 |
$98 000 | −$2 000 | +$3 000 | +$1 000 |
$100 000 | $0 | +$3 000 | +$3 000 |
$102 000 | −$2 000 | +$3 000 | +$1 000 |
$103 100 | −$3 000 | +$3 000 | $0 |
$105 000 | −$5 000 | +$3 000 | −$2 000 |
$110 000 | −$5 000 | +$3 000 | −$2 000 |
Все суммы указаны в USDT для объёма 1 BTC по каждой ноге. Результат по опционам показывает совокупную стоимость исполнения компонентов на экспирации до учёта первоначального кредита.
Например, если BTC окажется на уровне $98 000, проданный Put $100 000 создаст обязательство на 2 000 USDT. Защитный Put $95 000 останется вне денег, а Call-часть не даст результата по внутренней стоимости. После добавления кредита 3 000 USDT итоговая прибыль составит 1 100 USDT.
Если BTC упадёт до $90 000, проданный Put создаст обязательство на 10 000 USDT, а защитный Put $95 000 даст 5 000 USDT. Совокупный результат по опционам составит −5 000 USDT. После учёта кредита итоговый убыток будет равен 2 000 USDT.
Максимальная прибыль, убыток и безубыточность
Максимальная прибыль возникает при цене BTC $100 000:
Максимальная прибыль = чистый кредит = 3 000 USDT.
Ширина каждого защитного спреда составляет 5 000 USDT на 1 BTC. Поэтому максимальный убыток равен: -5 000+3 000 = 2 000 USDT.
Точки безубыточности рассчитываются от центрального страйка:
нижняя: $100 000 − $3 100 = $97 000;
верхняя: $100 000 + $3 100 = $103 000.
Таким образом, спред короткая железная бабочка приносит прибыль, если итоговая цена расчёта находится между точками безубыточности, и максимальную прибыль — при экспирации на центральном страйке. За пределами защитных страйков $95 000 и $105 000 убыток перестаёт увеличиваться.
Это теоретические результаты на экспирации. Фактический итог на Bybit будет зависеть от комиссии за сделки, комиссии за исполнение ITM-опционов и возможных расходов, связанных с маржинальными требованиями. Продавцы опционов также несут риск ликвидации, если обеспечение становится недостаточным.
А если ожидать сильного движения Bitcoin?
В таком случае можно рассмотреть длинную железную бабочку — обратную комбинацию тех же четырёх опционов:
купить Call и Put со страйком $100 000;
продать защитный Put $95 000;
продать защитный Call $105 000.
Пример длинной железной бабочки на криптовалютных опционах Bybit — Long Iron Butterfly
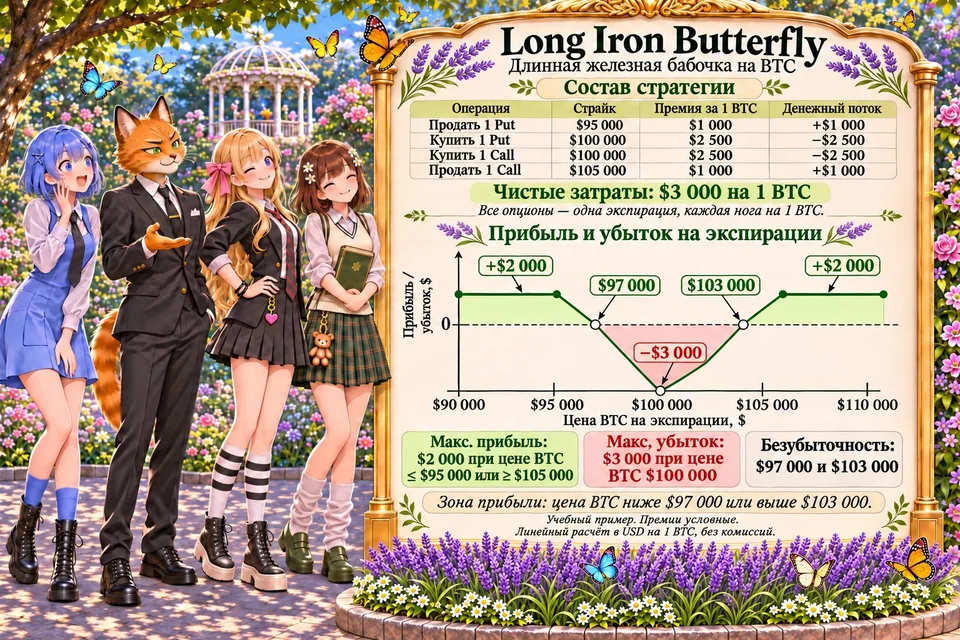
Спред длинная железная бабочка (Long Iron Butterfly) — стратегия, рассчитанная на сильное движение цены базового актива вверх или вниз. Она представляет собой покупку стрэддла и одновременную продажу защитного стрэнгла с более удалёнными страйками.
В отличие от длинного стрэддла, такая конструкция имеет ограниченную потенциальную прибыль: проданные защитные опционы компенсируют дальнейший рост выплат по купленным опционам за пределами крайних страйков.
Сборка позиции
Используем те же параметры, что и в примере короткой железной бабочки. Предположим, индексная цена Bitcoin составляет $100 000.
Трейдер ожидает сильного движения цены в течение срока действия опционов, но не знает, в какую сторону оно произойдёт.
Он открывает следующую позицию:
Опцион | Страйк | Премия на 1 BTC | Операция | Денежный поток |
|---|---|---|---|---|
Put | $100 000 | $2 500 | Купить | −$2 500 |
Call | $100 000 | $2 500 | Купить | −$2 500 |
Put | $95 000 | $1 000 | Продать | +$1 000 |
Call | $105 000 | $1 000 | Продать | +$1 000 |
Итого | −$3 000 |
Первоначальные расходы составляют 3 000 USDT на условный объём 1 BTC по каждой ноге. Это максимальный убыток стратегии.
Расчёт прибыли и убытка на экспирации
Цена BTC на экспирации | Результат по четырём опционам | Расходы при открытии | Итоговая прибыль/убыток |
|---|---|---|---|
$90 000 | +$5 000 | −$3 000 | +$2 000 |
$95 000 | +$5 000 | −$3 000 | +$2 000 |
$96 900 | +$3 000 | −$3 000 | $0 |
$98 000 | +$2 000 | −$3 000 | −$1 000 |
$100 000 | $0 | −$3 000 | −$3 000 |
$102 000 | +$2 000 | −$3 000 | −$1 000 |
$103 100 | +$3 100 | −$3 000 | $0 |
$105 000 | +$5 000 | −$3 000 | +$2 000 |
$110 000 | +$5 000 | −$3 000 | +$2 000 |
Все суммы приведены в USDT на условный объём 1 BTC по каждой ноге, без учёта комиссий.
Рассмотрим несколько сценариев.
Сценарий 1. Bitcoin остаётся около $100 000.
На экспирации все четыре опциона не имеют внутренней стоимости. Купленные Call и Put не приносят выплат, а проданные защитные опционы также истекают без исполнения.
Результат по опционам равен нулю. С учётом первоначальных расходов трейдер теряет 3 000 USDT. Это максимальный убыток.
Сценарий 2. Bitcoin падает до $90 000.
Купленный Put $100 000 даёт 10 000 USDT.
Проданный Put $95 000 создаёт обязательство на 5 000 USDT.
Оба Call не имеют внутренней стоимости.
Совокупный результат по опционам: 10000-5000=5000.
После вычета первоначальных расходов: 5000-3000=2 000.
Сценарий 3. Bitcoin растёт до $110 000.
Купленный Call $100 000 даёт 10 000 USDT.
Проданный Call $105 000 создаёт обязательство на 5 000 USDT.
Оба Put не имеют внутренней стоимости.
Результат по опционам снова составляет 5 000 USDT. После вычета расходов прибыль равна 2 000 USDT.
Максимальная прибыль, убыток и точки безубыточности
Ширина каждого защитного спреда составляет 5 000 USDT. Поэтому максимальная выплата по комбинации за пределами крайних страйков равна 5 000 USDT.
Максимальная прибыль: 5000-3 000=2000
Максимальный убыток: 3000
Он возникает при цене Bitcoin около центрального страйка $100 000.
Точки безубыточности:
Нижняя: $100 000 − $3 100 = $97 000.
Верхняя: $100 000 + $3 100 = $103 000.
Таким образом, длинная железная бабочка приносит прибыль, если цена расчёта окажется ниже $96 900 или выше $103 100. Внутри этого диапазона позиция завершается убытком, максимальным около $100 000.
Сравнение короткой и длинной железной бабочкой
Характеристика | Короткая железная бабочка | Длинная железная бабочка |
|---|---|---|
Центральные опционы | Продать Put и Call | Купить Put и Call |
Защитные опционы | Купить дальние Put и Call | Продать дальние Put и Call |
Денежный поток при открытии | +$3 000 | −$3 000 |
Максимальная прибыль | $3 000 | $2 000 |
Максимальный убыток | $2 000 | $3 000 |
Где максимальная прибыль | Около $100 000 | За пределами $95 000–105 000 |
Рыночный сценарий | Низкая волатильность, цена около центрального страйка | Сильное движение цены вверх или вниз |
Таким образом, короткая железная бабочка предназначена для относительно спокойного рынка, а длинная — для сценария сильного движения вверх или вниз.
Нетривиальный вопрос — какую бабочку выбрать
Выбор одной из бабочек зависит не только от направления движения, но и от цены опционов. Даже если трейдер правильно прогнозирует рынок, неудачное соотношение премии и возможной выплаты может привести к убытку.
Рыночное ожидание | Подходящая стратегия | Основная идея |
|---|---|---|
Цена останется около целевого уровня | Длинная бабочка на Call или Put | Ограниченный убыток и максимальная прибыль около центрального страйка |
Цена уйдёт за пределы крайних страйков | Короткая бабочка на Call или Put | Получение ограниченной прибыли при сильном движении |
Цена останется около центрального страйка, нужна комбинация Call и Put | Короткая железная бабочка | Кредит при открытии и защитные опционы по краям |
Ожидается сильное движение в любую сторону | Длинная железная бабочка | Покупка центральных Call и Put и продажа защитных крайних опционов |
Заключение
Бабочка позволяет ограничить риск и настроить профиль прибыли под определённый сценарий цены. Длинная бабочка на Call или Put рассчитана на то, что цена к экспирации окажется около центрального страйка. Короткая бабочка, напротив, зарабатывает при выходе цены за крайние страйки, но теряет деньги вблизи центрального уровня.
Железная бабочка использует одновременно Call и Put. Короткий вариант приносит премию при открытии и выигрывает от спокойного рынка, а длинный требует первоначальных расходов и рассчитан на сильное движение цены.
При сравнении стратегий важно учитывать первоначальные денежные потоки, максимальную прибыль, максимальный убыток и точки безубыточности. Перед открытием позиции необходимо также проверить ликвидность опционов, комиссии, дату экспирации и требования к обеспечению.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Опционная торговля связана с риском потери капитала. Даже стратегии с ограниченным максимальным убытком могут привести к полной потере первоначально вложенной суммы.