
Золото между геополитикой и ястребиной ФРС: что мешает новому росту
Введение
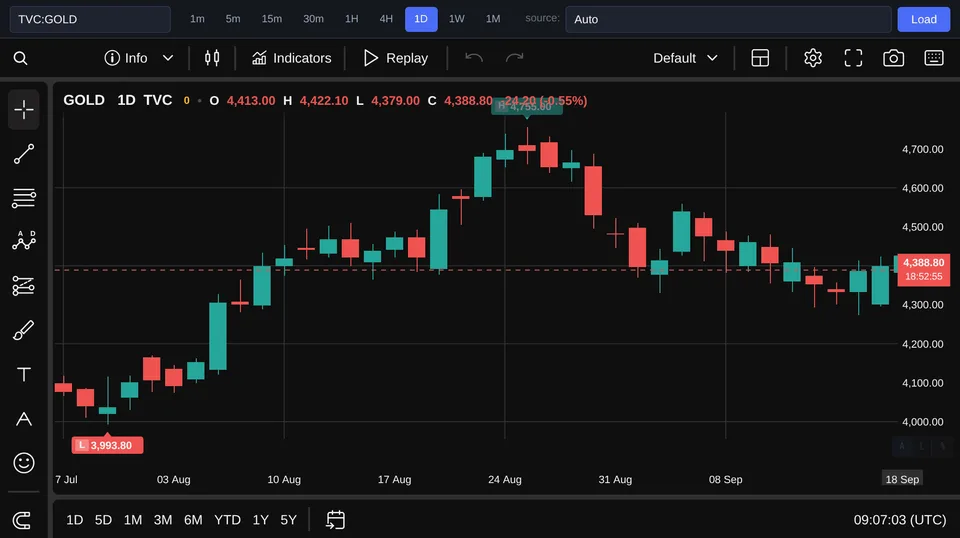
Золото показывает на первый взгляд странную реакцию: напряжённость на Ближнем Востоке сохраняет спрос на защитные активы, однако металл не растёт, а дешевеет. На момент написания статьи золото (TVC:GOLD) стоит 4 392 USD, снижение за день составляет 0,75%. Возникает закономерный вопрос: почему привычное убежище не получает нового импульса именно тогда, когда поводов для осторожности хватает? Противоречие исчезает, если разделить два механизма ценообразования. Геополитическая неопределённость заставляет часть инвесторов искать защиту, а ястребиная позиция ФРС и перспектива дальнейшего ужесточения повышают привлекательность облигаций и доллара. Дополнительное давление создаёт дорогая нефть: она способна поддерживать инфляцию и тем самым продлевать период высоких ставок. Главный вопрос сейчас не в том, существует ли защитный спрос, а в том, достаточно ли его, чтобы преодолеть высокую стоимость денег.
Подтверждённый факт: защитный спрос есть, но импульса нет
Наблюдаемая картина проста: золото торгуется по 4 392 USD и теряет за день 0,75%, хотя геополитический фон обычно помогает активам-убежищам. В течение торгов металл откатывал в район 4 360–4 370 USD, после чего восстановил часть снижения, но устойчивого движения вверх не возникло. Это не доказывает исчезновение геополитической премии. Цена отражает сумму одновременно действующих факторов, а не выносит отдельный вердикт каждой новости. Один источник спроса способен поддерживать рынок, пока другой оказывает более сильное давление. Тут золото ведёт себя как дверь с двумя доводчиками: один тянет вверх, второй вниз, и торжественной победы пока не получается. Важно различать поддержку цены и ускорение роста. Геополитические риски могут удерживать владельцев от активных продаж и привлекать покупателей на просадках, формируя ценовой пол. Но для устойчивого прорыва нужен дополнительный поток капитала, который окажется сильнее давления ставок, доходностей и доллара. Текущая динамика говорит о том, что геополитика смягчает снижение, но пока не задаёт направление рынку.
Три объяснения: слабая премия, высокие доходности и дорогая нефть
Первое объяснение состоит в том, что защитный спрос слабее тревожных заголовков. Инвесторы могут считать неопределённость достаточной для небольшой страховки, но недостаточной для масштабной перестройки портфелей. Часть геополитической премии при этом уже заложена в цену, поэтому новые сообщения не обязательно приводят к новым покупкам.
Рабочая гипотеза: стоимость денег пока сильнее страха
Наиболее убедительная рабочая гипотеза такова: процентный канал сейчас перевешивает геополитическую премию. Она объясняет обе стороны движения. Золото не обваливается, поскольку неопределённость поддерживает защитный спрос, но и не начинает новый устойчивый рост, потому что строгие ожидания по политике ФРС сохраняют высокую альтернативную стоимость владения металлом. Иначе говоря, геополитика строит пол, а денежные условия удерживают потолок. Решающим становится не сам уровень тревоги, а способность вызванных ею покупок преодолеть доходности облигаций и силу доллара. Отдельный тревожный заголовок может дать золоту краткий скачок, но эффект быстро выдохнется, если ожидания по ставкам не изменятся. Снижение доходностей, напротив, улучшало бы относительную привлекательность металла постоянно, а не только в минуты очередного всплеска беспокойства. Нефть усиливает тот же механизм. Если энергоносители остаются дорогими, инфляционные ожидания снижаются медленнее, а у ФРС становится меньше пространства для смягчения риторики. Поэтому спад нефтяных цен способен помочь золоту косвенно: ослабить один из источников инфляции, облегчить снижение облигационных доходностей и сократить ожидаемый срок жёсткой политики. Это вероятностное объяснение, а не закон природы. При исключительно сильном спросе на защиту золото способно расти одновременно с доходностями. Однако сочетание цены 4 392 USD и дневного движения на минус 0,75% показывает, что обычного защитного потока сейчас недостаточно. Пока рынок платит за доходность охотнее, чем за дополнительную страховку.
Какие сигналы подтвердят или опровергнут гипотезу
Главным подтверждением станет устойчивое снижение доходностей государственных облигаций одновременно с улучшением динамики золота. Важно именно совпадение тенденций на протяжении нескольких сессий, а не минутная реакция на отдельную новость. Второй сигнал — смягчение рыночных ожиданий относительно дальнейших решений ФРС: если вероятность дополнительного ужесточения уменьшится, а металл начнёт удерживать достигнутый рост, процентное объяснение получит весомую поддержку. Третье условие связано с нефтью. Её заметное снижение при стабильном или дорожающем золоте покажет, что ослабление инфляционного давления действительно освобождает пространство для металла. Ещё убедительнее будет комбинация более дешёвой нефти, снижающихся доходностей и ослабления доллара. Такой набор означал бы, что сразу несколько элементов прежнего сопротивления перестали работать против золота. Гипотезу придётся пересмотреть, если металл начнёт уверенно расти при дальнейшем повышении доходностей, жёстких ожиданиях по ставке и сохранении дорогой нефти. Это будет означать, что геополитический или иной защитный спрос перешёл из режима поддержки в режим доминирования. Ещё один повод для сомнений появится, если доходности устойчиво снизятся, доллар ослабнет, а золото всё равно не сможет удержать рост: тогда придётся искать препятствие в позиционировании инвесторов или исчерпании спроса. Проверять рабочую версию следует по совместному движению золота, доходностей, ожиданий по ставке, доллара и нефти. Один показатель может дать ложный сигнал, тогда как согласованная динамика нескольких рынков гораздо лучше раскрывает действующий механизм.
Вывод
Золото дешевеет вопреки напряжённости на Ближнем Востоке не потому, что инвесторы перестали воспринимать его как защитный актив. Геополитический спрос сохраняется, но сейчас он главным образом ограничивает глубину снижения. Направление определяет более сильный фактор — стоимость денег, которую поддерживают ястребиные ожидания по ФРС, высокие доходности и инфляционное влияние дорогой нефти. Краткий ответ на исходный вопрос: геополитика формирует для золота ценовой пол, а устойчивый новый рост, вероятнее всего, потребует ослабления процентного давления. Наиболее ясными сигналами станут снижение облигационных доходностей, смягчение ожиданий по политике ФРС либо удешевление нефти, уменьшающее инфляционные риски. Если золото начнёт уверенно расти без этих условий и вопреки усилению встречного ветра, рабочую гипотезу нужно будет признать несостоятельной.