
Почему спокойные индексы скрывают ослабление американского рынка
Введение
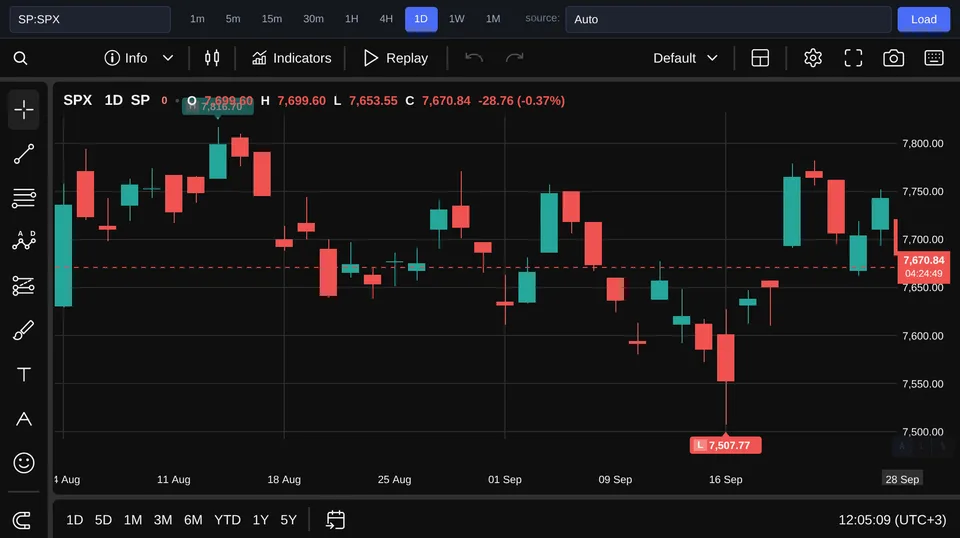
На поверхности день выглядит почти буднично: S&P 500 находится на отметке 7 671 пункта, потеряв 0,17%, а Nasdaq 100 при 30 339 пунктах даже прибавляет 0,21%. Но внутри рынка картина заметно тревожнее: по доступной оценке, выше своей 50-дневной средней остаётся лишь около четверти акций S&P 500, доходности казначейских облигаций США достигли многолетних максимумов, а Nvidia в рассматриваемую сессию не смогла сохранить ранний рост. Возникает главный вопрос: почему рынок выглядит уязвимым, если ведущие индексы почти не сдвинулись? Наиболее убедительный ответ состоит в том, что капитализационные индексы скрывают широкую переоценку акций из-за подорожавшего капитала. Осторожность перед публикацией данных по инфляции усиливает давление, однако слабая ширина указывает на проблему глубже обычной нервозности одного дня.
Что показывают индексы — и чего они не замечают
Сначала отделим подтверждённые факты от их интерпретации. Доходности Treasuries находятся на многолетних максимумах, широкие американские индексы в описываемую сессию закрылись под давлением, а Nvidia растеряла ранний подъём. На момент подготовки материала S&P 500 снизился на 0,17% до 7 671 пункта, тогда как технологический Nasdaq 100 вырос на 0,21% и достиг 30 339 пунктов. Противоречия здесь нет. Индекс, взвешенный по капитализации, способен держаться около прежнего уровня или расти, если несколько крупнейших компаний перекрывают снижение множества менее весомых участников. Плюс Nasdaq 100 подтверждает устойчивость спроса на наиболее влиятельные технологические бумаги, но ничего не говорит о здоровье всего рынка. Недостающую часть картины даёт ширина. Если выше 50-дневной средней торгуется лишь около четверти компонентов S&P 500, большинство акций уже утратило краткосрочный восходящий импульс. Индекс измеряет вес победителей, а ширина рынка — их количество. Чем уже круг лидеров, тем сильнее общий результат зависит от нескольких компаний. Пока мегакэпы двигают шкаф в одиночку; вопрос не в их силе, а в том, почему остальные почти перестали помогать.
Три объяснения ухудшения ширины
Первое объяснение — обычная секторная ротация. Согласно этой версии, деньги не покидают акции США, а переходят из циклических, небольших или менее прибыльных компаний в технологических лидеров с сильными балансами и устойчивыми денежными потоками. Это действительно может объяснить, почему Nasdaq 100 прибавляет 0,21%, пока S&P 500 теряет 0,17%. Однако здоровая ротация обычно создаёт новую широкую группу лидеров. Когда примерно три четверти компонентов S&P 500 находятся ниже 50-дневной средней, движение больше похоже не на передачу эстафеты между секторами, а на повышение требований к качеству компаний. Вторая версия — временное сокращение риска перед инфляционной статистикой. Неожиданные данные способны быстро изменить ожидания по ставкам и доходностям облигаций, поэтому уменьшение позиций заранее вполне рационально. Если причина только в этом, после публикации статистики участие акций в движении должно сравнительно быстро восстановиться. Третье объяснение — системное давление высоких доходностей Treasuries на оценки акций. Государственные облигации предлагают конкурирующую доходность и одновременно повышают ставку, по которой инвесторы оценивают будущую прибыль компаний. Чем привлекательнее безрисковая доходность, тем более убедительную прибыль или более низкую цену должна предложить акция. Особенно чувствительны к этому компании с долгом, потребностью в новом финансировании и прибылью, ожидаемой лишь через много лет.
Почему дорогой капитал — сильнейшая рабочая гипотеза
Наш редакционный вывод носит вероятностный, а не окончательный характер. Наиболее сильной выглядит третья версия, дополненная второй: многолетние максимумы доходностей создают фундаментальное давление, а ожидание инфляционных данных временно усиливает осторожность. Простая ротация объясняет расхождение S&P 500 и Nasdaq 100, но хуже объясняет масштаб внутренней слабости. Механизм довольно прямой.
Какие сигналы подтвердят или опровергнут гипотезу
Версию о давлении дорогого капитала подтвердит дальнейшее сокращение доли компонентов S&P 500 выше 50-дневной средней при сохранении доходностей Treasuries около многолетних максимумов. Дополнительными свидетельствами станут рост числа акций, обновляющих локальные минимумы, устойчивое отставание равновзвешенного S&P 500 от капитализационного индекса, а также слабость компаний средней капитализации и циклических отраслей. Такая комбинация покажет, что проблема распространяется дальше краткосрочного технического охлаждения. Полезно следить не только за направлением индекса после инфляционной публикации, но и за составом движения. Если S&P 500 растёт благодаря нескольким гигантам, а большинство компонентов остаётся ниже средних, фундаментальная картина почти не меняется. Однодневный отскок ширины тоже будет недостаточен: нужен устойчивый возврат участия на протяжении нескольких сессий. Гипотезу опровергнет последовательное расширение спроса при всё ещё высоких доходностях облигаций. Для этого больше акций должны закрепиться выше 50-дневных средних, лидерство — распространиться на циклические отрасли и средние компании, а индексы — расти без почти исключительной опоры на мегакэпы. Если рынок расширит участие даже при дорогом капитале, значит уверенность в прибылях перевесила давление ставок.
Итоговый ответ
Умеренные движения индексов сейчас недооценивают внутреннее напряжение американского рынка. S&P 500 снизился всего на 0,17% до 7 671 пункта, а Nasdaq 100 вырос на 0,21% до 30 339 пунктов, поскольку крупнейшие технологические компании пока способны стабилизировать показатели. Однако доля акций S&P 500 выше 50-дневной средней около четверти говорит о гораздо более слабом участии. Наиболее убедительная рабочая гипотеза — многолетние максимумы доходностей Treasuries повышают требуемую доходность акций и сжимают оценки за пределами узкого круга прибыльных лидеров. Осторожность перед инфляционной статистикой усиливает эффект, а обычная ротация объясняет лишь часть расхождения. Это ещё не подтверждение масштабного разворота, но уже раннее предупреждение: рынок стал более концентрированным и чувствительным к сбою среди крупнейших компаний.
Вывод
Краткий ответ на исходный вопрос таков: индексы выглядят спокойнее рынка, потому что вес нескольких технологических лидеров маскирует ухудшение динамики большинства акций. Решающий тест пройдёт не заголовочный уровень S&P 500, а ширина участия. Либо спрос устойчиво распространится на разные сектора и размеры компаний, либо ведущие индексы со временем отразят слабость, которая уже видна под их поверхностью.