
Пейроллы против 5%: что на самом деле оценивает рынок облигаций
Введение
Почему доходность 10-летних казначейских облигаций США держится около 5,24%, если консенсус перед сентябрьским отчётом предполагает лишь около 90 тыс. новых рабочих мест и безработицу 4,1%? На первый взгляд облигационный рынок готовится к куда более горячей экономике, чем прогнозируют аналитики. Однако противоречие становится понятнее, если разделить доходность на три составляющие: ожидания по ставке ФРС, оценку устойчивости экономики и дополнительную компенсацию за владение длинным долгом. Пейроллы важны как возможный сигнал для декабрьского решения ФРС, но один отчёт не способен полностью объяснить доходность десятилетних бумаг. Поэтому главный вопрос состоит не в том, двинет ли публикация рынок, а в том, какую часть уже сложившейся цены она действительно может подтвердить или опровергнуть.
Подтверждённые факты: умеренный прогноз и суровая доходность
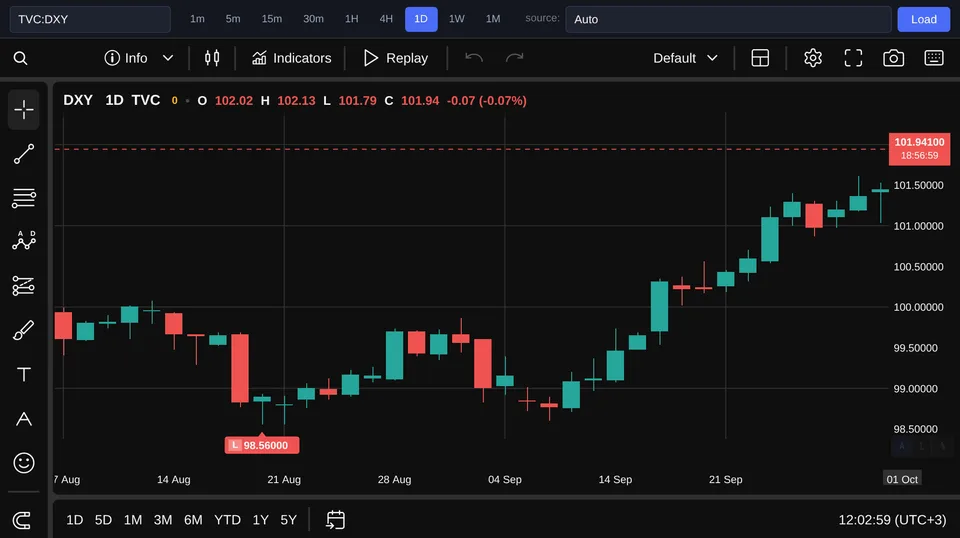
Исходные данные выглядят необычно рядом друг с другом. Консенсус предполагает появление примерно 90 тыс. рабочих мест в сентябре и безработицу на уровне 4,1%, тогда как доходность 10-летних UST находится около 5,24% — в области максимума с 2002 года. Обычно столь высокая стоимость долгосрочного заимствования указывает на серьёзную переоценку инфляции, денежной политики или рисков владения государственным долгом. Дополнительный сигнал даёт валютный рынок, хотя превращать его в окончательный вердикт не стоит. Индекс доллара TVC:DXY находится на отметке 102,0 пункта и снижается за день на 0,14%. Такая динамика доллара не подтверждает, что инвесторы прямо сейчас делают однозначную и широкую ставку на очередное повышение ставки ФРС. Если бы скачок доходности объяснялся исключительно новым всплеском тревоги по поводу декабрьского заседания, одновременное укрепление доллара сделало бы эту версию убедительнее. Расхождение не означает, что какой-то рынок ошибается. Доллар сильнее зависит от краткосрочного позиционирования и сравнения политики разных центробанков, а десятилетняя облигация должна учитывать годы инфляционной неопределённости, объёмы заимствований и риск изменения цены. Рынки здесь немного напоминают участников одного совещания, которые пришли с разными папками документов.
Три объяснения конкурируют за одну доходность
Первое объяснение самое прямое: инвесторы страхуются от результата заметно выше консенсуса в 90 тыс. рабочих мест. Сильный прирост занятости, особенно при снижении безработицы ниже 4,1%, показал бы, что спрос в экономике остаётся достаточно устойчивым для возможного повышения ставки в декабре. В этой версии часть доходности 5,24% является платой за риск более жёсткой политики, чем рынок ожидал ранее. Второе объяснение — рост премии за срок. Покупатель десятилетней бумаги фиксирует деньги на период, включающий несколько будущих циклов ФРС, поэтому требует компенсации за неопределённость вокруг инфляции, бюджетных заимствований и предложения новых облигаций. Если премия за срок действительно выросла, доходность может оставаться высокой даже без существенного повышения ожидаемой конечной ставки ФРС. Масштаб и устойчивость движения длинных бумаг согласуются с этой версией лучше, чем с историей, построенной вокруг единственной публикации. Третье объяснение — сценарий «выше дольше» без обязательного нового повышения.
Рабочая гипотеза: премия за срок плюс высокая ставка надолго
Редакционный вывод носит вероятностный характер: уровень 5,24% лучше всего объясняется сочетанием повышенной премии за срок и ожидания длительной ограничительной политики. Возможное декабрьское повышение остаётся дополнительным риском, но вряд ли служит единственной причиной. Наиболее сильная гипотеза состоит в том, что рынок переоценивает не только следующее решение ФРС, но и весь будущий период дорогих денег. Эта версия убедительнее гипотезы «всё решают пейроллы», потому что доходность десятилетней бумаги складывается из ожидаемой траектории краткосрочных ставок на много лет и компенсации за неопределённость. Один сильный отчёт способен повысить вероятность ещё одного шага ФРС, но не устраняет вопросы об инфляции, предложении госдолга и готовности инвесторов держать длинные бумаги. Аналогично слабый отчёт может вызвать ралли облигаций, не гарантируя возвращения доходности к прежним уровням. Консенсус около 90 тыс. рабочих мест сам поддерживает такое разделение причин. Если рынок действительно считает этот результат базовым, доходность у исторически высокой отметки должна включать нечто большее, чем страх перед сюрпризом в одной строке статистики. Иначе цена длинного долга оказывается слишком чувствительной к событию, которое определяет лишь часть будущей политики.
Что подтвердит или опровергнет гипотезу
Первый тест — сочетание сильных пейроллов и реакции нескольких рынков. Занятость заметно выше 90 тыс., безработица ниже 4,1%, рост доходности от уровня 5,24% и укрепление DXY выше 102,0 пункта покажут, что канал декабрьского повышения действительно работает. Однако если доллар и краткосрочные ожидания по ставке отреагируют сильнее длинных облигаций, это будет означать, что в десятилетней доходности уже содержалась значительная премия, не связанная непосредственно с отчётом. Второй тест — обычный результат без устойчивого снижения доходности. Если прирост занятости окажется около 90 тыс., безработица сохранится возле 4,1%, а длинные ставки останутся высокими, рынок фактически сообщит, что его беспокоит не только следующее заседание ФРС. Сохранение доходности вблизи текущего уровня после нейтрального отчёта подтвердит сочетание премии за срок и сценария «выше дольше». Опровержением станет противоположная картина: слабые пейроллы, безработица выше 4,1% и устойчивое падение доходности от 5,24%. Если при этом DXY не сможет восстановиться с уровня 102,0 после дневного снижения на 0,14%, версия о большой роли ожиданий декабрьского решения получит дополнительную поддержку. Важна именно устойчивость реакции: первое движение нередко отражает закрытие позиций и автоматические сделки, тогда как направление после изучения деталей отчёта лучше показывает изменение фундаментальной оценки.
Вывод
Краткий ответ таков: сентябрьские пейроллы могут стать вердиктом по вероятности декабрьского повышения ставки, но не объясняют целиком доходность 10-летних UST около 5,24%. Сильный отчёт усилит аргументы в пользу дополнительного ужесточения, а слабый даст облигациям возможность восстановиться. Наиболее убедительная рабочая версия — рынок одновременно закладывает длительный период ограничительной политики и требует повышенную компенсацию за владение длинным долгом. Она сохранит силу, если после результата около консенсуса доходность останется высокой, и будет опровергнута, если явно слабый рынок труда вызовет её устойчивый разворот вниз.