
Передышка ФРС в октябре: почему рынок всё ещё держит в уме декабрь
Введение
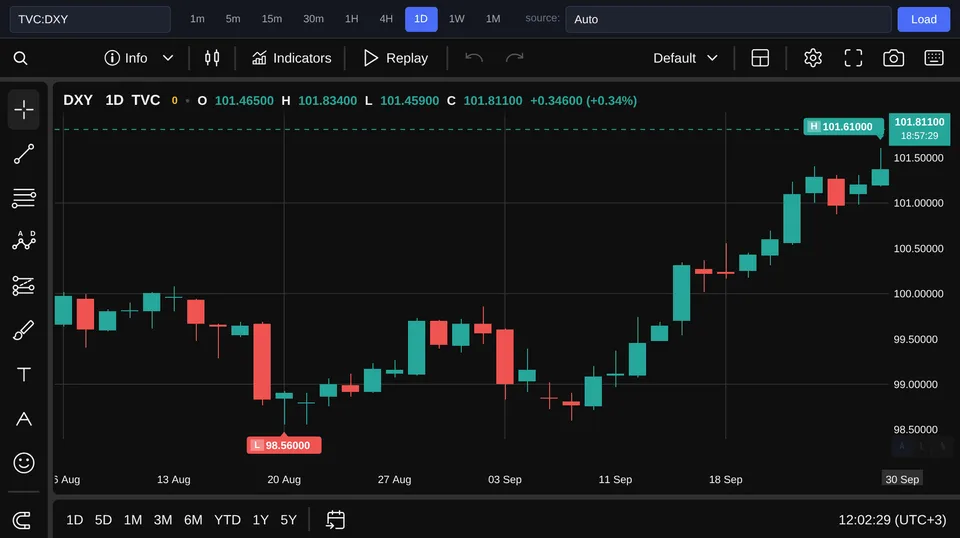
Базовый индекс расходов на личное потребление за август оказался мягче ожиданий и заметно изменил расклад перед ближайшим заседанием ФРС. Рыночная вероятность повышения ставки в октябре опустилась примерно с 51% до 37–39%, хотя ещё неделей ранее находилась около 70%. При этом новый шаг вверх к декабрю по-прежнему почти полностью заложен в цены, а индекс доллара TVC:DXY не демонстрирует капитуляции: он находится на уровне 101.8 USD и прибавляет за день 0.36%. На первый взгляд картина выглядит противоречиво. Если инфляция слабеет, почему трейдеры не отказались от декабрьского повышения, а доллар даже укрепляется? Главный вопрос здесь не в том, исчез ли риск дальнейшего ужесточения, а в том, перенёс ли рынок этот риск с ближайшего заседания на более поздний срок. Пока факты лучше согласуются именно с переносом календаря, однако пятничный отчёт по занятости способен быстро проверить эту версию.
Что именно изменилось после данных по инфляции
Начнём с подтверждённых фактов, чтобы ожидания не притворялись свершившейся политикой. После более мягкого базового PCE вероятность октябрьского повышения снизилась до 37–39% с примерно 51%, а за неделю сокращение оказалось ещё выразительнее — от уровня около 70%. Одновременно рынок продолжил почти полностью учитывать ещё один шаг ФРС к декабрю. Это означает, что инвесторы гораздо сильнее пересмотрели срочность решения, чем его принципиальную возможность. Пауза в октябре даёт регулятору время получить дополнительные сведения об инфляции, спросе и занятости, не закрывая дверь для последующего повышения. Рынок убрал из октябрьского сценария уверенность, но сохранил декабрьскую опциональность. Динамика доллара этому прочтению не противоречит. Индекс TVC:DXY стоит на отметке 101.8 USD и растёт на 0.36% за день: поведение скорее устойчивое, чем характерное для полного отказа от жёсткого сценария. Сам по себе один дневной прирост ничего не доказывает, но он важен как наблюдаемый факт: валютный рынок пока не подтверждает идею решительного голубиного разворота.
Три объяснения октябрьского отступления
Первое объяснение — экономическое и самое прямое. Более мягкая базовая инфляция уменьшает необходимость действовать немедленно: если ценовое давление действительно ослабевает, ФРС может позволить себе дождаться следующих публикаций. В этой версии отчёт изменил расчёт для октября, но ещё не дал достаточных оснований окончательно завершить цикл ужесточения. Второе объяснение состоит в том, что рынок не считает один благоприятный показатель доказательством устойчивой дезинфляции. Отдельный релиз способен дать регулятору передышку, однако для уверенного вывода нужна последовательность данных. Мягкий месяц оправдывает терпение, но не удостоверяет, что инфляционная проблема уже решена. Поэтому декабрь остаётся удобной точкой для возможного действия после дополнительной проверки экономики. Третье объяснение связано с позиционированием участников. Вероятность около 70% неделей ранее могла отражать чрезмерную концентрацию ставок на октябрь, и мягкий PCE заставил часть этих позиций быстро закрыться. Тогда снижение сначала примерно до 51%, а затем до 37–39% является смесью нового экономического вывода и технической коррекции — рынок, образно говоря, просто обнаружил слишком много пальто на одном октябрьском крючке. Эти версии не исключают друг друга. Инфляционные данные могли одновременно улучшить основания для паузы и запустить пересмотр слишком агрессивных ставок. Спор идёт о масштабе перемены: начался ли полноценный поворот к более мягкой политике или изменилась лишь наиболее вероятная дата следующего решения.
Почему устойчивый доллар важен, но не даёт готового ответа
Если бы участники решили, что дальнейшее повышение ставки практически исключено, устойчивое ослабление доллара выглядело бы естественнее. Однако DXY находится на уровне 101.8 USD и за день прибавляет 0.36%, поэтому валютный рынок пока не ведёт себя так, будто вся история ужесточения закончилась. Сила доллара согласуется с переносом риска повышения на декабрь лучше, чем с полным исчезновением этого риска. Но это редакционный вывод, а не отдельное доказательство намерений ФРС. На курс доллара воздействуют не только ожидания по одной ставке, и дневное движение может включать другие факторы. Поэтому показатель полезен как перекрёстная проверка: его устойчивость поддерживает рабочую гипотезу, но не способна подтвердить её самостоятельно. Наиболее сильное объяснение всей комбинации данных выглядит так: рынок признал, что после мягкого PCE ФРС необязательно спешить в октябре, но не увидел достаточных оснований снять с повестки ещё один шаг. Именно эта гипотеза одновременно объясняет падение октябрьской вероятности, высокие ожидания на декабрь и отсутствие заметной слабости доллара. Техническая коррекция могла усилить движение, однако одна она хуже объясняет сохранение почти полностью заложенного декабрьского повышения.
Какие сигналы подтвердят или опровергнут рабочую гипотезу
Практической проверкой станет пятничный отчёт по занятости, поскольку мягкий PCE не отвечает на вопрос об устойчивости спроса на труд и зарплатного давления. Если данные укажут на сохраняющуюся прочность рынка труда, инвесторы могут решить, что инфляционные риски остаются достаточно высокими. Если же картина заметно ослабеет, возрастёт вероятность того, что уже действующие ограничения политики выполняют необходимую работу без дополнительного повышения. Гипотеза о переносе сроков получит подтверждение при трёх наблюдаемых условиях. Вероятность октябрьского шага останется возле пониженного диапазона 37–39%, ожидание декабрьского повышения сохранится высоким, а доллар после статистики не перейдёт к устойчивому снижению. Такое сочетание покажет, что рынок продолжает учитывать ужесточение, но предпочитает разместить его позже в календаре. Опровергнуть гипотезу можно в обе стороны.
Вывод
Мягкий базовый PCE снизил необходимость немедленного шага ФРС, поэтому вероятность октябрьского повышения упала примерно с 51% до 37–39% после уровня около 70% неделей ранее. Но один благоприятный инфляционный отчёт не доказал устойчивость замедления цен, а потому рынок сохранил почти полностью заложенное повышение к декабрю. Уровень DXY в 101.8 USD и дневной рост на 0.36% также не похожи на признание окончательного завершения ужесточения. Краткий ответ на исходный вопрос: ФРС получила передышку по срокам, но не окончательное разрешение больше не повышать ставку. Отчёт по занятости покажет, действительно ли октябрь уступил место декабрю или инвесторам придётся пересмотреть весь сценарий дальнейшего ужесточения.