
Отчётность банков США: какая прибыль оправдает высокие оценки акций
Введение
Достаточно ли банкам показать сильную прибыль, чтобы оправдать высокие ожидания инвесторов? В исходном календаре на 13 октября заявлены отчёты JPMorgan Chase, Citigroup и Wells Fargo, а центральная интрига — способность результатов поддержать оценки акций. Однако опубликованных показателей в предоставленном контексте нет, поэтому перед нами разбор условий, при которых такая оценка получит опору. Главный вопрос здесь — сколько сегодняшней прибыли банк сможет заработать снова, сохранив приемлемый кредитный риск.
Что показывают котировки и чего они не объясняют
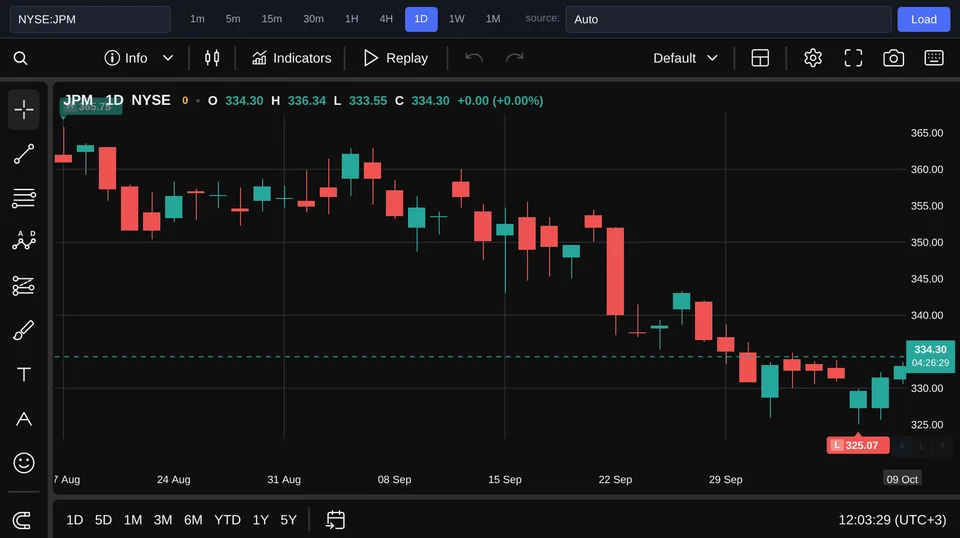
На момент написания предоставленная котировка JPMorgan Chase составляет 334.3 USD, изменение за день — +0.39%. Для Wells Fargo указаны 83.32 USD и -0.28% за день; сопоставимой котировки Citigroup в исходных данных нет. Это конкретные наблюдения, но они сами по себе не раскрывают мотивы покупателей и продавцов. Разнонаправленное движение акций не доказывает различий в качестве прибыли. Оно может отражать ожидания отчётности, изменение позиций инвесторов или отдельные обстоятельства каждого банка. Выбрать одну причину по двум дневным изменениям нельзя: для этого нужны дополнительные сведения. Столь же осторожно следует обращаться с тезисами о рекордных прибылях и близости рынка к историческим максимумам. В предоставленном материале они описывают ожидания, но не сопровождаются подтверждёнными результатами банков или коэффициентами оценки. Абсолютная цена акции тоже не отвечает на вопрос, дорого ли стоит бизнес относительно его прибыли и капитала. Отчёт должен укрепить представление о будущих доходах, чтобы поддержать высокую оценку. Даже отличный квартал способен разочаровать рынок, если инвесторы заранее рассчитывали на большее. Биржа иногда приходит к ужину, уже попробовав десерт: приятный результат мог попасть в цену раньше публикации.
Три объяснения уверенности инвесторов
Первое вероятностное объяснение — устойчивое улучшение основного бизнеса. Чистый процентный доход, то есть разница между процентными доходами и расходами, поддерживает прибыль, когда доходность активов сочетается с управляемой стоимостью фондирования. Комиссии добавляют другой источник выручки, а контроль расходов помогает сохранить заработанное. Самая прочная опора возникает, когда прибыль поддерживают несколько повторяемых источников. Тогда слабость одного направления не обязательно разрушает весь результат. Но это пока объяснение возможной уверенности рынка, а не установленное описание нынешнего положения трёх банков. Второе объяснение — временно благоприятный квартал: высокая торговая активность, отдельные крупные сделки или разовые доходы. Уменьшение резервов также способно улучшить итоговую прибыль, хотя оно не равнозначно росту текущих доходов от клиентов. Такие факторы нельзя автоматически считать плохими, но переносить их вклад на следующие кварталы без обоснования рискованно. Третье объяснение — инвесторы оплачивают ожидаемое улучшение будущей доходности, например благодаря эффективности бизнеса. В этом случае текущий результат может быть лишь промежуточной проверкой более долгой истории. Ожидания будущего улучшения требуют конкретного механизма: какие доходы вырастут, какие расходы сократятся и почему. Обещание менеджмента становится убедительнее, когда в отчётности уже видны соответствующие изменения.
Почему устойчивость прибыли — главная рабочая гипотеза
Редакционная рабочая гипотеза такова: высокие оценки получают наиболее надёжную поддержку при устойчивых доходах, контролируемых расходах и ограниченных кредитных потерях. Это аналитический вывод о критериях оценки, а не утверждение, что JPMorgan Chase, Citigroup или Wells Fargo уже выполнили эти условия. Его преимущество в том, что он связывает результат квартала со способностью зарабатывать дальше. Рекорд прибыли убедителен настолько, насколько устойчивы его основные составляющие. Поэтому сначала стоит сопоставить чистый процентный доход с прогнозом менеджмента и объяснением стоимости привлечённых средств. Затем нужно рассмотреть комиссии вместе с расходами: увеличение выручки даёт меньше пользы, если её получение требует ещё более быстрого роста затрат. Отдельная проверка — кредитное качество. Расходы на создание резервов отражают оценку ожидаемых потерь, а списания показывают уже признанные потери по кредитам; это связанные, но разные показатели. Снижение резервных расходов следует читать вместе с динамикой просрочки, списаниями и объяснениями банка, иначе улучшение прибыли легко принять за улучшение состояния заёмщиков. Совпадение сигналов доходов, расходов и кредитного качества важнее одного сильного показателя.
Какие наблюдения подтвердят или опровергнут гипотезу
Подтверждением станет сохранение или повышение прогноза основных доходов с понятным объяснением его предпосылок. Дополнительный аргумент — рост прибыли, который сохраняется после исключения существенных разовых статей и не зависит главным образом от высвобождения резервов. Контроль расходов должен проявляться в результатах, а не оставаться обещанием на будущие периоды. Кредитная динамика должна согласовываться с заявленной устойчивостью прибыли. Это означает сопоставление просрочки, списаний и резервов с оценкой рисков, которую даёт менеджмент. Не каждый показатель обязан улучшаться, но ухудшение должно оставаться совместимым с прогнозом доходности и иметь внятное объяснение. Гипотеза ослабнет, если банки снизят прогнозы, стоимость фондирования начнёт сильнее давить на доходы или расходы будут расти быстрее выручки без убедительной причины. Ещё один сигнал против неё — ухудшение платёжной дисциплины заёмщиков, которое потребует большего покрытия кредитных потерь. Сильный итог квартала при решающем вкладе временных факторов также не подтвердит способность повторить результат. Реакция акций после публикации — дополнительное наблюдение, а не окончательный вердикт. Падение после хорошего отчёта может означать, что ожидания были выше, а рост после смешанного результата — облегчение инвесторов. Поэтому для каждого банка полезнее сопоставить состав прибыли и прогнозы с последующими результатами, чем объявлять первую реакцию цены доказательством качества бизнеса.
Вывод
Сильная прибыль способна поддержать высокие оценки банковских акций, но одного рекорда для этого недостаточно. Для JPMorgan Chase, Citigroup и Wells Fargo решающими будут повторяемость доходов, контроль расходов, кредитное качество и обоснованность прогнозов. Пока опубликованные результаты не представлены, ответ остаётся условным: ожидания получат прочную опору, если источники прибыли выдержат проверку и дадут основания рассчитывать на её продолжение.