
Кондор в опционах: виды стратегий и примеры расчёта
Опционный кондор (Condor Spread) — комбинация из четырёх опционов, позволяющая построить позицию под определённый сценарий движения цены. В зависимости от конструкции трейдер может зарабатывать на нахождении цены внутри диапазона или на её выходе за пределы этого диапазона.
Кондоры используют, когда недостаточно спрогнозировать только направление рынка. Важно также оценить масштаб движения к экспирации. Например, трейдер может ожидать, что акция останется между $95 и $105, либо, напротив, рассчитывать на сильный рост или падение.
Существует несколько разновидностей кондора: классические конструкции на Call или Put, а также железный кондор, объединяющий опционы двух типов. У них разные профили прибыли и убытка, поэтому при выборе стратегии необходимо смотреть не только на название, но и на то, какие опционы покупаются и продаются.
Классификация опционных кондоров следующая.
Стратегия | Какие опционы используются | Денежный поток при открытии | Где достигается максимальная прибыль |
|---|---|---|---|
Длинный кондор на Call | Четыре Call | Дебет — оплата позиции | Между двумя внутренними страйками |
Длинный кондор на Put | Четыре Put | Дебет — оплата позиции | Между двумя внутренними страйками |
Короткий кондор на Call | Четыре Call | Кредит — получение премии | За пределами крайних страйков |
Короткий кондор на Put | Четыре Put | Кредит — получение премии | За пределами крайних страйков |
Короткий железный кондор | Два Put и два Call | Обычно кредит | Между страйками проданных опционов |
Длинный железный кондор | Два Put и два Call | Обычно дебет | За пределами крайних страйков |
У классического кондора все четыре опциона относятся к одному типу. У железного кондора используются одновременно Call и Put.
При этом слова «длинный» и «короткий» не следует трактовать как универсальное указание на направление движения рынка. Особенно это касается железного кондора: в профессиональной литературе есть различия в терминологии. Поэтому надёжнее указывать состав позиции, чистый дебет или кредит и область максимальной прибыли.
Для всех расчетов прибыли и убытка используется единый принцип:
Итоговая прибыль/убыток = результат по опционам на экспирации + чистый денежный поток при открытии − дополнительные расходы.
Результат по опционам на экспирации включает выплаты по купленным контрактам и обязательства по проданным. Чистый денежный поток при открытии — это все полученные премии за вычетом уплаченных.
Поэтому результат по опционам не равен итоговой прибыли. Например, если трейдер получил при открытии $4 на акцию, а на экспирации результат по опционам составил −$10, итоговый убыток равен $6 на акцию.
Все цены и премии в статье условные, а не реальные рыночные котировки. Расчёты приведены на одну акцию или единицу базового актива без комиссий, налогов и проскальзывания. Предполагаются одинаковая экспирация всех опционов и равные расстояния между соседними страйками.
Длинные кондоры
Длинный кондор на Call — Long Call Condor
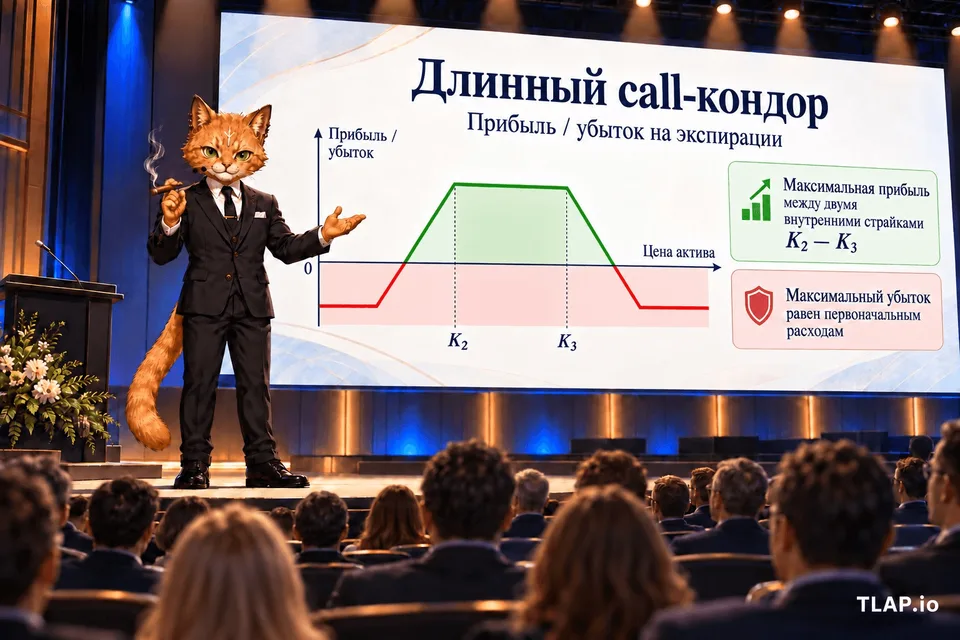
Длинный кондор на Call применяют, когда трейдер ожидает, что к экспирации цена останется в определённом диапазоне. Он покупает Call с самым низким страйком, продаёт Call на втором страйке, продаёт ещё один Call на третьем и покупает Call с самым высоким страйком.
Стратегия обычно открывается за дебет. Максимальная прибыль достигается между двумя внутренними страйками, а максимальный убыток равен первоначальным расходам.
Предположим, акция торгуется по $100. Трейдер ожидает, что через месяц цена останется в районе $95–105.
Опцион | Страйк | Премия на акцию | Операция | Денежный поток |
|---|---|---|---|---|
Call | $85 | $17,00 | Купить 1 | −$17,00 |
Call | $95 | $10,00 | Продать 1 | +$10,00 |
Call | $105 | $5,00 | Продать 1 | +$5,00 |
Call | $115 | $2,00 | Купить 1 | −$2,00 |
Итого | −$4,00 |
Первоначальные расходы составляют $4 на акцию.
Результат на экспирации имеет следующий вид.
Цена акции | Результат по опционам | Денежный поток при открытии | Итоговая прибыль/убыток |
|---|---|---|---|
$80 | $0 | −$4,00 | −$4,00 |
$89 | +$4,00 | −$4,00 | $0 |
$90 | +$5,00 | −$4,00 | +$1,00 |
$95 | +$10,00 | −$4,00 | +$6,00 |
$100 | +$10,00 | −$4,00 | +$6,00 |
$105 | +$10,00 | −$4,00 | +$6,00 |
$110 | +$5,00 | −$4,00 | +$1,00 |
$111 | +$4,00 | −$4,00 | $0 |
$115 | $0 | −$4,00 | −$4,00 |
$120 | $0 | −$4,00 | −$4,00 |
Между страйками $95 и $105 результат по опционам достигает $10 на акцию. После вычета расходов максимальная прибыль составляет $6 на акцию.
Основные параметры:
Максимальная прибыль: $10 − $4 = $6 на акцию.
Максимальный убыток: $4 на акцию.
Нижняя точка безубыточности: $85 + $4 = $89.
Верхняя точка безубыточности: $115 − $4 = $111.
Вне крайних страйков $85 и $115 выплаты по опционам взаимно компенсируются, поэтому итоговый убыток равен первоначальному дебету $4.
Длинный кондор на Put — Long Put Condor
Длинный кондор на Put рассчитан на тот же сценарий — цена к экспирации должна остаться около заданного диапазона. Отличие заключается в типе опционов и порядке страйков.
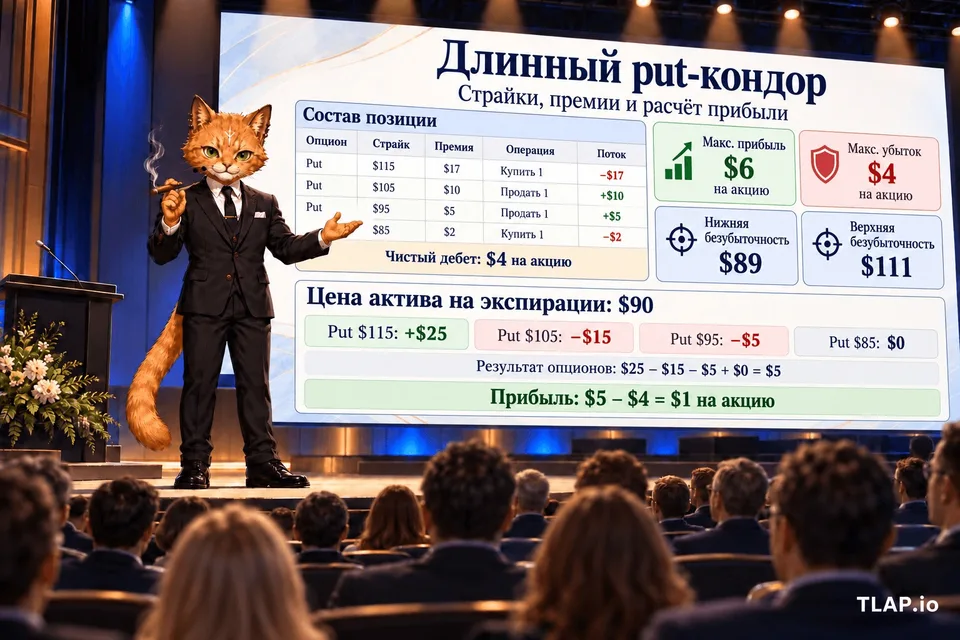
Трейдер покупает Put с самым высоким страйком, продаёт два Put на внутренних страйках и покупает Put с самым низким страйком.
Акция торгуется по $100. Трейдер ожидает, что цена останется в районе $95–105.
Опцион | Страйк | Премия на акцию | Операция | Денежный поток |
|---|---|---|---|---|
Put | $115 | $17,00 | Купить 1 | −$17,00 |
Put | $105 | $10,00 | Продать 1 | +$10,00 |
Put | $95 | $5,00 | Продать 1 | +$5,00 |
Put | $85 | $2,00 | Купить 1 | −$2,00 |
Итого | −$4,00 |
Чистые расходы при открытии составляют $4 на акцию.
Проверка выплат следующая.
Цена акции | Купленный Put $115 | Проданный Put $105 | Проданный Put $95 | Купленный Put $85 | Результат по опционам | Итоговая прибыль/убыток |
|---|---|---|---|---|---|---|
$80 | +$35 | −$25 | −$15 | +$5 | $0 | −$4 |
$85 | +$30 | −$20 | −$10 | $0 | $0 | −$4 |
$89 | +$26 | −$16 | −$6 | $0 | +$4 | $0 |
$90 | +$25 | −$15 | −$5 | $0 | +$5 | +$1 |
$95 | +$20 | −$10 | $0 | $0 | +$10 | +$6 |
$100 | +$15 | −$5 | $0 | $0 | +$10 | +$6 |
$105 | +$10 | $0 | $0 | $0 | +$10 | +$6 |
$110 | +$5 | $0 | $0 | $0 | +$5 | +$1 |
$111 | +$4 | $0 | $0 | $0 | +$4 | $0 |
$115 | $0 | $0 | $0 | $0 | $0 | −$4 |
$120 | $0 | $0 | $0 | $0 | $0 | −$4 |
Все значения указаны на одну акцию без комиссий. Например, при цене $90 купленный Put $115 даёт $25 внутренней стоимости. Проданные Put $105 и $95 создают обязательства на $15 и $5. Совокупный результат по опционам составляет $5, а после вычета дебета $4 прибыль равна $1.
Основные параметры:
Максимальная прибыль: $6 на акцию.
Максимальный убыток: $4 на акцию.
Нижняя точка безубыточности: $89.
Верхняя точка безубыточности: $111.
При согласованных премиях и одинаковых страйках длинные кондоры на Call и Put имеют одинаковый профиль выплат на экспирации. На практике их фактические премии могут различаться.
Короткие кондоры
Короткий кондор на Call — Short Call Condor
Короткий кондор на Call — обратная позиция относительно длинного кондора на Call. Трейдер продаёт Call на крайних страйках и покупает два Call на внутренних.
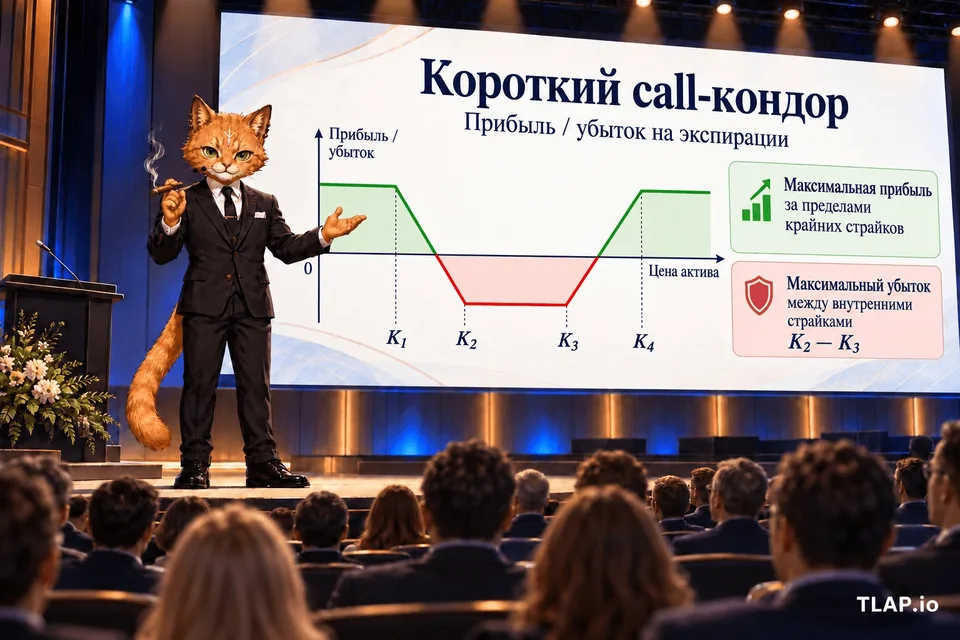
Эта конструкция обычно открывается за кредит и предназначена для торговли сильным движением цены. Максимальная прибыль возникает за пределами крайних страйков, а максимальный убыток — между внутренними страйками.
Используем те же страйки и премии, что и для длинного кондора.
Опцион | Страйк | Операция | Денежный поток |
|---|---|---|---|
Call | $85 | Продать 1 | +$17,00 |
Call | $95 | Купить 1 | −$10,00 |
Call | $105 | Купить 1 | −$5,00 |
Call | $115 | Продать 1 | +$2,00 |
Итого | +$4,00 |
При открытии трейдер получает кредит $4 на акцию.
Цена акции | Результат по опционам | Кредит при открытии | Итоговая прибыль/убыток |
|---|---|---|---|
$80 | $0 | +$4,00 | +$4,00 |
$85 | $0 | +$4,00 | +$4,00 |
$89 | −$4,00 | +$4,00 | $0 |
$90 | −$5,00 | +$4,00 | −$1,00 |
$95 | −$10,00 | +$4,00 | −$6,00 |
$100 | −$10,00 | +$4,00 | −$6,00 |
$105 | −$10,00 | +$4,00 | −$6,00 |
$110 | −$5,00 | +$4,00 | −$1,00 |
$111 | −$4,00 | +$4,00 | $0 |
$115 | $0 | +$4,00 | +$4,00 |
$120 | $0 | +$4,00 | +$4,00 |
Максимальная прибыль — $4 на акцию. Она достигается при цене не выше $85 либо не ниже $115. Максимальный убыток равен $6 на акцию и возникает между $95 и $105.
Точки безубыточности — $89 и $111.
Таким образом, профиль короткого классического кондора противоположен длинному: максимальная прибыль находится за пределами внешних страйков, а максимальный убыток — в центральной области.
Короткий кондор на Put — Short Put Condor
Короткий кондор на Put — обратная позиция относительно длинного кондора на Put. Трейдер продаёт Put на крайних страйках и покупает два Put на внутренних.
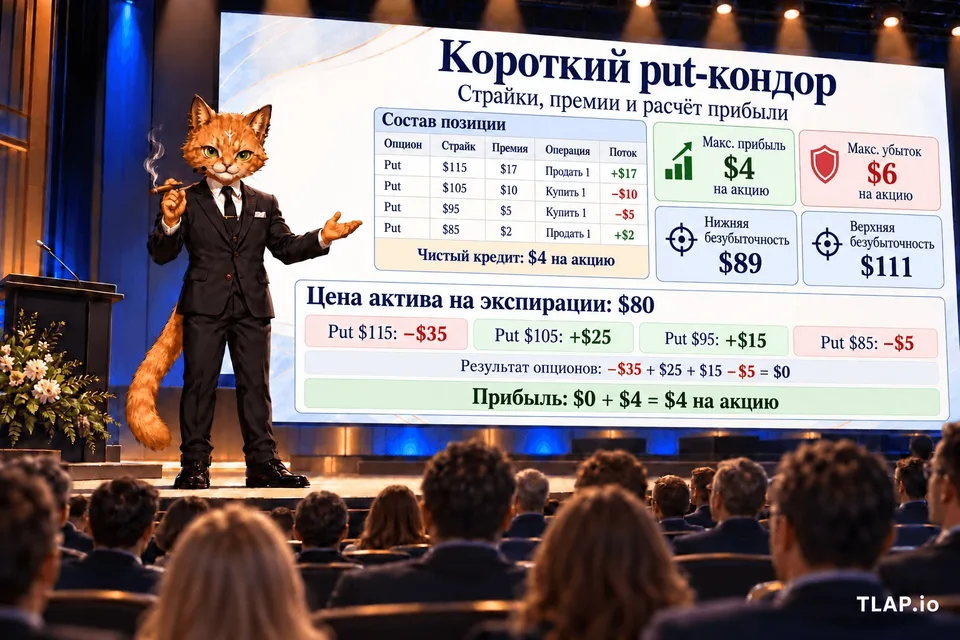
Стратегия рассчитана на выход цены за пределы крайних страйков.
Опцион | Страйк | Операция | Денежный поток |
|---|---|---|---|
Put | $115 | Продать 1 | +$17,00 |
Put | $105 | Купить 1 | −$10,00 |
Put | $95 | Купить 1 | −$5,00 |
Put | $85 | Продать 1 | +$2,00 |
Итого | +$4,00 |
Чистый кредит при открытии составляет $4 на акцию.
Цена акции | Результат по опционам | Кредит при открытии | Итоговая прибыль/убыток |
|---|---|---|---|
$80 | $0 | +$4,00 | +$4,00 |
$85 | $0 | +$4,00 | +$4,00 |
$89 | −$4,00 | +$4,00 | $0 |
$90 | −$5,00 | +$4,00 | −$1,00 |
$95 | −$10,00 | +$4,00 | −$6,00 |
$100 | −$10,00 | +$4,00 | −$6,00 |
$105 | −$10,00 | +$4,00 | −$6,00 |
$110 | −$5,00 | +$4,00 | −$1,00 |
$111 | −$4,00 | +$4,00 | $0 |
$115 | $0 | +$4,00 | +$4,00 |
$120 | $0 | +$4,00 | +$4,00 |
Например, если акция упадёт до $80, проданный Put $115 создаст обязательство на $35 на акцию, купленные Put $105 и $95 дадут $25 и $15, а проданный Put $85 создаст обязательство на $5. Совокупный результат по опционам равен нулю. После учёта кредита итоговая прибыль составляет $4 на акцию.
Основные параметры:
Максимальная прибыль: $4 на акцию.
Максимальный убыток: $6 на акцию.
Нижняя точка безубыточности: $89.
Верхняя точка безубыточности: $111.
Железные кондоры
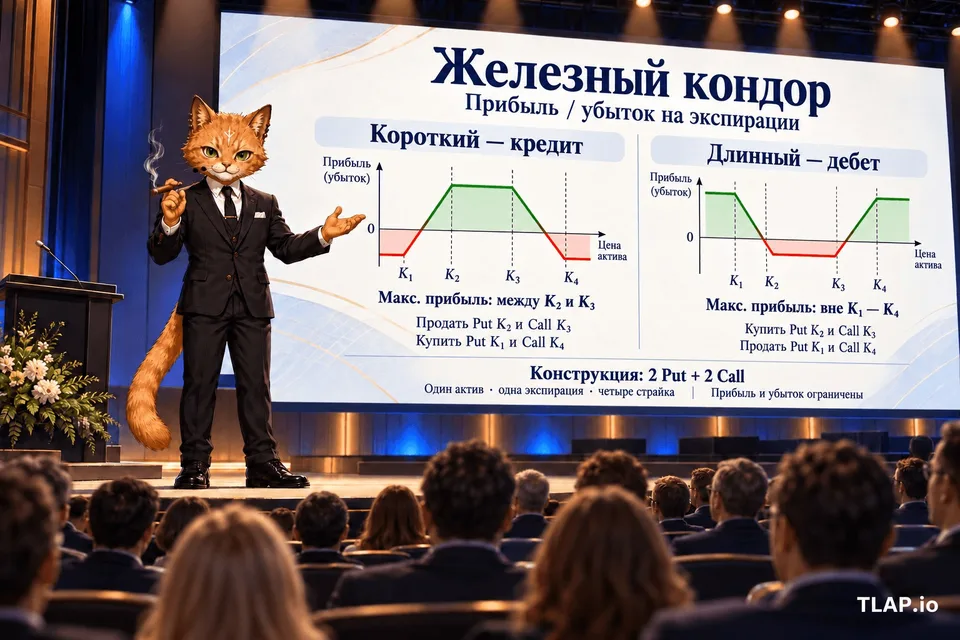
Короткий железный кондор — Short Iron Condor
Железный кондор отличается от классического кондора тем, что объединяет Call и Put. В стандартной короткой конструкции трейдер продаёт Put с более высоким страйком и Call с более низким страйком, а затем покупает защитный Put ниже и защитный Call выше.
Короткий железный кондор рассчитан на то, что цена останется между страйками проданных опционов. Стратегия обычно открывается за кредит. Максимальная прибыль достигается внутри центрального диапазона, а защитные опционы ограничивают убыток при сильном движении.
В этой статье мы будем использовать термин «короткий железный кондор» для кредитовой конструкции, зарабатывающей на боковом рынке. Это распространённое употребление, отражённое в материалах Schwab и OIC. При сравнении источников нужно помнить, что названия длинных и коротких железных кондоров не полностью унифицированы.
Предположим, Bitcoin торгуется на бирже Bybit по цене около $100 000. Трейдер ожидает, что к экспирации цена останется в диапазоне $90 000–110 000.
Используем условные премии для опционов BTC с расчётом в USDT. Они не являются актуальными котировками Bybit. Для наглядности предполагается объём 1 BTC по каждой ноге.
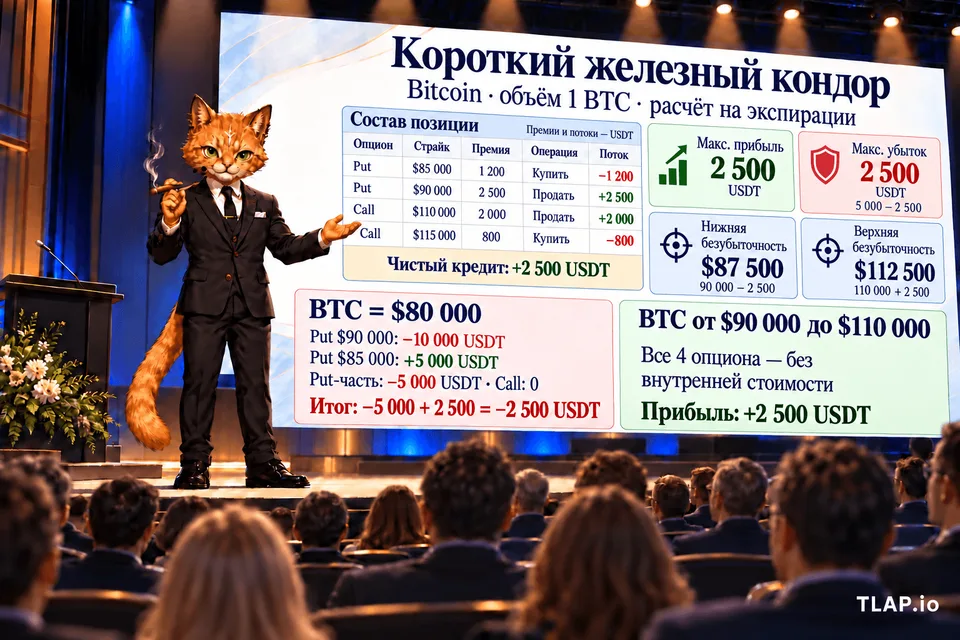
Опцион | Страйк | Премия на 1 BTC | Операция | Денежный поток |
|---|---|---|---|---|
Put | $85 000 | $1 200 | Купить | −$1 200 |
Put | $90 000 | $2 500 | Продать | +$2 500 |
Call | $110 000 | $2 000 | Продать | +$2 000 |
Call | $115 000 | $800 | Купить | −$800 |
Итого | +$2 500 |
Чистый кредит при открытии составляет 2 500 USDT.
Результат на экспирации
Цена BTC на экспирации | Результат по опционам | Кредит при открытии | Итоговая прибыль/убыток |
|---|---|---|---|
$80 000 | −$5 000 | +$2 500 | −$2 500 |
$85 000 | −$5 000 | +$2 500 | −$2 500 |
$87 500 | −$2 500 | +$2 500 | $0 |
$90 000 | $0 | +$2 500 | +$2 500 |
$100 000 | $0 | +$2 500 | +$2 500 |
$110 000 | $0 | +$2 500 | +$2 500 |
$112 500 | −$2 500 | +$2 500 | $0 |
$115 000 | −$5 000 | +$2 500 | −$2 500 |
$120 000 | −$5 000 | +$2 500 | −$2 500 |
Все суммы приведены в USDT для условного объёма 1 BTC по каждой ноге и не включают комиссии.
Если Bitcoin упадёт до $80 000, проданный Put $90 000 создаст обязательство на 10 000 USDT, а купленный Put $85 000 даст 5 000 USDT внутренней стоимости. Итог по Put-части составит −5 000 USDT. После добавления кредита 2 500 USDT убыток составит 2 500 USDT.
Если цена останется между $90 000 и $110 000, все опционы завершатся без внутренней стоимости, и трейдер сохранит премию 2 500 USDT.
Основные параметры:
Максимальная прибыль: 2 500 USDT.
Максимальный убыток: $5 000 − $2 500 = 2 500 USDT.
Нижняя точка безубыточности: $90 000 − $2 500 = $87 500.
Верхняя точка безубыточности: $110 000 + $2 500 = $112 500.
На Bybit необходимо отдельно учитывать спецификацию контракта, правила определения цены расчёта, комиссии и требования к обеспечению. Расчётный убыток на экспирации не отменяет риска ликвидации до экспирации при недостаточной марже.
Длинный железный кондор — Long Iron Condor
Длинный железный кондор, также называемый обратным железным кондором, — противоположная конструкция по отношению к короткому железному кондору. Он обычно открывается за дебет и рассчитан на сильное движение цены вверх или вниз.
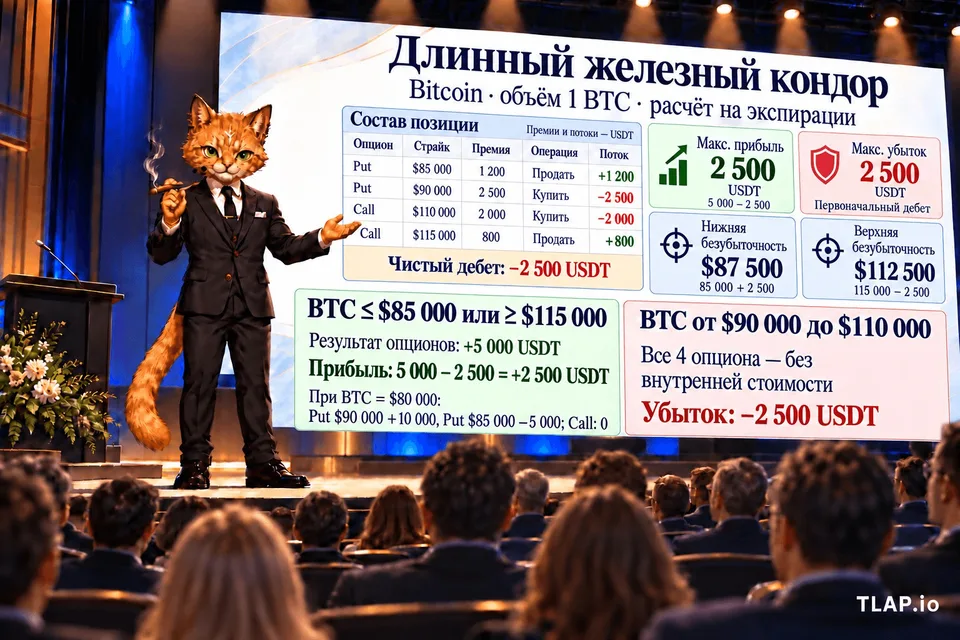
Трейдер продаёт дальний Put, покупает Put на более высоком страйке, покупает Call на нижнем из верхних страйков и продаёт дальний Call. В итоге максимальная прибыль достигается за пределами внешних страйков, а максимальный убыток — между внутренними, купленными опционами.
Используем те же условные страйки и премии, что и в примере короткого железного кондора. Обратная позиция меняет знак всех четырёх денежных потоков, поэтому дебет при открытии составляет 2 500 USDT.
Цена BTC на экспирации | Результат по опционам | Расходы при открытии | Итоговая прибыль/убыток |
|---|---|---|---|
$80 000 | +$5 000 | −$2 500 | +$2 500 |
$85 000 | +$5 000 | −$2 500 | +$2 500 |
$87 500 | +$2 500 | −$2 500 | $0 |
$90 000 | $0 | −$2 500 | −$2 500 |
$100 000 | $0 | −$2 500 | −$2 500 |
$110 000 | $0 | −$2 500 | −$2 500 |
$112 500 | +$2 500 | −$2 500 | $0 |
$115 000 | +$5 000 | −$2 500 | +$2 500 |
$120 000 | +$5 000 | −$2 500 | +$2 500 |
Максимальный убыток составляет первоначальный дебет 2 500 USDT и возникает между страйками купленных опционов $90 000 и $110 000. Максимальная прибыль составляет 2 500 USDT и достигается за пределами внешних страйков $85 000 и $115 000.
Точки безубыточности — $87 500 и $112 500.
Таким образом, длинный железный кондор и короткий железный кондор имеют противоположные профили: первый оплачивается при открытии и рассчитан на сильное движение; второй приносит кредит и рассчитан на то, что цена останется внутри диапазона.
Различия между классическим и железным кондором
Характеристика | Длинный классический кондор | Короткий классический кондор | Короткий железный кондор | Длинный железный кондор |
|---|---|---|---|---|
Состав | Четыре Call или четыре Put | Четыре Call или четыре Put | Два Put и два Call | Два Put и два Call |
Денежный поток при открытии | Дебет | Кредит | Кредит | Дебет |
Основной сценарий | Цена в диапазоне | Сильное движение за крайние страйки | Цена в диапазоне | Сильное движение за крайние страйки |
Область максимальной прибыли | Между внутренними страйками | За внешними страйками | Между проданными страйками | За внешними страйками |
Где максимальный убыток | За внешними страйками | Между внутренними страйками | За внешними защитными страйками | Между внутренними страйками |
Максимальный убыток | Уплаченный дебет | Ширина крыла минус кредит | Ширина крыла минус кредит | Уплаченный дебет |
Самое важное: длинный классический кондор и короткий железный кондор обычно ориентированы на спокойный рынок, но имеют разный состав и денежные потоки. Короткий классический кондор и длинный железный кондор ориентированы на выход цены за пределы диапазона.
В этом и заключается ключевое различие. Нельзя выводить рыночный сценарий из одного слова «длинный» или «короткий» без проверки состава позиции.
Как выбрать стратегию
Рыночное ожидание | Подходящая стратегия | Основная идея |
|---|---|---|
Цена останется в определённом диапазоне, нужна конструкция на одном типе опционов | Длинный кондор на Call или Put | Максимальная прибыль между внутренними страйками |
Ожидается сильное движение, нужна конструкция на одном типе опционов | Короткий кондор на Call или Put | Максимальная прибыль за пределами крайних страйков |
Цена останется внутри диапазона, трейдер хочет сочетать Call и Put | Короткий железный кондор | Получение премии с ограниченным риском |
Ожидается сильное движение вверх или вниз с ограниченным риском | Длинный железный кондор | Оплата позиции ради потенциальной прибыли за пределами диапазона |
Выбор зависит не только от прогнозируемого движения. Необходимо учитывать цену опционов, расстояние между страйками, ликвидность, срок до экспирации, подразумеваемую волатильность и торговые расходы.
Заключение
Кондор — семейство опционных стратегий, с помощью которых можно настроить профиль прибыли и убытка под конкретный сценарий цены.
Длинные кондоры на Call и Put обычно зарабатывают, если цена к экспирации остаётся между внутренними страйками. Короткие классические кондоры, напротив, приносят максимальную прибыль при выходе цены за пределы крайних страйков.
Железный кондор сочетает Call и Put. Короткая кредитовая конструкция зарабатывает на относительно спокойном рынке, а длинная дебетовая конструкция рассчитана на сильное движение. Из-за разночтений в названиях при описании стратегии лучше всегда указывать её состав, денежный поток и профиль прибыли.
Перед открытием позиции необходимо рассчитать первоначальный денежный поток, результат на экспирации, точки безубыточности и максимальные прибыль и убыток. При торговле криптовалютными опционами дополнительно следует проверить спецификацию контракта, правила расчёта и требования к обеспечению.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля опционами связана с риском потери капитала. Даже стратегии с ограниченным максимальным убытком могут привести к потере всей первоначально уплаченной премии.