
ИИ-ралли перед проверкой прибылью: выдержат ли оценки дорогие Treasuries
Введение
Главный вопрос сейчас не в том, действительно ли искусственный интеллект меняет экономику. Рынок уже ответил на него щедрыми оценками. Вопрос уже: способны ли компании показать такую прибыль, которая оправдает эти оценки на фоне резко подорожавшего капитала? Американские индексы слегка отступили сразу после рекордной сессии, а доходности длинных казначейских облигаций США внутри дня поднялись до уровней, которых не было с 2002 года. Само по себе это не доказывает завершение ИИ-ралли, однако заметно меняет условия игры. Когда государственные бумаги предлагают высокую доходность, одних обещаний будущего роста акциям уже недостаточно.
Подтверждённые факты: снижение небольшое, вопрос большой
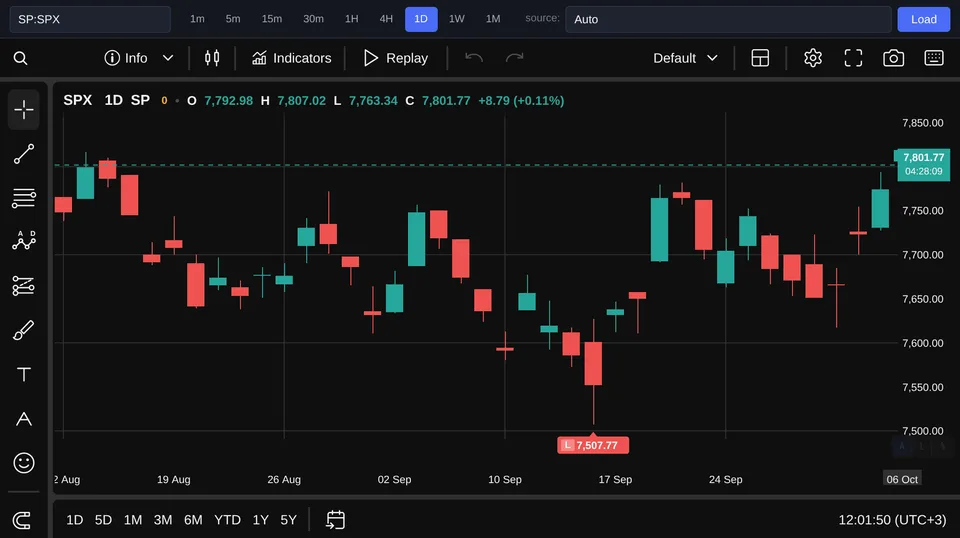
7 октября американский рынок отступил от рекордов предыдущей сессии: S&P 500 и Nasdaq снизились примерно на 0,2%, а Dow потерял 0,7%. На момент написания S&P 500 находится на уровне 7 802 пункта, показав изменение за день на −0,22%; Nasdaq 100 стоит 31 160 пунктов и снижается на −0,21%. Это умеренные движения, которые сами по себе не похожи на массовый выход инвесторов из риска. Масштаб снижения говорит скорее о паузе, но рыночный фон заставляет внимательно разбираться в её причинах. Одновременно доходности 10-летних и 30-летних Treasuries внутри дня достигли максимумов с 2002 года. Это более существенный факт, поскольку доходность государственных облигаций влияет на ставку, по которой инвесторы оценивают будущие денежные потоки бизнеса. Особенно чувствительны технологические и связанные с ИИ компании: значительная часть их стоимости основана на ожидании быстрого роста прибыли не только в следующем квартале, но и через несколько лет. Получается важное сочетание. Акции остаются около рекордных уровней, однако безрисковая альтернатива стала гораздо привлекательнее и тем самым подняла планку для корпоративных результатов. Высокая доходность облигаций не обязана автоматически обрушить акции, как и одна слабая сессия не создаёт устойчивого тренда. Но теперь за дорогие оценки компаниям придётся расплачиваться не красивой историей, а убедительными цифрами.
Три объяснения паузы: фиксация, переоценка или ожидание отчётов
Первое вероятностное объяснение — обычная фиксация прибыли после рекордов. Инвесторы могли сократить позиции просто потому, что накопленная доходность велика, а краткосрочное соотношение потенциальной прибыли и риска стало менее привлекательным. В этой версии падение S&P 500 на −0,22% и Nasdaq 100 на −0,21% — скорее рыночная уборка после праздника, а не отказ от долгосрочной идеи ИИ. Второе объяснение — переоценка акций из-за роста доходностей Treasuries. Чем выше ставка дисконтирования, тем меньше сегодня стоят прибыли, ожидаемые в далёком будущем, при прочих равных условиях. Поэтому дорогие компании роста уязвимее зрелого бизнеса: большая доля их текущей оценки зависит от результатов, которые ещё только предстоит получить. При доходностях на максимумах с 2002 года обещание «заплатим позже» вынуждено конкурировать с облигациями, которые платят уже сейчас. Третья версия — рынок ждёт отчётности, чтобы разрешить накопившуюся неопределённость. Инвестиционный директор State Street Майкл Арон связывает появление устойчивого направления рынка с предстоящими корпоративными результатами. Согласно этой логике, нынешняя пауза — не случайная фиксация и не неизбежная распродажа из-за облигаций, а ожидание доказательств: превращаются ли спрос на ИИ и большие инвестиции в выручку, маржу и надёжные прогнозы менеджмента.
Рабочая гипотеза: рынок переходит от истории к доказательствам
Наша редакционная гипотеза такова: рынок пока не отказался от инвестиционной идеи ИИ, но переходит от широкого энтузиазма к более строгому отбору компаний по фактической способности зарабатывать. Следующий этап ралли, если он состоится, будет зависеть от измеримой прибыли, а не от одной принадлежности бизнеса к модной теме. Это вероятностный вывод, а не установленный факт. Такая гипотеза выглядит сильнее простой версии о фиксации прибыли, потому что учитывает обе стороны ситуации. Небольшое снижение действительно не подтверждает разворот, но высокие доходности объясняют, почему инвесторы могут острее реагировать на слабые отчёты. Фиксация прибыли описывает происходящее в одной сессии, однако почти ничего не говорит о том, что способно превратить паузу в устойчивое движение. При этом было бы ошибкой считать, что дорогие Treasuries обязательно завершат ИИ-ралли.
Какие сигналы подтвердят или опровергнут гипотезу
Подтверждением станут не просто результаты чуть выше заранее сниженных ожиданий. Нужны рост прибыли, поддержанный устойчивой выручкой, сохранение маржи и прогнозы менеджмента, показывающие, что спрос на ИИ приносит экономическую отдачу, а не только увеличивает капитальные бюджеты. Если такие отчёты позволят S&P 500 и Nasdaq 100 стабилизироваться или возобновить рост при сохраняющихся высоких доходностях Treasuries, гипотеза о переходе к отбору по качеству получит весомое подтверждение. Второй сигнал — расширение рыночного роста. Более здоровый сценарий предполагает, что деньги пойдут не только в небольшую группу самых дорогих лидеров, но и в компании с заметными денежными потоками от ИИ-продуктов, инфраструктуры или повышения эффективности. Избирательное движение не опровергнет ИИ-тезис: оно покажет, что инвесторы начали отличать работающую бизнес-модель от эффектной презентации. Опровержением рабочей гипотезы станет сочетание слабых прибылей, ухудшения прогнозов и дальнейшего снижения технологических индексов при сохранении или росте доходностей облигаций. Особое внимание потребуется к падению маржи и ситуации, когда расходы на инфраструктуру ИИ увеличиваются быстрее связанной с ней выручки. Если слабость распространится за пределы нескольких переоценённых компаний, а даже сильные отчёты перестанут поддерживать котировки, паузу придётся считать началом более широкой переоценки рынка.
Вывод
Снижение 7 октября разумнее считать проверкой качества ИИ-ралли, а не доказательством его окончания. S&P 500 на уровне 7 802 пункта с изменением на −0,22% и Nasdaq 100 на отметке 31 160 пунктов со снижением на −0,21% показывают осторожность, но не капитуляцию. Однако доходности длинных Treasuries на внутридневных максимумах с 2002 года означают, что прежние оценки теперь требуют более твёрдых оснований. Краткий ответ: корпоративная прибыль ещё может оправдать ИИ-аппетиты рынка, если отчёты и прогнозы докажут превращение технологического спроса в устойчивый денежный поток. Пока таких доказательств нет, наиболее обоснованный вывод условен: рынок остановился для проверки, а сезон отчётности определит, закончится ли она новым ростом или продолжительной переоценкой.