
Глобальные рынки в период турбулентности. Выпуск 5.
Главная новость уходящей недели настигла нас в пятницу вечером. Это если смотреть по московскому времени.
Дадим слово Д. Трампу в TruthSocial: «Россия немедленно поставит на американский и мировой рынок более 300 тыс. т дизельного топлива, еще 500 тыс. т в течение ноября и 1 млн т сразу после этого. Кроме того, в зависимости от состояния своих нефтеперерабатывающих заводов Россия в короткие сроки поставит 3 млн т дизельного топлива».
Немного позже на сайте Кремля появилось заявление В.В. Путина: «При обсуждении положения дел в мировой энергетике российская сторона подтвердила свою готовность поставлять нефть и нефтепродукты на американский и мировой рынки. Уверен, что это положительно отразится на всей глобальной экономике».
Цитаты цитатами, но вот что интересно.
Прямо сразу после слов Трампа OFAC (Управление по контролю за иностранными активами Минфина США) выдает лицензию на операции с российским дизельным топливом. Теперь — о, чудо! — всем в мире можно смело работать с российским топливом, но только до 7 апреля 2027 года.
И прямо тут же вице-премьер России Александр Новак заявляет, что Россия уже начинает снимать ограничения на экспорт дизеля. Чудеса, да и только.
Если говорить без шуточек, то за полгода (до 7 апреля 2027) Россия ориентировочно поставит на рынки около 4,8 млн тонн дизеля, т. е. 0,2 млн баррелей ежедневно.
Много это или мало? В 2025 году, например, Россия ежесуточно поставляла 0,8–0,85 млн баррелей дизтоплива. Другими словами, речь идет о ≈25% поставок от прошлогодней нормы. Маловато будет, но ситуацию немного выправит.
А что украинские атаки на НПЗ? Трамп не зря сказал, что поставки зависят от состояния российских НПЗ. Из этих слов можно сделать много разных выводов, в том числе и такой: США уже не в ответе за тех, кого приручили. А если они уже «не отвечают», то это многое может изменить в самое ближайшее время.
Nothing personal, just business.
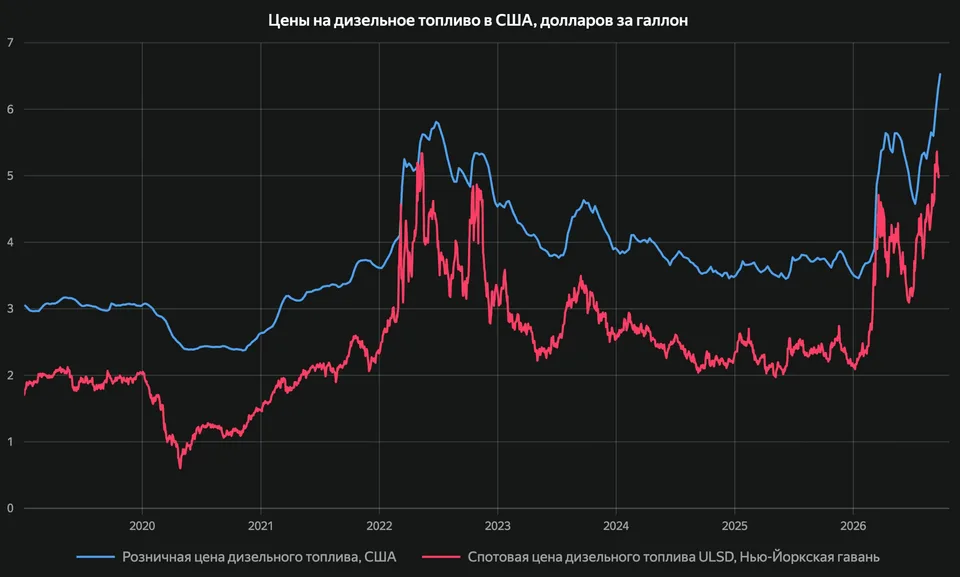
Давайте посмотрим на график розничной стоимости ДТ в США, а также на график фьючерса HO (топочный мазут) в США. К сожалению, биржевого графика именно дизтоплива я не нашел, но и мазут сейчас тоже в дефиците, так что можно графики наложить.
Следующий график - биржевая цена ДТ в ЕС.
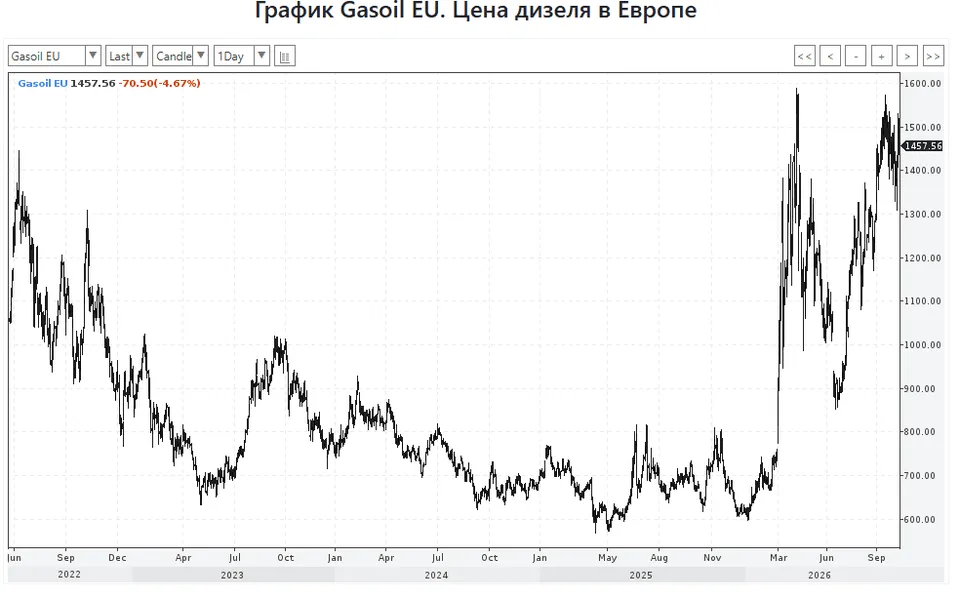
Думаю, всё понятно без лишних слов. Лишь только отмечу, что пиковые значения 2022 года остались где-то позади.
Конечно, если сюда добавить инфляцию, то, может, реальная цена и не сильно выше, но дефицит никуда не девается. А дефицит предложения должен быть закрыт либо повышением цены, либо снижением спроса.
Но вернемся к фьючерсу HO (heating oil) (NYMEX).
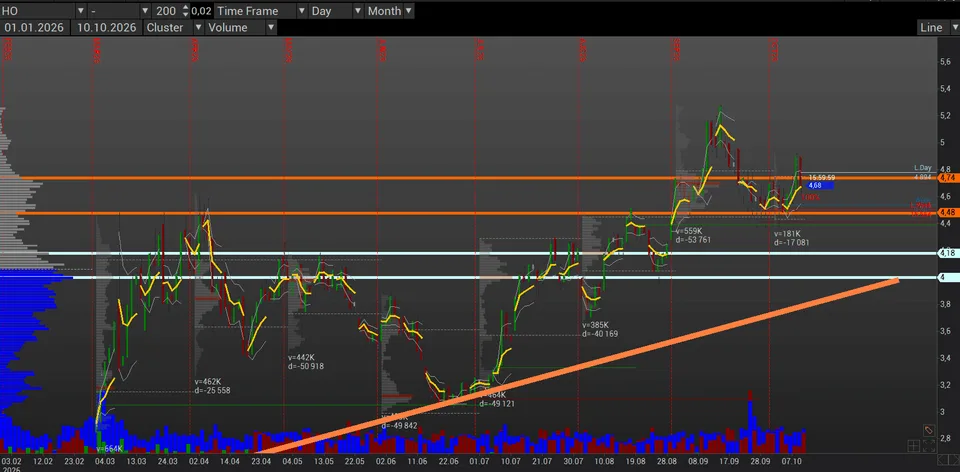
Сначала просто график с 1 января 2026 года. Нарисуем просто линию тренда.
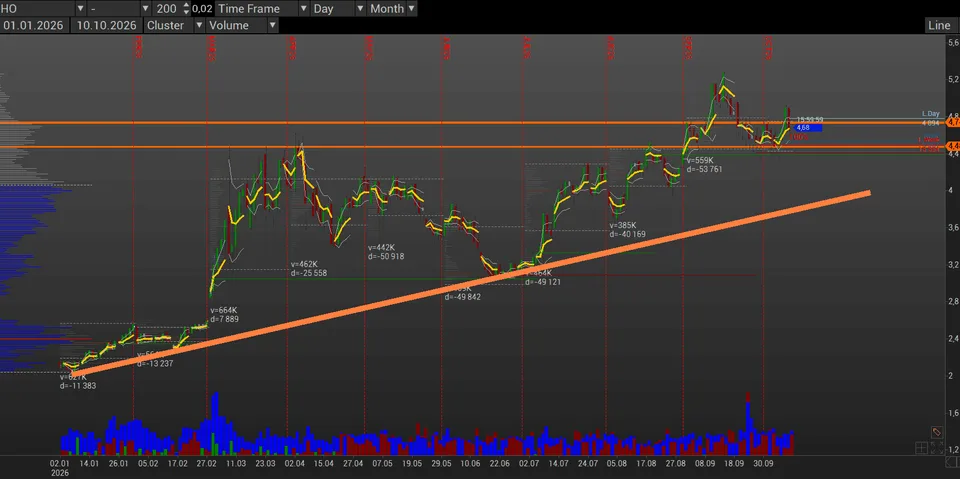
Ситуация более чем понятная: можно думать о поиске покупок фьючерса HO на уровнях около 4 баксов.
Если чуть приблизить и посмотреть на то, как цена преодолевала отметку в 4 бакса, то хорошо видно, что есть объемная зона в диапазоне 4,0-4,18, где недолго копили ликвид на пробой.
Почему именно тут перепозиционирование? Да просто потому, что именно тут в апреле-мае шортили.
Сначала пару слов об импульсе. Он начался 1 июля из диапазона 3,20–3,30 и последний экстремум показал 15 сентября около 5,25, где кто-то накидал агрессивно ликвид, что вернуло котировку в диапазон 4,5–4,75.
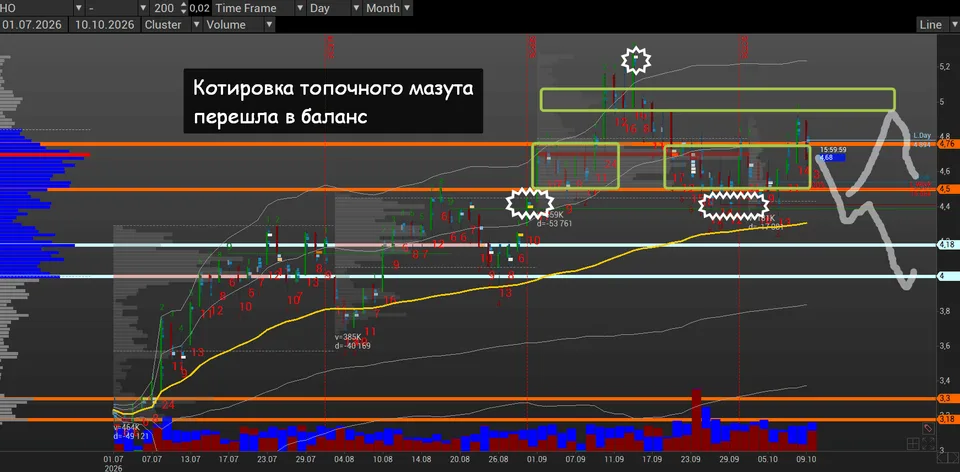
Что такое диапазон 4,5-4,75? Это явно зона среднесрочной консолидации. Здесь несколько признаков:
первые объемы контракта проходят тут;
сюда возвращается котировка и, по сути, тут же стоит;
котировка фактически потрогала VWAP импульса и ликвид на проталкивание в диапазоне 4,4-4,42: после этого стоит ждать либо резкого разворота на север, либо — в случае удержания 4,8–4,9 — баланса с вероятным перепозиционированием;
игроки не приняли цены выше 4,9-5,0 — как раз перед разговором Путина и Трампа.
Отдельно покажу, что игроки на дневках нарисовали локальную разворотную модель в шорт. Да, это пока что скорее модель защиты верхней границы. Но нередко такая модель предшествует нисходящей динамике.
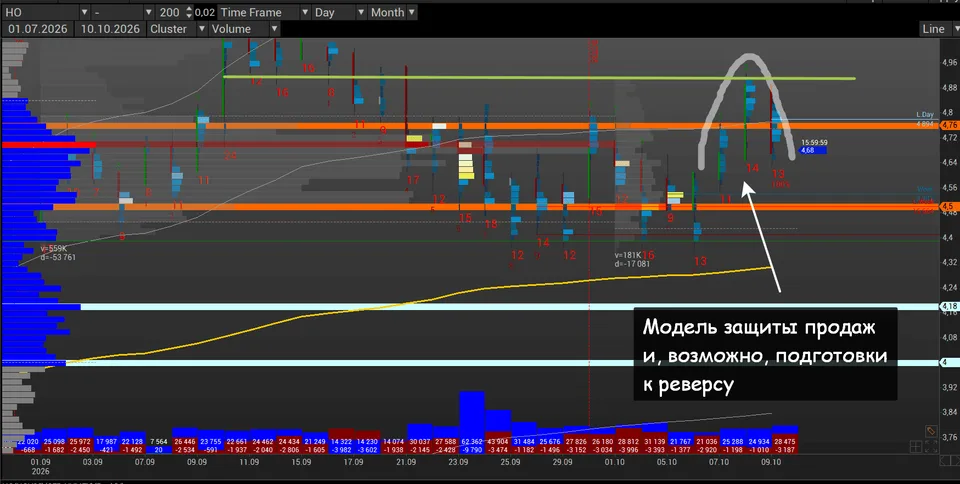
Итак, пока что можем говорить о том, что можно ожидать в среднесрочном закрепление в диапазоне 4,50-4,75.
При уходе и закреплении ниже 4,4 открывается дорога в 4,0 и даже в 3,80.
Это сценарий оптимистичный: танкеры с дизтопливом без задержек спокойно идут в США, а значит, рынок насыщается.При пробое 4,8 / 5,0 возможна двойная вершина или продолжение тренда.
Первый сценарий — это просто работа в рамках спекулятивной игры. Возможны какие-то перебои в поставках, но в целом ситуация контролируемая.
А вот второй сценарий подразумевает проблемы с поставками топлива и нарастанием дефицита в США и мире.
Все рассуждения выше вполне в духе обычного анализа, но давайте снова посмотрим график с 1 июля — момента начала очередной волны среднесрочного импульса — и попробуем немного копнуть глубже.
На кластерном графике видно то, что меня всегда удивляло и даже немного пугало.
Последний раз Стив Уиткофф и Джаред Кушнер были в Москве в субботу, 5 сентября 2026 года. Как раз, когда котировка вышла в диапазон будущей на тот момент консолидации.
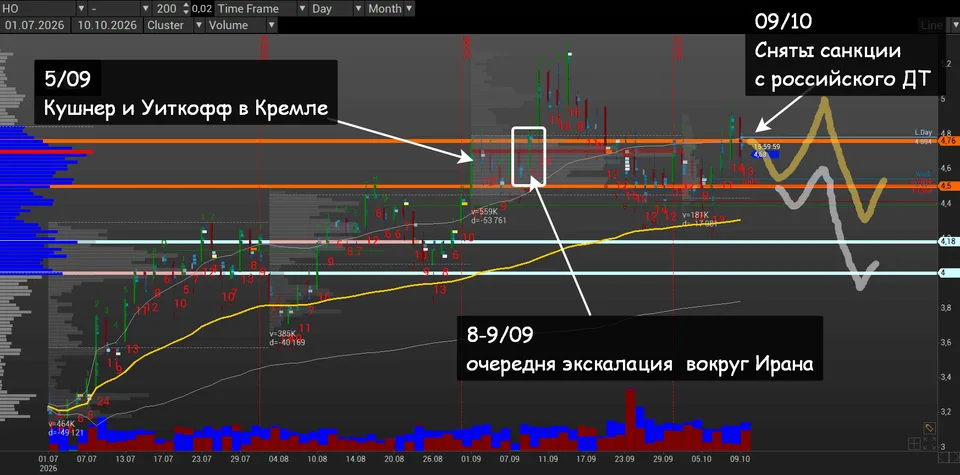
8-9 сентября проходят очередные новости о том, что ситуация вокруг Ирана накаляется. Одновременно с этим в профильных СМИ все больше говорят о том, что танкеры через Ормуз идут: к началу октября якобы восстановлено от 50 до 75% довоенных поставок нефти, но не топлива.
Схема сложная, но известная: в небольшой танкер налили, потом в большой перелили. Это увеличивает стоимость доставки.
При этом арабам, вероятно, приходится еще и взятки платить иранцам, чтобы они «не видели» танкеры. И американцам, вероятно, тоже, чтобы они излишне не эскалировали.
Но тема эскалации умерла очень быстро. Котировка перешла в баланс. 9 сентября Трамп сообщил о том, что в США пойдет российский дизель, и котировку вернули в зону консолидации.
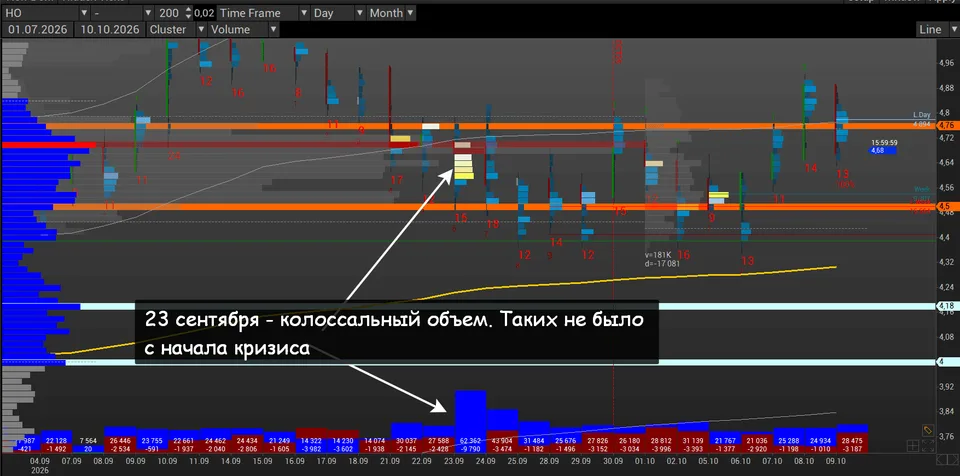
Отдельно стоит обратить внимание на 23 сентября. В этот день прошло заседание ООН, где Лавров и Рубио встречались за закрытыми дверями. А Уиткофф сообщил, что переговоры с Ираном продвигаются.
И удивительным образом именно в этот день на фьючерсе HO прокрутили 62 тыс. контрактов — максимальное значение с момента начала иранского кризиса. Да еще эти деньги прокрутили в очень узком диапазоне, т. е. средний объем получился просто колоссальным. Так работают очень умные деньги.
Еще несколько аспектов
Я описал в целом классическую модель аукциона, которая работает на всех таймфреймах. Но на дневной аукцион наложил новости и вот такой получил результат.
Проблема с топливом очевидна. И нам в том числе. Вспомним ключевое в контексте российского экспорта дизеля.
30 июля 2026 года Россия запретила экспорт ДТ до 1 сентября.
28 августа запрет продлили до 30 сентября.
14 сентября запрет был продлен до 31 октября.
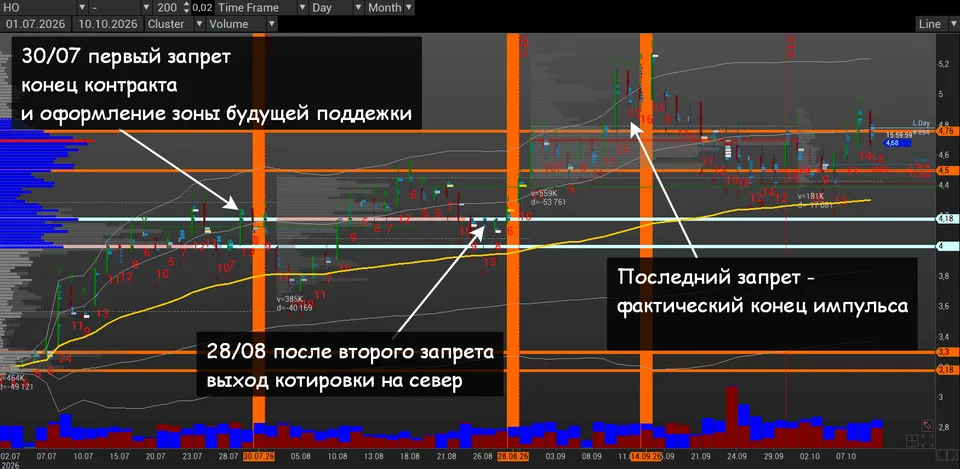
В России наибольшие проблемы с топливом наблюдались в июле-августе. При этом к этому же времени стало окончательно понятно, что ситуация с Ираном — надолго, а ее негативное влияние на всю мировую экономику будет неуклонно нарастать.
Уже тогда российские официальные лица заявляли, что к сентябрю-октябрю ситуация с топливом будет нормализована. Но запрет на экспорт благоразумно 30 июля ввели.
По большому счету, власти вполне четко обозначили сроки стабилизации. Небольшой дефицит бензина есть, и это признает тот же Новак. А вот с ДТ ситуация действительно выровнялась.
Запрет на экспорт дизеля был продлен 28 августа. Котировка HO улетела на 30%. Перед этим, к слову, 3 дня набирали объемы те, кто знал, к чему идет.
О том, что Кушнер и Уиткофф прилетят в Москву 5 сентября, стало известно буквально за пару дней до самого визита. Вероятно, им было о чем поговорить, кроме Украины.
И вот наступает 14 сентября — день очередного продления запрета на экспорт ДТ. Котировка в это время где-то совсем высоко.
И тут же 15 сентября в Конгрессе США резко ускорилось обсуждение так называемых «санкций им. Линдси Грэма». Уже 16 сентября Палата Конгресса одобряет этот законопроект, а 18 сентября Трамп подписывает бумагу.
Помимо всего прочего, после подписания документа Трамп получил право:
устанавливать пошлину до 500 % для товаров, напрямую ввозимых из России в США.
устанавливать до 100% вторичных пошлин для 5 крупнейших импортёров российской нефти, 5 — газа и 5 государств, активнее других помогающих обходить санкции по нефтяному экспорту.
Трамп получил очень весомый аргумент в переговорах не только с Россией, но и с Китаем, и Индией, которые являются ключевыми покупателями российской нефти. И потенциал этих санкций такой, что цена дизтоплива должна была бы и дальше бодро расти.
Но ничего не случилось — котировка застыла в диапазоне 4,5–4,75.
Проходит 5 дней, и наступает 23 сентября: день, когда Лавров и Рубио о чем-то говорили за закрытыми дверьми. Напомню, что к этому моменту ситуация следующая.
В США и мире дефицит нефтепродуктов, и он продолжает нарастать. «Весь мир» смотрит на США и ждет, что сделает «дядюшка Сэм» для того, чтобы решить проблему, которую сам и создал.
К этому времени Россия смогла, с одной стороны, усилить ПВО вокруг НПЗ, а с другой, начала накапливать ДТ. В то же время, Россия к этому моменту уже усилила давление на ключевую инфраструктуру Украины до ранее невиданного уровня.
На эту дату у США на руках документ, который позволяет резко ухудшить финансовое положение России, пусть и в существенной степени за счет за счет: страдать будут все, но кому будет сначала больнее — понятно. А что будет потом — потом и обсудим.
На эту же дату у России на руках документ, ограничивающий экспорт ДТ. В том числе в США, которые были серьезными покупателями российского дизеля. И еще некие аргументы, которые уже нет желания сейчас обсуждать.
И вот складывается ощущение, что основные рамки решения по ДТ были обсуждены тогда, 23 сентября, в одной из переговорных ООН. Кстати, а не для обсуждения сложных ситуаций и создавали ООН давным-давно?
Ощущение складывается в том числе и потому, что в этот день прошли максимальные объемы по фьючерсу на печное топливо HO на NYMEX.
И вот проходит еще три сложные недели, которые привели к разговору Трампа и Путина. А в это время, несмотря на нарастание проблем на физическом рынке топлива, котировка на бирже стоит. Странно, не находите?
Хотите верьте, хотите нет, но лично у меня складывается стойкое впечатление, что те самые умные деньги не обязательно что-то знают, но они просто считывают то, о чем на самом деле говорят за закрытыми дверьми серьезные дяди. Считывают потому, что знают, о чем должны разговаривать за закрытыми дверьми серьезные дяди.
Что же касается биржевого аукциона, то он может быть расторгован в шорт, если ситуация с топливом будет решена.
Вместо послесловия
После решения о поставках ДТ глава украинского режима в прямом эфире нахамил Трампу, который не смог это пропустить.
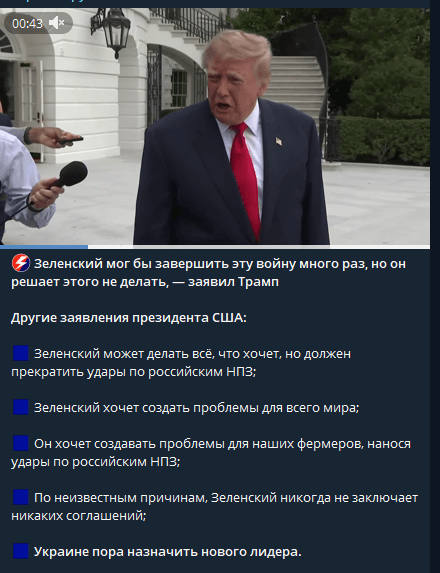
Дальше — не тема нашей беседы. Мы просто показали, как проблемы в одном месте пересекаются с проблемами в другом, а также то, как smart money используют все возможности для извлечения денег.