
Почему инфляция не поддержала евро: французская премия за риск оказалась важнее
Введение
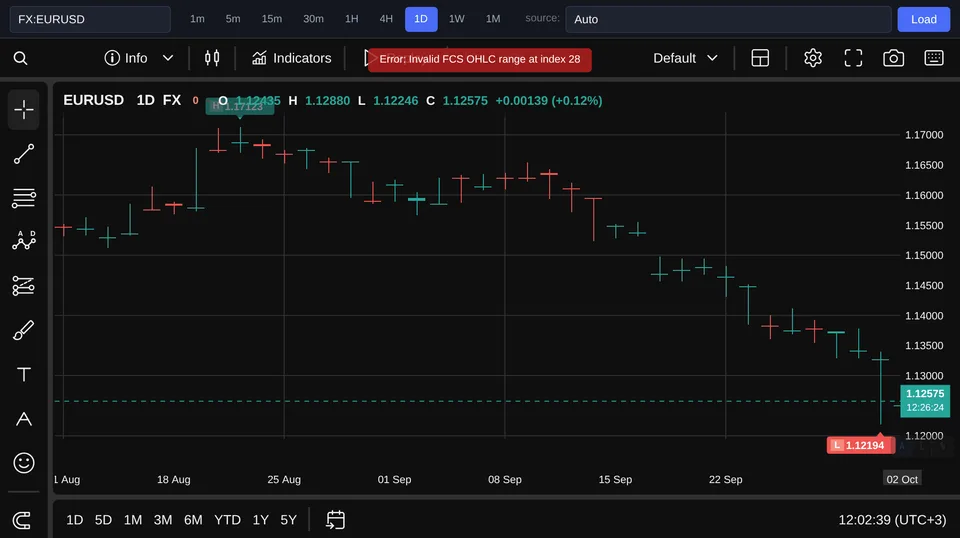
Обычно ускорение инфляции помогает валюте: участники рынка закладывают более жёсткую политику центрального банка, ожидают высоких ставок дольше и охотнее держат активы в этой валюте. Однако 2 октября привычная схема дала сбой. Инфляция в еврозоне за сентябрь достигла 3,8% при прогнозе 3,7%, но евро лишь символически поднялся к доллару и одновременно снизился к швейцарскому франку. Значит, вопрос дня звучит так: почему положительный инфляционный сюрприз почти не поддержал единую валюту? Возможны три объяснения: данные оказались недостаточно сильными для пересмотра политики ЕЦБ, движение EUR/USD определялось главным образом долларом или инвесторы начали закладывать в евро растущую премию за французский суверенный риск. Главная аномалия состоит не в падении евро, а в его неспособности заметно вырасти при формально благоприятных данных.
Подтверждённые факты: сюрприз был только в общем показателе
Сначала отделим наблюдаемые данные от их интерпретации. Общая инфляция еврозоны ускорилась до 3,8% и на 0,1 процентного пункта превысила прогноз, тогда как базовая инфляция составила ожидаемые 2,5%. Для валютного рынка это существенная разница: общий индекс может меняться под влиянием волатильных компонентов, а базовый лучше показывает устойчивость ценового давления. Реакция валюты оказалась сдержанной. EUR/USD находился на уровне 1.13 USD, прибавляя за день всего +0.07%, а EUR/CHF снизился на -0.22%, до 0.9321 CHF. Эти движения сами по себе не доказывают, какой фактор управлял рынком, но показывают, что широкого спроса на евро после публикации не возникло. Одновременно разрыв доходностей десятилетних облигаций Франции и Германии превысил 150 базисных пунктов. Этот спред отражает дополнительную доходность, которую инвесторы требуют за французский долг по сравнению с немецким ориентиром. Набор подтверждённых фактов выглядит цельно: базовая инфляция не удивила, премия за французский риск выросла, а евро не смог превратить небольшой инфляционный сюрприз в полноценное укрепление.
Версия первая: инфляция дала опору, но не новый импульс
Первая версия связана с ожиданиями по ставкам ЕЦБ. Инфляция на уровне 3,8% действительно может уменьшить вероятность скорого смягчения политики: если рост цен остаётся повышенным, регулятору сложнее уверенно двигаться к снижению ставок. При прочих равных это поддерживает доходность активов в евро и должно работать в пользу валюты. Однако сила такого аргумента ограничена составом релиза. Превышение прогноза пришлось на общий показатель, тогда как базовая инфляция в 2,5% полностью совпала с ожиданиями. Поэтому рынок не получил убедительного сигнала, что устойчивое ценовое давление сильнее, чем предполагалось ранее, и что траекторию ставок ЕЦБ необходимо заметно пересматривать. Редакционный вывод здесь осторожный: публикация могла поставить под евро небольшой фундаментальный «пол», но не создала самостоятельного повода для ралли. Один десятичный знак способен украсить заголовок, однако редко в одиночку перестраивает всю процентную кривую. Инфляционные данные скорее сохранили поддержку евро, чем усилили её.
Версия вторая: слабый доллар помог, но выявил внутреннюю слабость евро
Вторая версия предполагает, что поведение EUR/USD объясняется прежде всего американской стороной пары. Если ожидания ужесточения политики ФРС ослабевают, доллар может дешеветь, а EUR/USD — расти даже без улучшения отношения инвесторов к самой еврозоне. Дневной подъём пары до 1.13 USD на +0.07% формально соответствует такому сценарию. Но масштаб движения делает объяснение неполным. На фоне ослабления доллара и более высокой, чем ожидалось, общей инфляции евро получил сразу два попутных фактора, однако воспользовался ими весьма скромно. Это позволяет предположить наличие внутреннего европейского препятствия, которое поглощает внешнюю поддержку. Проверкой служит EUR/CHF, где влияние доллара отсутствует. Снижение этой пары на -0.22%, до 0.9321 CHF, означает, что евро одновременно проигрывал валюте, традиционно востребованной при росте европейской неопределённости. У франка есть собственные факторы движения, поэтому одна сессия не даёт окончательного вердикта, но расхождение между двумя парами информативно. Если EUR/USD едва растёт, а EUR/CHF заметно снижается, одной динамикой доллара слабость евро объяснить нельзя.
Рабочая гипотеза: французский риск становится риском всей валютной зоны
Наиболее сильная рабочая гипотеза состоит в том, что расширение французско-германского спреда повышает премию за риск уже не только для отдельных облигаций, но и для европейских активов в целом. Уровень выше 150 базисных пунктов показывает, что инвесторы требуют существенно большей компенсации за владение десятилетним долгом Франции относительно Германии. Для крупной экономики валютного союза это сигнал, который трудно изолировать в одном углу долгового рынка. Механизм давления на евро не сводится к простому правилу «доходность выше — валюта сильнее». Если доходность растёт из-за бюджетной и политической неопределённости, иностранные инвесторы могут сокращать вложения, требовать дополнительную премию или переводить капитал в более защищённые инструменты. Кроме того, расширение спреда напоминает о фрагментации: ЕЦБ устанавливает одну ставку, но условия финансирования внутри еврозоны становятся всё менее одинаковыми. Именно эта версия лучше остальных одновременно объясняет три наблюдения: слабую реакцию на инфляцию, почти незаметный рост к доллару и снижение к франку. Причинная связь пока не доказана, поэтому речь идёт о вероятностном редакционном выводе, а не об установленном факте.
Вывод
Гипотезу можно проверить по конкретным условиям. Она получит подтверждение, если спред десятилетних облигаций Франции и Германии останется выше 150 базисных пунктов или продолжит расширяться, EUR/CHF будет снижаться, а евро продолжит отставать даже в периоды благоприятной для него динамики доллара. Важна именно комбинация сигналов: отдельное дневное движение любой пары может оказаться шумом. Гипотеза ослабнет, если долговой спред заметно сузится, EUR/CHF стабилизируется или перейдёт к росту, а EUR/USD начнёт сильнее реагировать на благоприятные данные еврозоны. Одного подъёма EUR/USD вследствие общего падения доллара будет недостаточно: он не покажет, что внутренняя европейская премия за риск исчезла. Краткий ответ на исходный вопрос: инфляция не спасла евро, потому что сюрприз оказался небольшим и не затронул базовый показатель, тогда как переоценка французского долга уже влияет на доверие к активам всей еврозоны. Поэтому сейчас полезнее следить не только за следующими данными по ценам, но прежде всего за французско-германским спредом и EUR/CHF: первый измеряет внутреннюю премию за риск, второй показывает, выходит ли она за пределы рынка облигаций.