
Ethereum между оттоками из ETF и риском шорт-сквиза: что важнее сейчас
Введение
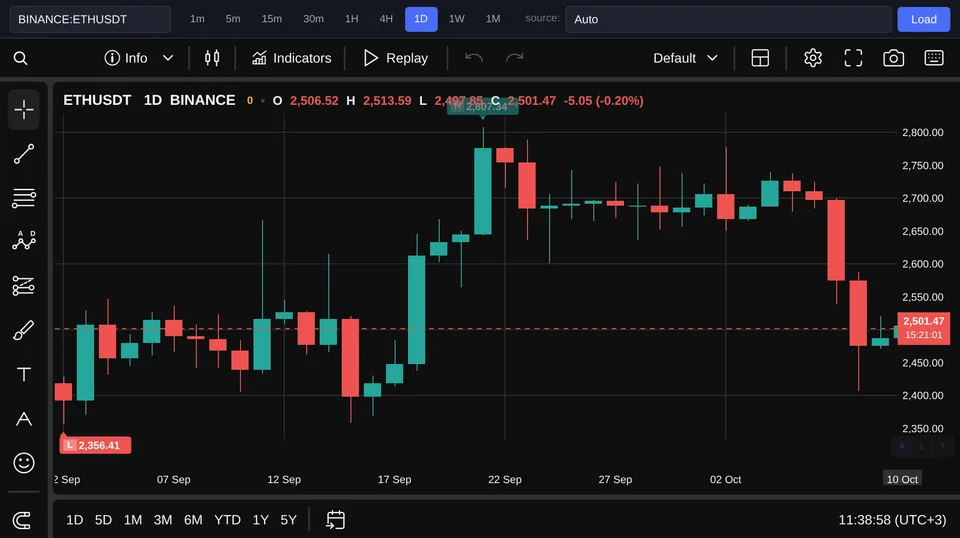
Ethereum оказался между двумя силами, которые на первый взгляд тянут рынок в противоположные стороны. С одной стороны, капитал девять сессий подряд уходил из американских биржевых фондов на Ethereum, указывая на слабый спрос через важный регулируемый канал. С другой — над текущей ценой, по оценке аналитика Теда Пиллоуза, сосредоточена ликвидность примерно на $5 млрд, связанная с возможной ликвидацией коротких позиций. На момент написания эфир на Binance в паре ETHUSDT стоит 2 501, а изменение за день составляет −0,23%. Само по себе это движение выглядит почти буднично, однако спокойная поверхность не отменяет накопившегося противоречия. Главный вопрос состоит не в том, возможен ли шорт-сквиз технически, а в том, откуда возьмётся первый устойчивый импульс для его запуска.
Что действительно показывают потоки ETF
Подтверждённые данные здесь достаточно однозначны. Согласно информации, опубликованной 10 октября, за сессию 9 октября американские Ethereum-ETF зафиксировали чистый отток $56,1 млн. Это был девятый отрицательный день подряд, а совокупный отток с 29 сентября достиг примерно $697 млн. Последовательность важнее отдельной дневной цифры: она показывает, что спрос через крупный институциональный канал оставался слабым не один случайный день. При этом отток из ETF нельзя автоматически переводить как «все крупные инвесторы разочаровались в Ethereum». Деньги могут уходить из фондов из-за ребалансировки, фиксации результата или общего сокращения риска, а сам сегмент ETF не охватывает весь рынок. Но погашение паёв способно сопровождаться реальной продажей базового актива, а серия погашений означает, что новые покупатели пока не забирают предложение с достаточной уверенностью. Цена не опровергает эту картину, но и не говорит о капитуляции. Эфир торгуется по 2 501 при дневном снижении на −0,23%: давление заметно, однако беспорядочного обвала нет. Факт на сегодня — устойчивые оттоки и слабая динамика цены; мотивы владельцев паёв и их дальнейшие планы остаются интерпретацией.
Три объяснения рыночного противоречия
Первое объяснение самое прямое: институциональные участники сокращают экспозицию, а недостаток спотовых покупателей позволяет продажам постепенно давить на ETH. Девятидневная серия тогда является не статистическим капризом, а признаком того, что инвесторы либо ждут более низкой цены, либо действительно хотят держать меньше Ethereum. Небольшое дневное снижение на −0,23% этому не противоречит: продолжительная разгрузка необязательно приходит одной эффектной красной свечой. Второе объяснение — временная ребалансировка, а не устойчивый отказ от актива. Инвесторы могли уменьшать общий риск или перемещать капитал между инструментами без фундаментального пересмотра отношения к Ethereum. Эта версия станет убедительнее, если оттоки быстро сократятся, сменятся нейтральными или положительными потоками, а цена удержится около текущей области и начнёт восстанавливаться. Третья версия относится к рынку деривативов. По оценке Теда Пиллоуза, выше текущей цены находится около $5 млрд ликвидности, связанной с возможной ликвидацией шортов. Это аналитическая оценка, а не подтверждённый резерв обязательных покупок и не обещание, что цена непременно направится к нему. Однако она указывает на потенциально переполненную медвежью позицию: если ETH пойдёт вверх, закрытие шортов может ускорить рост. Все три объяснения способны быть верными одновременно. Реальные продажи могут определять направление сейчас, временная ребалансировка — объяснять часть оттоков, а перекос в деривативах — усиливать будущий отскок. Рынок иногда усаживает две неудобные идеи на один диван, и обе отказываются уходить.
Почему спотовый спрос пока важнее карты ликвидаций
Наиболее сильная рабочая гипотеза такова: в данный момент направление задаёт слабый спотовый спрос, тогда как короткие позиции создают асимметрию возможного движения, но ещё не само движение. Оттоки из ETF — уже состоявшиеся операции. Скопление уровней ликвидации — лишь сценарий того, что может произойти, если цена сначала поднимется достаточно высоко. До появления восходящего триггера реальные продажи объясняют рынок лучше, чем гипотетические вынужденные покупки. Карту ликвидаций часто воспринимают как магнит, который обязан притянуть котировку. Это слишком механическое прочтение.
Какие сигналы подтвердят или опровергнут шорт-сквиз
Первым подтверждением станет завершение серии оттоков из ETF. Один менее отрицательный день будет полезным, но слабым сигналом: сокращение продаж ещё не означает возвращения покупателей. Гораздо убедительнее будет несколько сессий без значимых погашений, а затем последовательные чистые притоки. Для смены базового сценария ETF должны перестать быть источником давления и начать добавлять реальный покупательский спрос. Второе условие — устойчивое восстановление цены от уровня 2 501, а не короткий внутридневной всплеск. Важно, чтобы ETH сохранял прирост после первых закрытий шортов. Если подъём быстро исчезнет, а фонды продолжат терять капитал, движение разумнее считать техническим отскоком, а не началом устойчивого сквиза. Третьим сигналом должна стать наблюдаемая связь между ростом цены и сокращением коротких позиций. Последовательные ликвидации или закрытия шортов одновременно с ускорением подъёма подтвердят, что деривативный механизм действительно включился. Без этого цифра около $5 млрд останется оценкой потенциальной уязвимости, а не доказательством реализующегося сценария. Опровержение рабочей гипотезы о скором сквизе тоже вполне конкретно: значительные оттоки продолжаются, замедление продаж не вызывает устойчивой реакции цены, а ETH снижается без заметного закрытия шортов. Решающий тест — не наличие ликвидности над рынком, а способность спотового спроса поднять цену до уровней, где эта ликвидность начнёт работать.
Вывод
Ethereum пока не находится в подтверждённом шорт-сквизе. Девять отрицательных сессий ETF, включая отток $56,1 млн 9 октября и около $697 млн с 29 сентября, показывают, что слабость спотового спроса остаётся главным действующим фактором. Оценочные $5 млрд ликвидности над рынком делают возможный отскок более резким, но сами по себе его не запускают. Краткий ответ на исходный вопрос: риск выноса шортов реален, однако сначала должны стабилизироваться потоки ETF, вернуться спотовые покупатели и закрепиться рост цены. До появления этих признаков медвежье позиционирование остаётся скорее источником потенциального ускорения, чем самостоятельным основанием для разворота.