
Долги CoreWeave и Oracle: почему отскок акций не снимает вопрос об окупаемости ИИ
Введение
Кто оплатит строительство инфраструктуры искусственного интеллекта, если акционеры уже покупают восстановление, а кредиторы требуют повышенную доходность? Расхождение между акциями и облигациями CoreWeave и Oracle ставит именно этот вопрос. Чтобы разобраться, нужно отделить ожидания будущей прибыли от денег, которые компаниям нужны на строительство и обслуживание долга уже сейчас.
Что показывает отскок акций
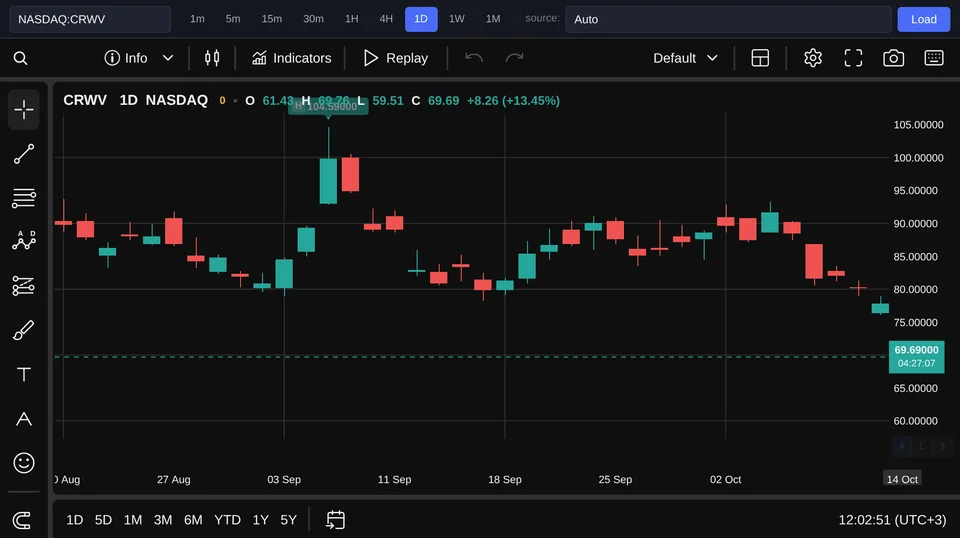
В предоставленном рыночном срезе акции CoreWeave стоят 69,69 доллара, дневное изменение составляет +5,94%. Акции Oracle торгуются по 134,5 доллара при изменении +3,00%. Сопровождающие материалы сообщают, что 15 октября индекс S&P 500 восстановился после утренней распродажи сектора искусственного интеллекта, тогда как доходности облигаций обеих компаний достигли рекордных значений. Это исходные наблюдения, а объяснение поведения инвесторов пока остаётся предметом анализа. Рост акций сам по себе не доказывает улучшения условий финансирования. Он показывает готовность покупателей платить больше за долю в будущих результатах бизнеса, но не сообщает, сколько будет стоить следующий заём. Разница связана с устройством инструментов: акционер участвует в потенциальном росте прибыли, а кредитор рассчитывает получить предусмотренные договором платежи. Если дата-центры окажутся чрезвычайно прибыльными, выигрыш владельца облигации всё равно ограничен условиями выпуска. На инвестиционном банкете все сидят за одним столом, но счёт читают с разным выражением лица.
Три объяснения одного расхождения
Первое вероятностное объяснение — технический отскок после распродажи. Покупки подешевевших акций и закрытие позиций на снижение способны поднять котировки без пересмотра перспектив бизнеса. Однако предоставленные данные не раскрывают состав торгов, поэтому утверждать, что именно этот механизм обеспечил восстановление, нельзя. Второе объяснение — уверенность акционеров в будущей выручке от вычислительных мощностей. Они могут считать, что спрос оправдает сегодняшние расходы, тогда как кредиторов больше беспокоит срок поступления денег. Оптимизм относительно размера будущего бизнеса совместим с осторожностью относительно графика погашения долга. Даже привлекательный проект может испытывать нехватку ликвидности, если платежи подрядчикам наступают раньше клиентских поступлений. Третье объяснение — повышенная цена постоянного доступа к капиталу: масштабное строительство может требовать новых заимствований до того, как начнёт обеспечивать себя денежным потоком. Наша рабочая редакционная гипотеза объединяет второе и третье объяснения: инвесторы сохраняют интерес к росту, но кредиторы требуют более убедительного подтверждения его финансовой устойчивости. Эта версия лучше технического объяснения связывает движение двух рынков, хотя пока не доказана. Технические покупки могли усилить отскок, не устранив вопрос о финансировании.
Как дорогой долг влияет на экономику дата-центров
Сначала важное уточнение: повышение рыночной доходности облигации не увеличивает автоматически купон по уже выпущенному долгу с фиксированной ставкой. Оно непосредственно влияет на ориентиры для новых размещений и рефинансирования, а фактический эффект зависит от сроков погашения и структуры обязательств. Без этих сведений нельзя рассчитать, насколько вырастут процентные расходы CoreWeave или Oracle. Главный риск — разрыв между моментом вложений и моментом получения денег. Оборудование и строительство требуют оплаты до того, как мощности начнут приносить выручку, а признанная выручка не всегда совпадает по времени с поступлением денег. Поэтому крупный контракт поддерживает инвестиционную идею, но сам по себе не оплачивает ближайшие счета. Для анализа нужны условия исполнения и расчётов, а не только объявленная стоимость соглашений. Есть и ограничение исходного сигнала: доходность корпоративной облигации включает доходность сопоставимых государственных бумаг и дополнительную премию за риск. Рекордный уровень может отражать изменение обеих составляющих, поэтому целиком приписывать его тревоге за конкретную компанию преждевременно. Показательнее кредитный спред — разница доходностей при сопоставимом сроке до погашения. Его устойчивое расширение помогло бы отделить пересмотр риска компании от общего движения процентных ставок.
Какие результаты подтвердят рабочую гипотезу
Первая проверка — кредитные спреды и условия новых заимствований. Устойчивое расширение спредов вместе с удорожанием новых выпусков поддержит гипотезу о растущем давлении финансирования. Снижение доходностей только вслед за государственными облигациями будет менее убедительным признаком улучшения положения самих компаний. Вторая проверка — операционный денежный поток относительно капитальных затрат, процентных платежей и предстоящих погашений. Улучшение покрытия расходов денежными поступлениями и сужение спредов ослабят нашу гипотезу. Если же зависимость от новых займов усиливается одновременно с расширением спредов, она получит дополнительную поддержку. При этом сам факт заимствования ещё не означает, что строительство экономически невыгодно: значение имеют его стоимость и ожидаемая отдача. Третья проверка — превращение контрактов в оказанные услуги, выручку и фактически полученные деньги в сроки, согласованные с инвестиционными обязательствами. Полезны раскрытия, позволяющие проследить эту последовательность, поскольку рост заказов и улучшение ликвидности могут происходить с разной скоростью. Упомянутый в исходных материалах прогноз LSEG о росте прибыли компаний S&P 500 на 30,6% не содержит уточнённых периода и базы сравнения, поэтому использовать его как ориентир здесь нельзя. Даже после уточнения общий рост прибыли индекса не станет доказательством окупаемости дата-центров этих двух компаний.
Вывод
Кто оплачивает гонку дата-центров? Сначала расходы несут компании за счёт собственного денежного потока и капитала, предоставленного акционерами и кредиторами; устойчивость модели затем должна подтверждаться клиентскими поступлениями. Наиболее сильная рабочая версия нынешнего расхождения — сохранение ожиданий роста при повышенных требованиях кредиторов к его обеспечению деньгами. Отскок акций показывает интерес к потенциальной прибыли, а денежный поток, кредитные спреды и условия новых займов помогут установить, становится ли эта прибыль финансово достижимее.