
Brent падает, WTI стоит: как рынок переоценивает премию за Ормуз
Введение
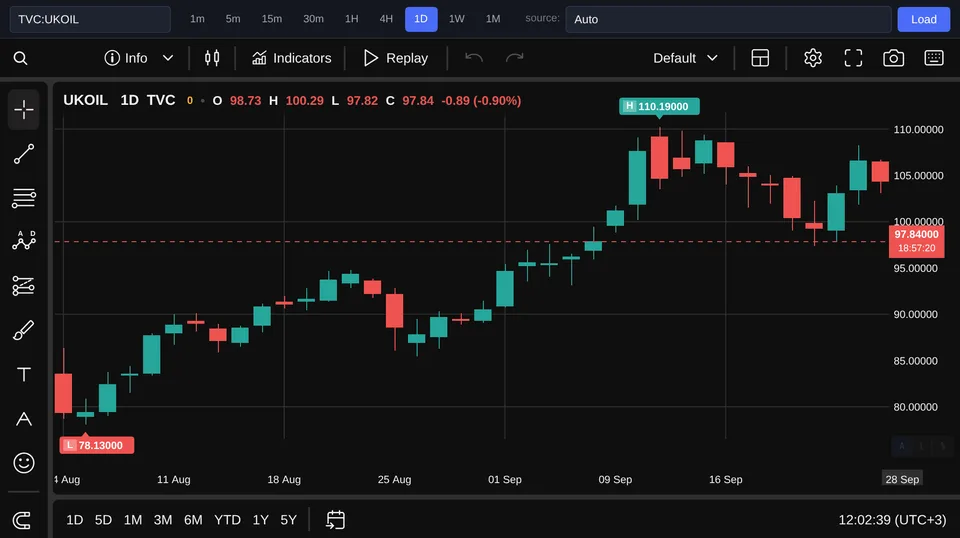
На нефтяном рынке сложилась на первый взгляд нелогичная картина. Переговоры с Ираном буксуют, риски для судоходства остаются в центре внимания, однако Brent не продолжает рост, а резко дешевеет: на момент написания она стоит 97,84 доллара, теряя 7,07% за день. Одновременно WTI торгуется по 92,73 доллара и прибавляет 0,14%. Если бы участники рынка прежде всего испугались общего ухудшения спроса на нефть, оба ориентира, скорее всего, снижались бы вместе. Но международный эталон падает, а американский почти не движется. Поэтому главный вопрос дня — не исчез ли риск вокруг Ормузского пролива, а насколько быстро рынок сокращает цену страховки от возможного нарушения транзита.
Подтверждённые факты: это расхождение котировок, а не общий обвал
Сначала отделим наблюдаемое от интерпретаций. Переговоры с Ираном потеряли динамику, неопределённость вокруг безопасности судоходства сохраняется, а Ормузский пролив остаётся важнейшим маршрутом для морского экспорта нефти. При этом Brent находится на уровне 97,84 доллара после падения на 7,07% за день, тогда как WTI стоит 92,73 доллара и растёт на 0,14%. Ранее упоминавшийся диапазон Brent 99–107 долларов описывает предшествующий рыночный контекст, но не актуальную котировку. Падение Brent ниже этого диапазона показывает, что часть заложенной ранее надбавки уже снята, хотя ни политическая неопределённость, ни риск для логистики окончательно не устранены. Подтверждённый факт состоит именно в масштабной переоценке Brent без сопоставимого движения WTI. Цена риска не работает как выключатель с положениями «есть» и «нет»: в ней одновременно отражаются вероятность перебоя и предполагаемый ущерб, если перебой действительно произойдёт. Рынок способен считать маршрут уязвимым, но одновременно решить, что прежний скачок котировок завысил вероятность немедленной потери поставок. Иными словами, сегодняшнее снижение не доказывает, что проблема решена. Оно говорит лишь о том, что участники готовы платить меньше за защиту от самого острого сценария прямо сейчас. Такая премия складывается и раскладывается быстрее дипломатической дорожной карты — неудобно для стройного сюжета, зато вполне обычно для рынка, живущего от заголовка к заголовку.
Три объяснения разрыва между Brent и WTI
Первое объяснение — фиксация прибыли и снятие чрезмерной геополитической премии, накопленной во время предыдущего роста. Застопорившиеся переговоры могли оказаться недостаточно новой информацией, чтобы удержать Brent на максимальных уровнях недавнего диапазона. Когда спрос на краткосрочную страховку ослабевает, закрытие переполненных позиций и срабатывание защитных приказов усиливают снижение даже без заметного изменения физических поставок. Второе объяснение связано с устройством самих ориентиров. Brent теснее отражает глобальный морской рынок и потому чувствительнее к маршрутам танкеров, доступности перевозок, страховым расходам и возможности вывоза нефти из экспортных портов. WTI в большей степени описывает американский рынок с собственной инфраструктурой, запасами и региональными условиями предложения.
Рабочая гипотеза: переоценивается страховка, а не мировой спрос
Наиболее убедительно выглядит сочетание первых двух объяснений. Brent отдаёт часть ранее раздутой геополитической надбавки, а её прямая связь с морской торговлей делает коррекцию намного заметнее, чем у WTI. Это редакционный и вероятностный вывод, а не установленный факт: одна торговая сессия не позволяет достоверно восстановить мотивы всех продавцов и покупателей. Почти неизменная WTI здесь служит важной уликой. Уровень 92,73 доллара и дневной рост на 0,14% плохо согласуются с простой историей о внезапном обрушении мирового спроса на нефтепродукты. При серьёзном пересмотре потребления вниз синхронная слабость обоих ориентиров была бы значительно более весомым подтверждением. Вместо этого Brent опустилась до 97,84 доллара и потеряла 7,07%, что больше похоже на пересмотр специфической премии, чем на общий приговор нефтяному рынку. Наша рабочая гипотеза: рынок продолжает учитывать риск Ормуза, но резко уменьшает вероятность немедленного нарушения поставок. Премия не обязательно исчезла — снизилась та её часть, которая оплачивает близкий и острый сценарий. Застой на переговорах поддерживает неопределённость, однако сам по себе ещё не означает остановку танкеров или физическую потерю баррелей. Пока устойчивых перебоев не видно, трейдеры различают нерешённую политическую проблему и фактически нарушенный поток нефти.
Какие сигналы подтвердят или опровергнут гипотезу
Гипотезу подтвердит дальнейшее сближение Brent и WTI после надёжных сообщений о безопасном транзите, обычном движении судов или возобновлении дипломатического прогресса. Brent при этом может оставаться более волатильной и дешеветь без сопоставимого снижения WTI. Такой рисунок будет означать снятие страховки от логистического шока при сохранении прежних представлений рынка о спросе. Нужны и физические подтверждения. Стабильный проход судов, нормальная погрузочная активность, отсутствие устойчивого роста фрахта и страховых расходов будут говорить в пользу того, что прежняя цена ближайшего перебоя оказалась завышенной. Один позитивный заголовок слабее последовательности наблюдаемых данных: для проверки гипотезы важна не только дипломатическая риторика, но и реальное состояние перевозок. Опровержением станут продолжительные нарушения транзита, сокращение доступности танкеров, устойчивый рост ставок перевозки или страхования и новое расширение премии Brent относительно WTI. Другой вариант опровержения — синхронное падение обоих сортов после убедительных данных об ослаблении потребления, запасах или переработке. Если Brent и WTI начнут снижаться вместе по причинам, связанным со спросом, объяснять всё исключительно Ормузом уже нельзя. До появления одного из этих наборов сигналов разумнее считать текущее расхождение переоценкой вероятности логистического сбоя, а не окончательным исчезновением риска.
Вывод
Резкое падение Brent не означает, что Ормузский пролив перестал влиять на нефтяные цены. Оно показывает, что рынок способен сократить плату за немедленный перебой даже тогда, когда переговоры буксуют, а безопасность судоходства всё ещё вызывает вопросы. Стабильность WTI делает версию об общем обвале спроса менее убедительной для текущей сессии. Краткий ответ таков: нефть по-прежнему торгует риск Ормуза, но размер этой премии пересматривается гораздо быстрее, чем решается сама политическая проблема. Безопасный транзит и дальнейшее расхождение двух ориентиров подтвердят снятие надбавки; физические перебои и рост транспортных издержек развернут вывод в обратную сторону.