
Гэп Brent на открытии: риск дефицита или премия за неопределённость?
Введение
Есть ли у Brent основания открыться скачком после выходных или ожидания уже опережают факты? В предоставленном контексте пятничное закрытие описано как уровень около 109,86 доллара, а обсуждение рисков Ормуза подогревает разговоры о следующем рывке. Однако гэп, то есть разрыв между предыдущей ценой и новой ценой открытия, показывает прежде всего изменение оценки рынка за время перерыва. Сам по себе он не доказывает, что покупатели стали получать меньше нефти.
Что подтверждают котировки и чего они не объясняют
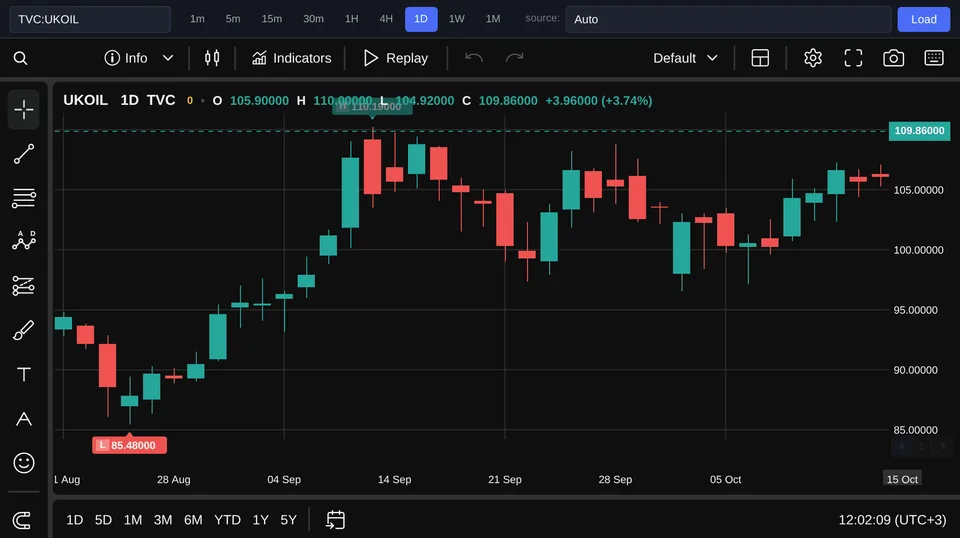
Предоставленный рыночный срез показывает Brent (TVC:UKOIL) на уровне 109.9 USD с изменением за день +3.72%, а WTI (TVC:USOIL) — 99.02 USD и +1.07%. В этой подборке Brent дорожает заметно сильнее. Расхождение даёт повод проверить риск морских поставок, но не служит доказательством перебоев. Для строгого сравнения нужно убедиться, что совпадают время фиксации котировок, периоды расчёта дневного изменения и методика инструментов. Другой слой информации — настроения участников r/oil за 17 октября. В обсуждении фигурируют премия за риски Ормуза, возможное восстановление запасов и ожидание гэпа; отдельные участники называют нефть по 150 долларов. Это мнения сообщества, а не согласованный прогноз или расчёт справедливой цены. Циркулирующие сообщения о новых ударах в рамках предоставленной подборки не подтверждены. Подтверждённые здесь данные — котировки; обсуждение подтверждает наличие тревоги, но не наступление ожидаемого события. Разделение принципиально: рынок способен заранее переоценить вероятность перебоев, даже когда статистика физических поставок ещё не изменилась. Поэтому исходный вопрос касается не только направления цены, но и того, какое именно ожидание покупатели готовы оплачивать.
Три объяснения одного возможного скачка
Первое объяснение — угроза физического дефицита. Если проход через Ормуз становится менее надёжным, задержки танкеров или сокращение отгрузок могут заставить покупателей активнее конкурировать за доступные партии. Цена способна отреагировать раньше, чем последствия появятся в отчётности по запасам. Но для версии о сокращении предложения нужны подтверждённые сведения о судоходстве и поставках, которых в подборке нет. Второе объяснение — увеличение премии за неопределённость. Участники могут платить за нефть больше, потому что возможный сбой кажется вероятнее или дороже, хотя текущие отгрузки продолжаются. Такая переоценка рациональна, если потенциальный ущерб велик: отсутствие уже случившегося дефицита не делает защиту от него бессмысленной. При этом премия может уменьшиться, если опасения не получат подтверждения. Третье объяснение связано с позициями трейдеров: закрытием ставок на снижение и покупками ради защиты от скачка на открытии. Эти действия способны усилить первоначальную реакцию, особенно когда многие ориентируются на один сценарий. Ожидание гэпа напоминает очередь к выходу на посадку: все уже встали, хотя расписание ещё не изменилось. Позиционирование объясняет силу краткого движения, но само по себе не доказывает устойчивую нехватку баррелей.
Почему рабочая гипотеза — переоценка риска
Наиболее сильная редакционная гипотеза сейчас — рост премии за возможные перебои, который может усиливаться позиционированием. Основание здесь простое: предоставлены выросшие котировки и тревожные ожидания, но нет проверенного подтверждения сокращения физических поставок. Это ограничение доказательств, а не утверждение, что движение танкеров идёт без осложнений. Версия дефицита остаётся возможной, однако пока требует дополнительных наблюдений. У этой гипотезы есть важный противовес — обсуждаемое восстановление запасов. Если доступные резервы действительно растут там, где они нужны покупателям, временные задержки легче компенсировать, а необходимость срочно искать замену ослабевает. Но ожидание пополнения хранилищ нельзя выдавать за уже опубликованный статистический факт. В предоставленном контексте подтверждённой динамики запасов нет. Кроме того, общий объём резервов не отвечает на вопрос, можно ли быстро доставить нужную нефть конкретному покупателю. Значение имеют расположение запасов, доступность логистики и соответствие сырья потребностям переработки. Подтверждённое пополнение доступных запасов ослабило бы аргумент в пользу устойчивой премии, а ограничения доступа к ним сохранили бы напряжение. Поэтому выбирать между объяснениями следует по совокупности признаков, а не по одному впечатляющему ценовому движению.
Какие наблюдения решат спор после открытия
Первая проверка — подтверждённая динамика прохода судов и отгрузок. Устойчивые задержки, отмены рейсов или сокращение отправлений усилят объяснение через физические ограничения, особенно если сведения согласуются между надёжными источниками. Следом стоит смотреть на фрахт и страхование: рост стоимости перевозки покажет, что доставка становится дороже. Однако сами тарифы тоже могут отражать осторожность, поэтому без данных о потоках их недостаточно. Вторая проверка — ближайшие календарные спреды Brent, то есть разница цен контрактов с разными сроками поставки. Если ближайшая поставка дорожает относительно более поздней, это согласуется с повышенной потребностью в нефти прямо сейчас. Совпадение сигналов от отгрузок, перевозки и ближайших контрактов весомее, чем размер гэпа. Затем официальная статистика запасов поможет оценить, компенсируют ли резервы напряжение; важно учитывать регион и период, к которому относится отчёт. Третья проверка — устойчивость движения после возобновления торгов. Сохранение роста вместе с подтверждёнными трудностями доставки усилит версию длительной премии и сместит объяснение в сторону физических ограничений. Закрытие гэпа при нормальном судоходстве и отсутствии напряжения в ближайших спредах, напротив, поддержит версию временной реакции ожиданий и позиций. Если сигналы расходятся, гипотеза остаётся открытой: одна сильная цена не заменяет доказательства дефицита.
Вывод
Ожидаемый гэп Brent пока обоснованнее объяснять переоценкой риска перебоев, чем установленной нехваткой нефти. Котировки показывают рост, а обсуждение сообщества — тревогу, но связь между ними ещё предстоит проверить по отгрузкам, стоимости доставки, календарным спредам и запасам. Если физическое напряжение подтвердится, у премии появится более прочная основа. Пока ни скачок на открытии, ни разговоры о 150 долларах не дают обоснованной ценовой цели.