
Биткоин ниже $70 000: завершилась ли разгрузка лонгов?
Введение
Биткоин потерял уровень $70 000, и теперь главный вопрос — иссякли ли вынужденные продажи или рынок лишь сделал паузу перед новым снижением. Крупная сумма ликвидаций допускает оба варианта: она показывает объём уже закрытых позиций, но не раскрывает запас оставшегося риска. Чтобы оценить шансы на восстановление, нужно отделить механизм падения от его первоначальной причины.
Что подтверждают данные
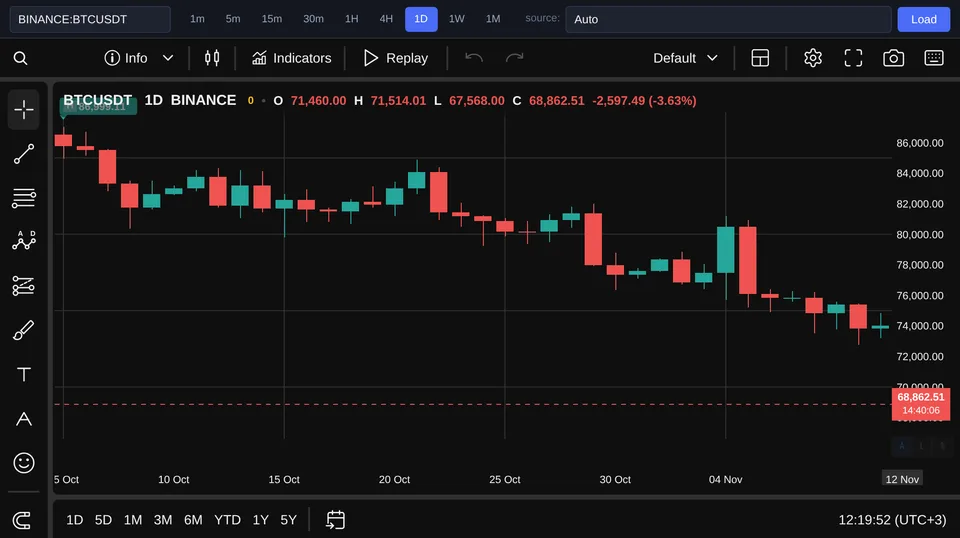
На момент написания биткоин на Binance (BTCUSDT) стоит 68 717 USDT при дневном изменении −3,84%. Утром 13 ноября Reuters фиксировало около $68,6 тыс.; это другой временной срез, а не доказательство начавшегося восстановления. Эфир на той же бирже (ETHUSDT) стоит 1 932 USDT при дневном изменении −4,33%: оба актива снижаются. По сообщению Bitcoin.com, суточные ликвидации на крипторынке составили $1,62 млрд, причём почти 90% пришлось на лонги. Это совокупная оценка принудительных закрытий: всю сумму нельзя приписывать одному биткоину или считать объёмом продаж институциональных инвесторов. Данные подтверждают масштаб ликвидаций, но не их завершение. Суточный итог складывает события за целое окно наблюдения и не показывает, затухает ли поток закрытий прямо сейчас. Для ответа нужна динамика внутри этого окна, а не только итоговая сумма.
Почему разгрузка способна продолжаться
Лонг с плечом позволяет держать позицию больше внесённого обеспечения. Когда цена падает, убыток сокращает запас залога, и при нарушении требований площадки позицию могут закрыть принудительно. Продажи при таком закрытии способны сдвинуть цену ещё ниже и приблизить к ликвидации другие позиции. Конкретный порог зависит от условий площадки и залога, поэтому из общей суммы ликвидаций нельзя вывести единый уровень следующего каскада. Так возникает обратная связь: падение запускает закрытия, а закрытия усиливают падение. Она ослабевает, если уязвимых позиций становится меньше и встречный спрос поглощает продажи. Но размер уже закрытых позиций не измеряет оставшееся плечо. У отчёта о ликвидациях нет графы «опасность миновала». Он не раскрывает запас обеспечения у тех, кто остался в рынке, а стоимость закрытых контрактов не равна денежным потерям трейдеров. Даже сокращение вынужденных продаж само по себе не создаёт новых покупателей. Отскок тоже требует проверки: закрывая короткие позиции, участники покупают контракты и могут поддержать цену. Такой спрос не обязательно означает приток денег от новых спотовых покупателей. Поэтому быстрое восстановление само по себе не отвечает на вопрос, закончилась ли разгрузка.
Три объяснения и рабочая гипотеза
Первая версия — техническая разгрузка накопленных лонгов. В её пользу говорит преобладание длинных позиций в сообщённой статистике ликвидаций. Если принудительные продажи иссякают, а покупатели остаются, давление может ослабнуть даже без хороших новостей. Вторая версия — устойчивые продажи на спотовом рынке, включая возможное участие крупных фондов. Они могут продолжаться и после сокращения ликвидаций, но имеющиеся данные не подтверждают институциональные продажи. Масштаб падения не сообщает, кто именно продавал; для такой атрибуции нужны отдельные сведения о потоках средств. Третья версия — общий уход от риска, при котором ликвидации усиливают исходный импульс. Одновременное снижение эфира совместимо с ней, однако движение двух активов не доказывает макроэкономическую причину. Версии могут сочетаться: продажи без плеча запускают движение, а закрытия лонгов увеличивают его размах. Наша рабочая гипотеза: ликвидации лонгов усилили снижение, но окончание разгрузки пока не установлено. Она опирается на доступную статистику и требует меньше допущений, чем объяснение через конкретного продавца или внешний повод.
Какие признаки подтвердят ослабление давления
Проверять гипотезу нужно по сопоставимым временным отрезкам. Нужны открытый интерес, ставки финансирования бессрочных контрактов, ликвидации, спотовые объёмы и чистые потоки спотовых биржевых фондов на биткоин. Открытый интерес показывает объём незакрытых контрактов, а его снижение в долларах может частично объясняться падением самой цены. Ставка финансирования отражает платежи между участниками бессрочных контрактов. При положительной ставке обычно платят держатели лонгов, поэтому её ослабление совместимо с охлаждением спроса на длинные позиции. Но ставка может меняться и из-за роста интереса к шортам, а не только из-за ухода лонгов. Поэтому важно учитывать число контрактов или пересчитывать экспозицию с поправкой на цену. Сокращение открытого интереса во время всплеска ликвидаций, затем затухание закрытий и возвращение спотового спроса поддержат версию завершившейся разгрузки. Снижение ставки финансирования с положительных значений будет дополнительным признаком, но не самостоятельным доказательством. Если ликвидации стихают, а цена продолжает падать при устойчивых спотовых продажах и подтверждённых оттоках из фондов, объяснение одной разгрузкой слабеет. Потоки фондов отражают лишь часть институционального спроса, а суточный отчёт нельзя автоматически считать причиной движения внутри дня. Новый рост плечей без усиления спроса сохранит условия для повторного каскада. Один большой спотовый объём тоже неоднозначен: у каждой сделки есть покупатель и продавец. Для оценки спроса важнее, удерживается ли цена при поступлении продаж и продолжаются ли покупки после первого отскока. Возврат выше $70 000 убедительнее при восстановлении спотового спроса и сдержанном плече. Сам уровень служит ориентиром: его краткое пересечение не определяет ни остаток уязвимых позиций, ни личность продавца.
Вывод
Имеющиеся цифры не позволяют объявить чистку лонгов завершённой: они подтверждают её масштаб, но не показывают остаток риска. Рабочий ответ на исходный вопрос — риск новой волны сохраняется, пока нет сочетания затухающих ликвидаций и устойчивого спотового спроса. Продолжение слабости после прекращения вынужденных закрытий усилит версию постоянного давления продавцов.