
Как определить зону ликвидности: пошаговое руководство
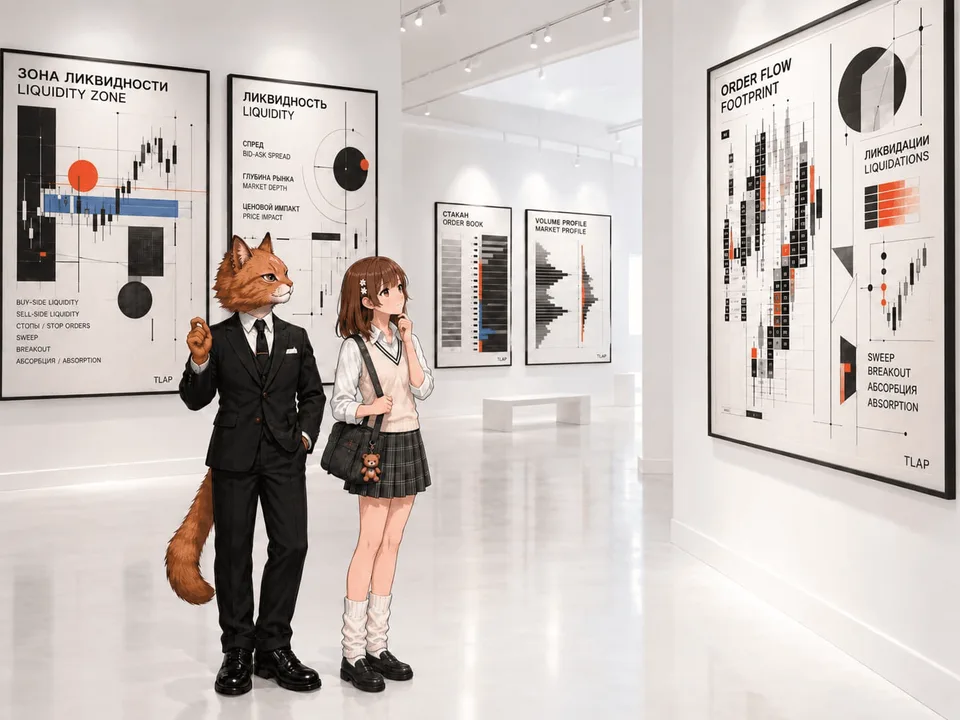
Зона ликвидности в трейдинге — это область цены, где может быть сосредоточен значительный объём заявок или потенциального ордер-флоу, способного повлиять на движение рынка. Однако единого биржевого определения «зоны ликвидности» не существует.
В зависимости от используемого подхода под ней могут подразумеваться реальные лимитные заявки в стакане, скопление стоп-приказов около заметных экстремумов, область повышенного проторгованного объёма, уровень крупных ликвидаций или сочетание нескольких факторов. Именно поэтому одна и та же область на графике может называться liquidity zone, supply/demand zone, support/resistance или liquidity pool — хотя экономический смысл этих терминов различается.
Формально ликвидность — это способность быстро купить или продать актив с небольшим влиянием сделки на цену; при её оценке используются спред, глубина рынка и ценовой импакт.
Немного истории
Исторически идея поиска областей, в которых сосредоточен интерес покупателей и продавцов, появилась задолго до современного термина «ликвидность». Уже ранняя техническая аналитика связывала движение цены с соотношением спроса и предложения, объёмом и реакцией рынка на определённые ценовые уровни.
Ричард Вайкофф, работавший с рынком ещё в начале XX века, систематизировал наблюдения за ценой, объёмом и фазами накопления и распределения. В его методе поддержка и сопротивление рассматривались не как математически точные линии, а как области взаимодействия спроса и предложения.
В 1970–1980-х годах эти наблюдения получили уже формальное объяснение в рамках market microstructure, или микроструктуры рынка. Исследования Блэка, Глостена и Милгрома, а также Альберта Кайла показали, как спред, глубина рынка, информационная асимметрия и поток заявок влияют на формирование цены.
В модели Кайла цена рассматривается как результат последовательных аукционов, а поток заявок становится одним из ключевых источников информации для участников рынка. Таким образом, внимание трейдеров постепенно смещалось от простой фиксации цены к вопросу о том, какие заявки стоят за ценовым движением и насколько легко они могут быть исполнены.
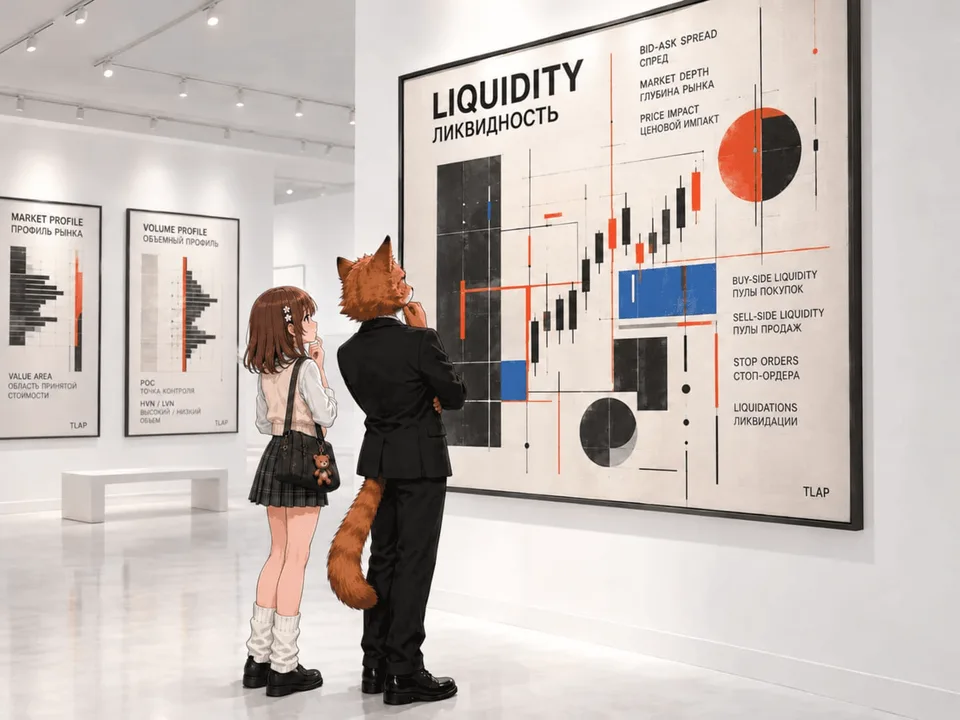
Отдельную ветвь развития представил Market Profile, созданный трейдером CBOT Дж. Питером Стайдлмайером в 1980-х годах. Здесь рынок рассматривается как непрерывный двусторонний аукцион, а основным объектом анализа становится не только цена, но и то, где рынок проводит время и формирует область принятой стоимости.
Позднее электронные торговые площадки сделали доступными стакан (DOM), footprint и другие инструменты анализа ордер-флоу. На валютном рынке этот процесс шёл иначе: спотовый FX остаётся фрагментированным OTC-рынком, где сделки распределены между дилерами, электронными площадками и центральными лимитными книгами. В мире криптовалют появились новые инструменты, такие как агрегированные стаканы, карты ликвидаций и прочие специализированные модели.
Что такое ликвидность не самыми простыми словами
В профессиональном смысле ликвидность характеризует не то, сколько денег вообще есть на рынке, а то, насколько легко выполнить сделку нужного размера около текущей цены.
Банк международных расчетов (Bank for International Settlements) выделяет несколько ключевых измерений: bid-ask spread, глубину центральной книги заявок и ценовой импакт сделки. Глубокий рынок способен принять относительно крупный ордер с меньшим сдвигом цены; тонкий — существенно сильнее реагирует на тот же объём.
Отсюда возникает первое важное различие. Ликвидность рынка и зона ликвидности на графике — не одно и то же. Рынок может быть высоколиквидным в целом, но иметь отдельные ценовые уровни с особенно высокой концентрацией заявок. И наоборот, крупный визуальный объём на графике ещё не означает, что на этом уровне сейчас находится большое количество исполняемых заявок.
Реальная ликвидность в стакане
На централизованной бирже наиболее прямой способ увидеть ликвидность — посмотреть order book, или DOM (стакан). Он показывает лимитные заявки покупателей и продавцов на различных ценовых уровнях.
Совокупный объём заявок на определённом расстоянии от mid-price используется как показатель глубины рынка (market depth). Kaiko, например, рассчитывает глубину рынка как объём заявок в заданном диапазоне от текущей цены, включая отдельные значения для bid и ask.
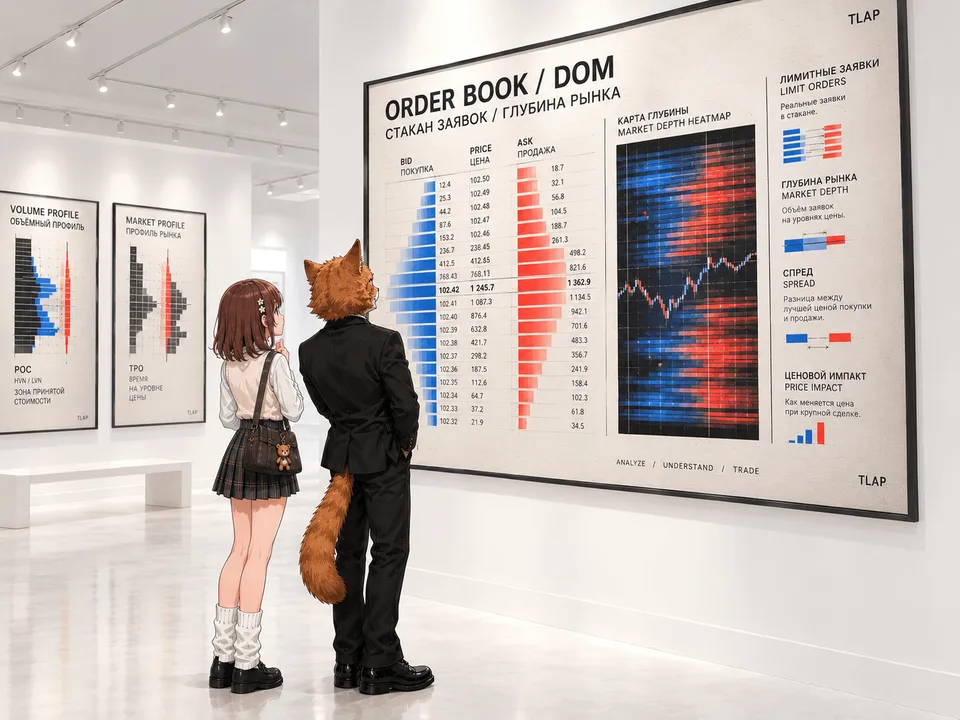
Если в стакане на цене $100 находится крупный объём лимитных заявок на продажу (ask), этот уровень действительно можно назвать областью видимой ликвидности.
Приход агрессивных рыночных покупателей может поглощать эти заявки. Пока предложение не исчерпано, движение вверх может замедляться; когда оно будет полностью поглощено, цена получит возможность двигаться дальше. Аналогичная логика работает для крупных заявок на покупку (bid) ниже рынка.
В визуализациях Bookmap такие уровни отображаются как участки повышенной плотности заявок.
Но стакан не является ожидаемым будущим размещением ликвидности. Лимитные заявки могут переставляться, частично исполняться и сниматься. Kaiko отдельно отмечает, что высокая наблюдаемая глубина ещё не гарантирует реальной устойчивости ликвидности: при высокой quote churn, то есть интенсивной смене котировок, заявки могут исчезнуть в стрессовой ситуации.
Стоп-приказы как потенциальная ликвидность
Вторая категория — условные ордера, которые пока не находятся в стакане как обычные лимитные заявки. Например, sell stop может находиться ниже текущей цены. После достижения триггерного уровня он активируется и в зависимости от типа ордера превращается в рыночную или лимитную заявку. CME прямо отмечает, что stop order не находится в книге заявок до момента активации.
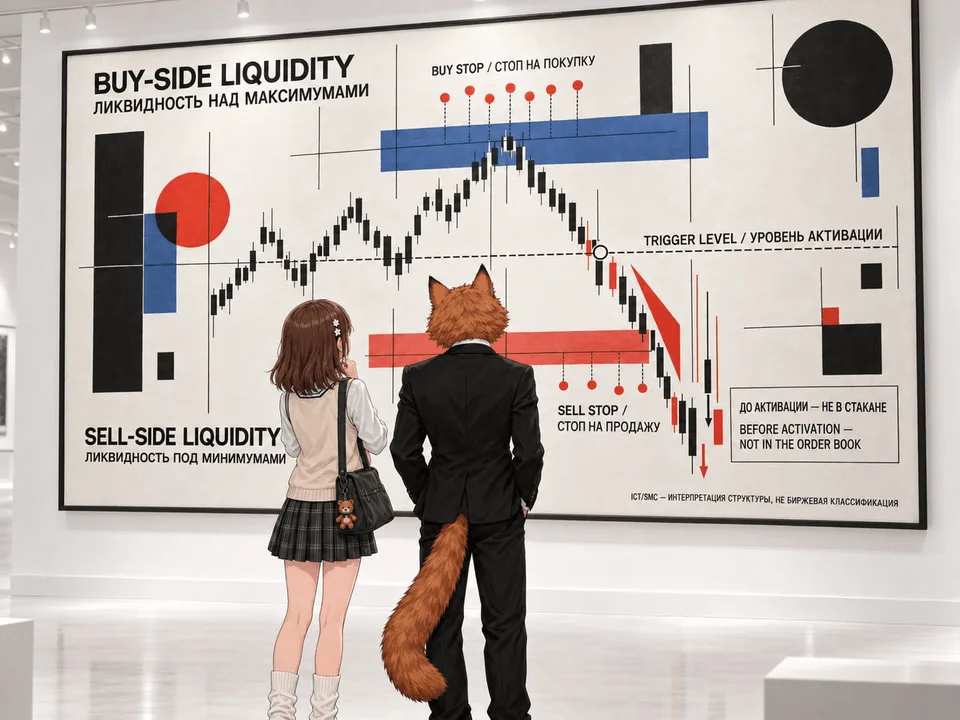
Именно отсюда возникло современное представление о buy-side liquidity и sell-side liquidity. В терминологии ICT/SMC buy-side liquidity обычно обозначает предполагаемое скопление buy stop над заметными максимумами, а sell-side liquidity — sell stop под минимумами. Это не официальная биржевая классификация, а определённый способ читать структуру графика.
При этом сама идея кластеризации стоп-приказов имеет эмпирическое основание. Исследования Кэрол Ослер на данных валютного рынка показали, что стоп-лоссы и тейк-профиты действительно группируются около заметных уровней, в частности около круглых значений. Более того, автор обнаружила связь между срабатыванием стоп-лоссы и ускорением движения курса, то есть каскадный эффект возможен и без предположения о намеренном «охоте» за конкретным трейдером.
Ликвидность по данным аналитических центров
Для крипторынка используются более сложные конструкции. Kaiko оценивает ликвидность одновременно через объём торгов, глубину рынка и проскальзывания (slippage), подчёркивая, что одного показателя недостаточно. Кроме того, ликвидность распределена между множеством бирж, причём на относительно небольшом числе площадок концентрируется значительная доля глобальной глубины рынка.
Отдельно существуют liquidation heatmaps (тепловые карты ликвидаций). Они показывают не реальные находящиеся в стакане заявки, а расчётные области, где при определённой структуре плеча и открытых позиций могут происходить ликвидации. CoinGlass прямо описывает свои модели как расчёт уровней на основе рыночных данных и параметров плеча, а Hyblock — как прогнозируемые уровни потенциальной ликвидации.
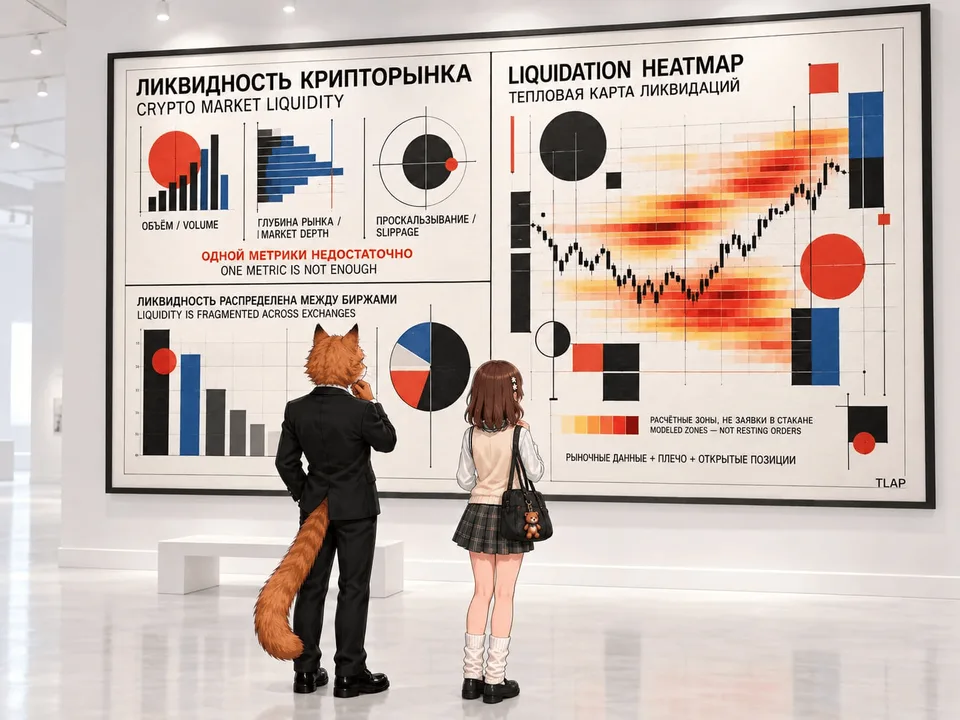
Поэтому на практике разумно разделять три слоя:
видимая ликвидность — заявки в стакане;
условная ликвидность — предполагаемые стопы и другие ордера, которые ещё не активированы;
расчётная ликвидность — например, потенциальные ликвидации и другие модельные уровни.
Ошибочные представления о зонах ликвидности
Популярность термина привела к тому, что им стали называть почти любую область, от которой цена когда-либо разворачивалась. Форумные обсуждения показывают, насколько сильно различаются представления трейдеров о том, что именно считается ликвидностью. В одних обсуждениях зоны ликвидности (liquidity zone) практически отождествляется с уровнями поддержки и сопротивления, в других — исключительно со скоплением стопов.
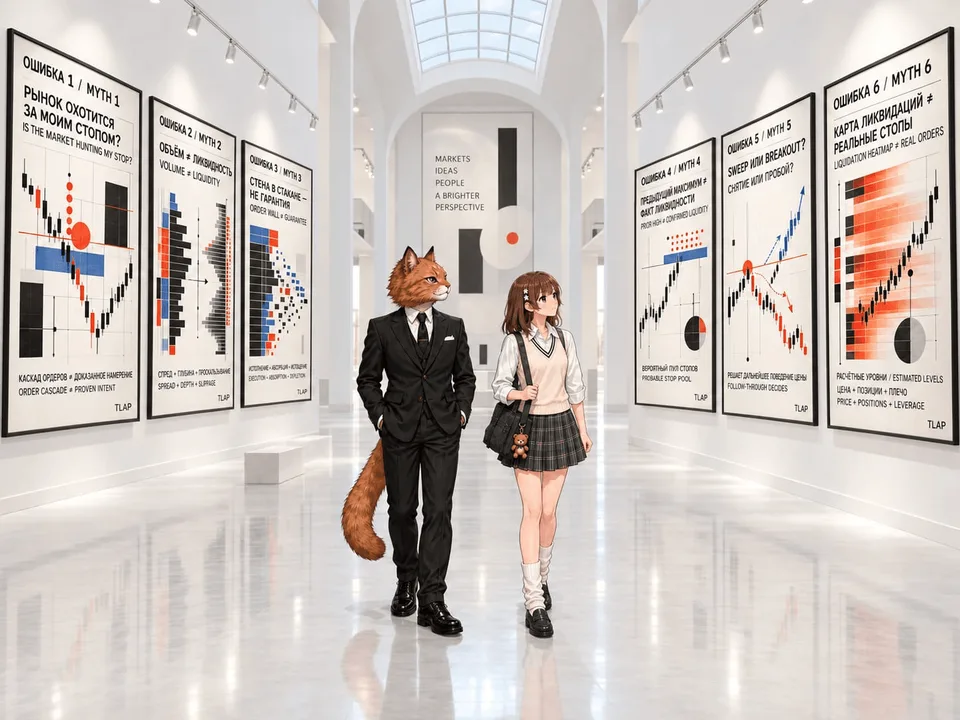
Ошибка №1. «Рынок специально охотится за моим стопом»
Такой сценарий часто описывают формулой: цена подошла к уровню, выбила стопы и сразу пошла в противоположную сторону. Однако наличие такого паттерна само по себе не доказывает наличие намеренной «охоты за стопами» («stop hunting»).
Механика может быть значительно проще. Если на определённом уровне действительно сосредоточены условные заявки, их активация увеличивает поток рыночных ордеров. При недостаточной глубине книги это способно ускорить движение. Исследование Ослер как раз показывает, что кластеры стоп-приказов могут усиливать ценовые движения и создавать каскады. При этом из этого не следует, что маркет-мейкер обязан сознательно двигать весь рынок именно к стопам розничных трейдеров.
На форумах эта тема вызывает противоположные трактовки: одни участники называют подобные движения снятием ликвидности (liquidity sweep), другие указывают, что обычной динамики книги заявок достаточно для объяснения многих случаев.
Ошибка №2. «Ликвидность — это просто большой объём»
Объём и ликвидность тесно связаны, но не являются синонимами. Объём показывает, сколько уже было проторговано. Ликвидность характеризует возможность выполнить новую сделку с приемлемым спредом, проскальзыванием и ценовым импактом.
Например, рынок может переживать огромный всплеск объёма именно в тот момент, когда ликвидность ухудшается: заявки снимаются, спред расширяется, а одна крупная рыночная заявка сдвигает цену на несколько уровней. Kaiko поэтому рекомендует смотреть не только на торговый объем, но и на глубину рынка вместе с проскальзыванием.
Ошибка №3. «Большая стена в стакане обязательно удержит цену»
Лимитная заявка существует до тех пор, пока её не исполнили или не сняли. Поэтому сама по себе крупная заявка ещё не означает, что уровень окажется надёжной поддержкой или сопротивлением.
Для анализа важнее наблюдать, что происходит при подходе цены к стене: сохраняется ли объём, исполняются ли заявки, появляется ли агрессивный встречный поток, возникает ли абсорбция или, напротив, уровень быстро истощается. Именно динамика книги часто информативнее её статичного снимка. Kaiko отдельно предупреждает, что наблюдаемая глубина может быть завышена быстро исчезающими отложенными ордерами.
Ошибка №4. «Любой предыдущий максимум — это зона ликвидности»
Предыдущий хай действительно может быть ориентиром для предполагаемого скопления стоп ордеров продавцов (бай стопы, или buy stops). Но это гипотеза, а не наблюдаемый факт. Стоп-приказы не отображаются непосредственно на обычном свечном графике, пока не активированы.
Поэтому правильнее говорить: «над этим максимумом вероятно может находиться пул стоп приказов», а не «здесь точно лежит ликвидность».
Ошибка №5. «Каждый прокол уровня — это снятие ликвидности»
В SMC/ICT снятие ликвидности обычно предполагает выход цены за очевидный экстремум и возврат внутрь диапазона.
Но обычный пробой может выглядеть точно так же в моменте. Только последующее поведение цены показывает, было ли принято новое ценовое значение или рынок вернулся к предыдущей структуре. Даже специализированные материалы по этой концепции подчёркивают, что сам факт обновления экстремума ещё не позволяет отличить снятие ликвидности от полноценного пробоя (breakout).
Ошибка №6. «Карта ликвидаций показывает реальные стопы»
Как правило, карта ликвидаций — это модель, оценивающая потенциальные уровни ликвидаций на основе цены, открытых позиций и структуры плеча. CoinGlass и Hyblock прямо описывают такие инструменты как расчётные или estimated levels. Поэтому тепловую карту ликвидаций следует использовать как карту потенциального вынужденного ордер-флоу, а не как прямой снимок стакана.
Популярные подходы к определению зон ликвидности
У разных торговых подходов различается сам объект поиска. Поэтому два трейдера могут смотреть на один график и выделять разные «ликвидные зоны».
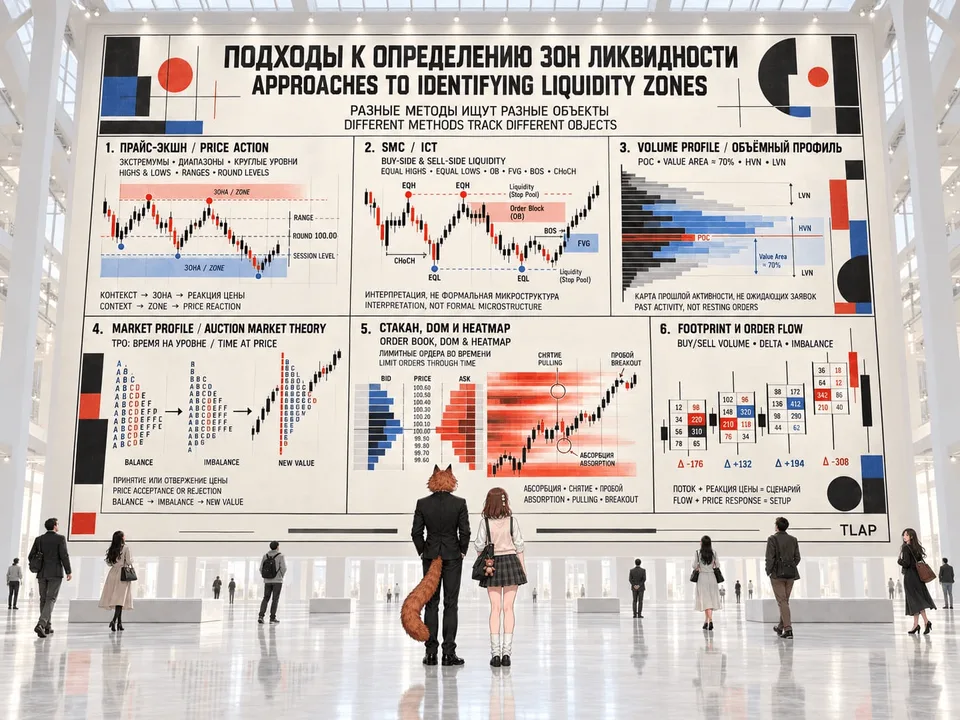
Прайс-экшн: экстремумы и области реакции
В классическом техническом анализе отправной точкой служат локальные максимумы и минимумы, границы диапазона, уровни предыдущих торговых сессий, круглые значения и другие заметные ценовые ориентиры. Они интересны потому, что участники рынка запоминают их и могут размещать возле них входы, стопы и заявки на фиксацию прибыли.
В этом смысле классические представления об уровнях поддержки и сопротивления и анализ ликвидности (спроса и предложения) пересекаются, но не совпадают.
Поддержка показывает область, где исторически усиливался спрос, а прайс-экшн пытается ответить на другой вопрос: какие заявки могут быть активированы, если цена придёт сюда сейчас?
К слову, CMC Markets прямо подчёркивает, что поддержка и сопротивление являются зонами, а не математически точными линиями.
Торговый принцип здесь простой: сначала определяется контекст — тренд, диапазон или переходное состояние, затем ключевая зона, а решение принимается не только по факту касания уровня, но и по реакции цены.
Smart Money Concepts и ICT
В SMC/ICT основной объект — предполагаемые пулы buy-side и sell-side liquidity. Обычно отмечаются equal highs и equal lows (равные максимумы и минимумы), предыдущие максимумы и минимумы дня или недели и другие очевидные экстремумы.
Внутри этой концепции выделяются снятие ликвидности, liquidity run (запуск ликвидности), order block (блоки ордеров), fair value gap, BOS (Break of Structure) и CHoCH (Change of Character). Главная идея — не считать каждый уровень поддержкой или сопротивлением, а рассматривать его как потенциальное место концентрации ордеров и ждать подтверждения реакции после достижения уровня.
При этом важно не переносить терминологию SMC в область формальной микроструктуры без оговорок. Это прежде всего метод интерпретации ценового графика. Сам факт существования предполагаемого пула ордеров на графике не даёт информации о его точном размере.
Объёмные модели
Volume Profile (профиль объема) отвечает на другой вопрос: где рынок уже совершил наибольшее количество сделок.
POC — уровень максимального проторгованного объёма. Value Area (зона стоимости) показывает выбранный диапазон, обычно около 70% объёма. HVN, или High Volume Node, представляют области повышенной концентрации объёма; LVN — участки, через которые цена проходила быстрее и где накопилось меньше сделок.
Профиль объема лучше воспринимать не как карту ожидающих заявок, а как карту прошлой торговой активности. При этом действительно при возврате цены к зонам высоких горизонтальных объемов нередко возникает ответная реакция.
Объемный профиль помогает понять, где рынок ранее принимал цену и где проходил через неё быстро.Практически это означает следующее: HVN может рассматриваться как область потенциального замедления и балансировки, тогда как LVN иногда становится зоной быстрого прохода. Но ни один из этих узлов не является автоматическим сигналом на покупку или продажу.
Market Profile и Auction Market Theory
Market Profile (профиль рынка) строится вокруг идеи рынка как двустороннего аукциона. В отличие от профиля объема, классический TPO-подход фиксирует прежде всего время, проведённое ценой на определённом уровне. Поэтому профиль позволяет увидеть, где рынок развивал принятую стоимость, а где цена лишь кратковременно исследовала уровень.
В торговой практике это приводит к принципиально иному вопросу: рынок принимает текущую цену или отвергает её?
Когда рынок находится в балансе, логика Auction Market Theory предполагает ротацию внутри области стоимости. Когда возникает дисбаланс, цена начинает искать новый диапазон принятия. Поэтому границы Value Area, POC, экстремумы профиля и участки низкой активности могут использоваться как ориентиры для сценария продолжения или возврата.
Стакан, DOM и heatmap
Это наиболее близкий к физическим заявкам способ анализа. DOM показывает текущую структуру бидов и асков, а Хитмэп позволяет видеть, как плотность лимитных заявок менялась во времени. Букмэп (bookmap), например, отображает текущую и историческую ликвидность книги вместе с объёмом совершённых сделок.
Здесь наблюдаемая зона ликвидности может быть определена, например, в качестве устойчивого кластера лимитных продаж (sell limit) выше рынка. Но решение о сделке лучше строить не на его существовании, а на том, как цена взаимодействует с кластером.
Если агрессивные (рыночные) покупки многократно поглощаются крупным предложением, возникает признак абсорбции. Если заявка исчезает до контакта с ценой, её значимость снижается. Если объём полностью съедается и цена продолжает движение, это уже сценарий пробоя.
Footprint и order flow
Footprint добавляет ещё один уровень детализации: объём распределяется внутри свечи по ценовым уровням и разделяется по направлениям агрессии. TradingView позволяет анализировать buy/sell volume, дельту и дисбалансы между соседними ценовыми уровнями.
Здесь ликвидная зона определяется не столько заранее, сколько по поведению потока ордеров при подходе цены. Например, высокий объем продаж на максимумах сам по себе не говорит, что рынок обязательно развернётся. Но сочетание высокого объёма и неспособности цены продолжить движение может сформировать торговый сценарий.
Что считать сильной зоной
Универсального рейтинга зон не существует, но практически полезно смотреть на сочетание нескольких признаков.
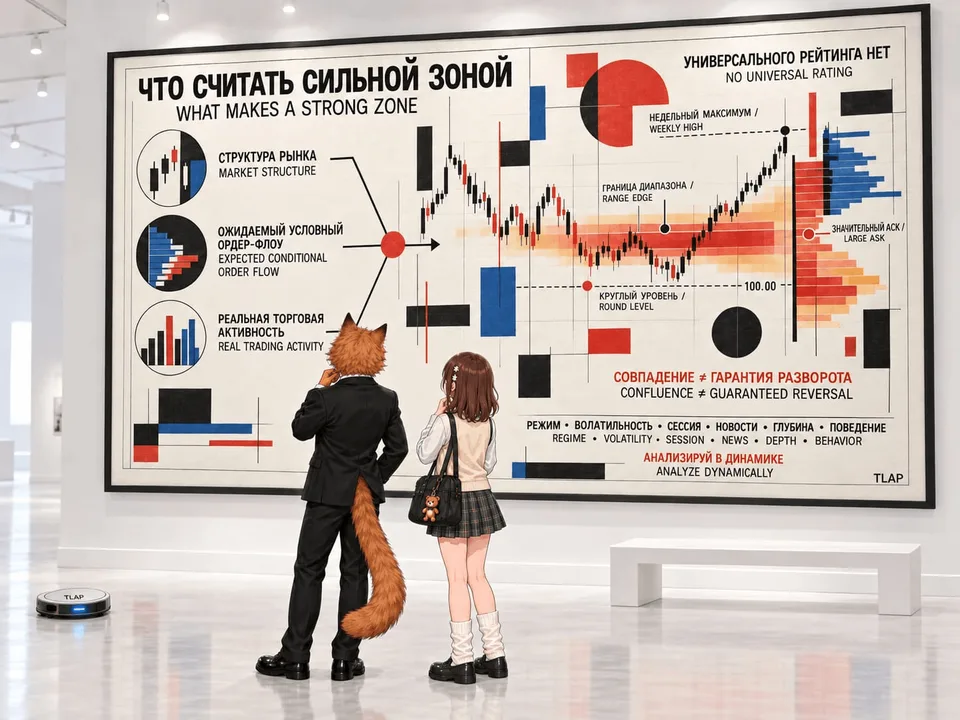
Наибольший интерес обычно представляют области, где сходятся структура рынка, ожидаемый условный ордер-флоу и реальные данные о торговой активности. Например, предыдущий недельный максимум совпадает с границей диапазона, рядом расположен круглый уровень, а при его тестировании в стакане появляется значительный аск.
Но даже такое совпадение не превращает уровень в гарантированную точку разворота. На ликвидность влияет состояние рынка, волатильность, время торгов, новости, глубина книги и поведение самих участников. Kaiko отдельно подчёркивает, что ликвидность необходимо анализировать в динамике и в разных рыночных режимах.
Как определить зону ликвидности: пошаговый алгоритм
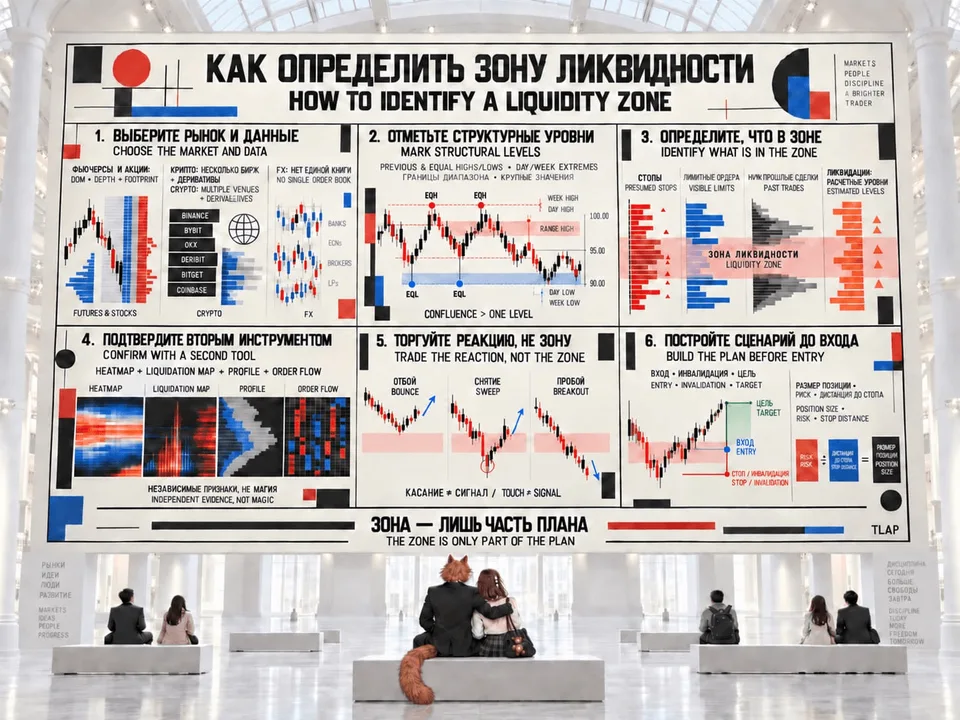
Шаг 1. Выберите рынок и источник данных
Сначала нужно определить, где именно вы торгуете.
Для фьючерса или акции с централизованной книгой заявок можно работать со стаканом, глубиной рынка и футпринтом (footprint). Для спотового или бессрочного крипторынка имеет смысл дополнительно смотреть данные нескольких площадок и деривативные метрики. Для форекс-рынка ситуация иная: глобальной единой книги заявок нет, поскольку рынок фрагментирован между дилерами и электронными площадками.
Это принципиальный момент. Стакан Binance не является стаканом всего биткоин-рынка, так же как книга одного FX-дилера не является книгой глобального EUR/USD. Впрочем, некоторые биржевые активы стоит смотреть на разных площадках: например, на европейской сессии поток ордеров и профиль объема лучше работает на нефти Brent (биржа ICE), а на американской сессии чище выглядит WTI (биржа CME).
Шаг 2. Отметьте структурные уровни
На старшем таймфрейме нанесите предыдущие хаи и лои, равные хаи и лои (двойные вершины и двойное дно), максимумы и минимумы дня и недели, границы диапазонов и очевидные круглые значения.
Здесь задача не в том, чтобы объявить каждый уровень «ликвидностью». Нужно сформировать список мест, где потенциально может концентрироваться будущий ордер-флоу.
Основание для такой гипотезы особенно сильным становится, когда несколько ориентиров совпадают: например, предыдущий недельный максимум одновременно является границей диапазона и круглым числом. Исследования валютных ордеров показывают, что кластеризация условных заявок вокруг заметных уровней действительно наблюдается.
Шаг 3. Определите, что именно находится в зоне
Теперь нужно ответить на главный вопрос: какую ликвидность вы вообще ищете?
Если это зона за предыдущим максимумом, речь идёт о предполагаемых стопах покупателей.
Если в стакане находится крупный аск — это уже видимая лимитная ликвидность.
Если профиль показывает HVN — вы видите концентрацию уже состоявшихся сделок.
Если карта ликвидаций показывает яркую область выше цены — речь идёт о потенциальных принудительных закрытиях.
Смешивать эти четыре явления в одну категорию не стоит.
Шаг 4. Ищите подтверждение вторым инструментом
После разметки зон имеет смысл проверить их независимым источником данных.
Например, предполагаемая зона над максимумом усиливается, если одновременно:
за экстремумом находится плотная ликвидность в heatmap;
в этой области расположен расчётный кластер ликвидаций;
рядом находится важный профильный уровень;
при подходе цены появляется агрессивный поток покупателей, который не способен продвинуть цену дальше.
Это уже не «магическая зона», а совпадение нескольких независимых признаков. При этом Kaiko и BIS подчёркивают, что ликвидность многомерна и не может быть полноценно описана одним индикатором.
Шаг 5. Не торгуйте саму зону — торгуйте реакцию
Это один из наиболее важных практических принципов.
Само наличие ликвидности не сообщает, что цена развернётся. Она может быть поглощена, снята или вообще исчезнуть. Поэтому сценарий обычно строят вокруг поведения цены после контакта с зоной.
Например, при подходе к предыдущему максимуму возможны по меньшей мере три разных сценария:
отбой: цена тестирует уровень и быстро возвращается под него;
sweep: цена проходит выше экстремума, активирует часть ожидаемых ордеров, затем возвращается в диапазон;
breakout: цена выходит выше уровня, принимает новый диапазон и продолжает движение.
В терминах Auction Market Theory последний вариант означает принятие цены на новом уровне, а не простое возвращение к старой стоимости. В order-flow анализе окончательная классификация также требует наблюдения за последующим потоком сделок.
Шаг 6. Постройте сценарий до входа
Хорошая зона ликвидности должна отвечать не только на вопрос «где может произойти движение», но и на вопросы где входить, где сценарий считается сломанным и куда ставится следующая цель.
Например, трейдер предполагает наличие ликвидности на продажу под минимумом диапазона. Один сценарий — дождаться прокола минимума, возврата в диапазон и подтверждения на младшем таймфрейме. Другой — рассматривать пробой как продолжение движения и искать вход на ретесте уже принятого ниже уровня.
В обоих случаях зона является только частью торгового плана. Размер позиции определяется расстоянием до стопа и допустимым риском, а не тем, насколько «сильной» кажется ликвидность.
Итог: как использовать зоны ликвидности в торговле
Практически ликвидную зону можно рассматривать в трёх ролях.
Первая — цель движения. Если выше очевидного максимума предполагается пул ликвидности покупателей (buy-side liquidity), он может использоваться как потенциальная область достижения цены.
Вторая — область реакции. После достижения зоны трейдер анализирует, появился ли отказ от цены, абсорбция, изменение дельты, возврат в диапазон или продолжение агрессивного движения.
Третья — область смены сценария. Если цена не просто прокалывает уровень, а принимается выше него и продолжает формировать новую структуру, предположение об отбойном сценарии теряет силу.
Именно поэтому зона ликвидности сама по себе не является торговым сигналом. Она скорее отвечает на вопрос «где может стать интересно?», тогда как точку входа определяет уже реакция рынка.
Термины: ликвидность, объём и поддержка
Еще раз напомним основные термины.
Поддержка / сопротивление (Support/resistance) показывает, где цена исторически реагировала.
Профиль объема (Volume Profile) показывает, где рынок уже активно торговался.
Книга заявок (Order book) показывает, где сейчас стоят видимые лимитные заявки.
Пул ликвидности (Liquidity pool) в SMC/ICT предполагает, где могут находиться условные заявки, прежде всего стопы.
Футпринт / поток ордеров (Footprint/order flow) показывает, как агрессивные сделки взаимодействуют с доступной ликвидностью.
Тепловая карта ликвидаций (Liquidation heatmap) оценивает, где потенциально может возникнуть вынужденный ордер-флоу из-за ликвидаций.
Эти инструменты не обязаны показывать одну и ту же картину. Напротив, их расхождение иногда бывает наиболее информативным. Например, исторический объём может быть высоким, а текущая глубина — низкой. Или предполагаемый пул стопов может находиться за экстремумом, но в реальном стакане крупного встречного предложения не будет.
Поэтому профессиональный подход к зонам ликвидности начинается не с поиска «правильной линии на графике», а с вопроса: какой именно тип ликвидности здесь предполагается и какими данными его можно проверить?
Дисклеймер
Материал носит исключительно информационно-образовательный характер и не является инвестиционной рекомендацией или предложением совершать сделки.
Анализ зон ликвидности, стакана, объёмов, профилей и расчётных уровней не гарантирует направления движения цены. Рыночные данные могут быть неполными, фрагментированными или рассчитанными модельным способом, особенно на OTC- и криптовалютных рынках.
Торговля с использованием кредитного плеча сопряжена с риском значительных убытков.