
Халвинг биткоина: смысл, история и влияние на трейдеров
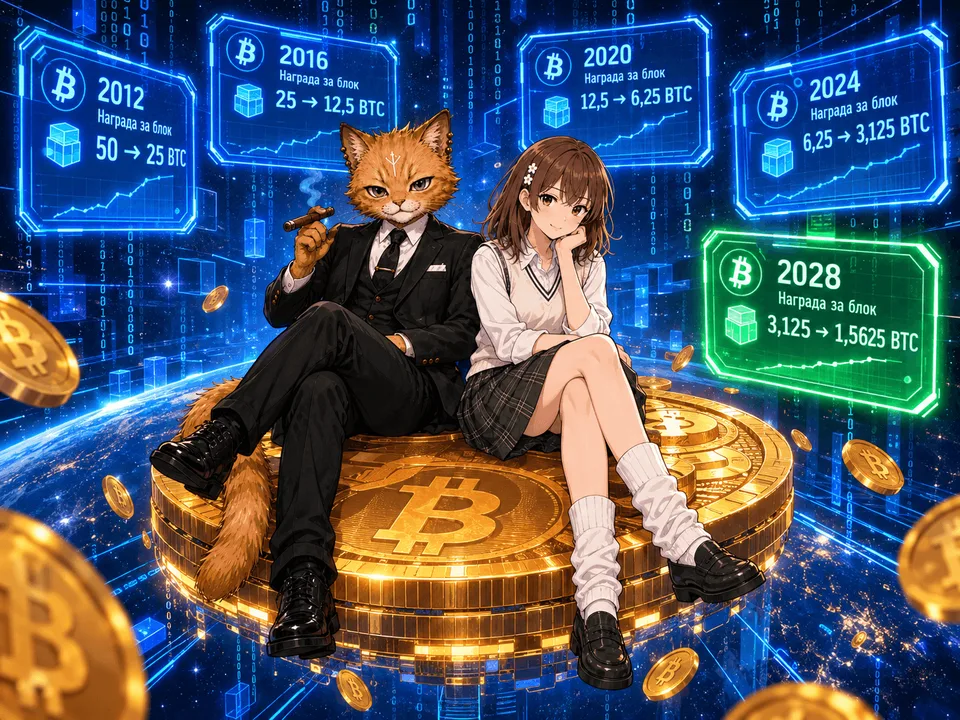
Халвинг биткоина (Bitcoin Halving) — это запрограммированное в протоколе событие, при котором вознаграждение майнера за найденный блок уменьшается вдвое. Он происходит после каждых 210 000 блоков — примерно раз в четыре года — и позволяет отсрочить неизбежную добычу последнего из 21 миллиона биткоинов.
Лимит в 21 миллион биткоинов — это фундаментальное правило, заложенное создателем криптовалюты Сатоши Накамото при запуске протокола в 2009 году.
Это ограничение не является случайным: оно имеет чёткую математическую основу и призвано создать предсказуемый дефицит цифрового актива. Поэтому с самого начала биткоин проектировался как система с заранее известным графиком выпуска новых монет.
На первый взгляд халвинг выглядит как чисто техническое событие. После халвинга биткоина майнеры начинают получать вдвое меньше биткоинов.
На самом же деле халвинг по сути является дефляционным механизмом предсказуемого снижения объёма новой эмиссии BTC, что делает его одной из ключевых экономических конструкций первой криптовалюты.
Халвинг одновременно влияет на предложение монет, доходность майнинга, поведение владельцев BTC и ожидания трейдеров.
История халвингов
За время существования биткоина состоялось четыре халвинга — в 2012, 2016, 2020 и 2024 годах. Каждый из них проходил в разной рыночной среде, поэтому особенно ценно не просто считать проценты роста цены, а анализировать, что именно происходило с биткоином после каждого события и как менялось поведение рынка.
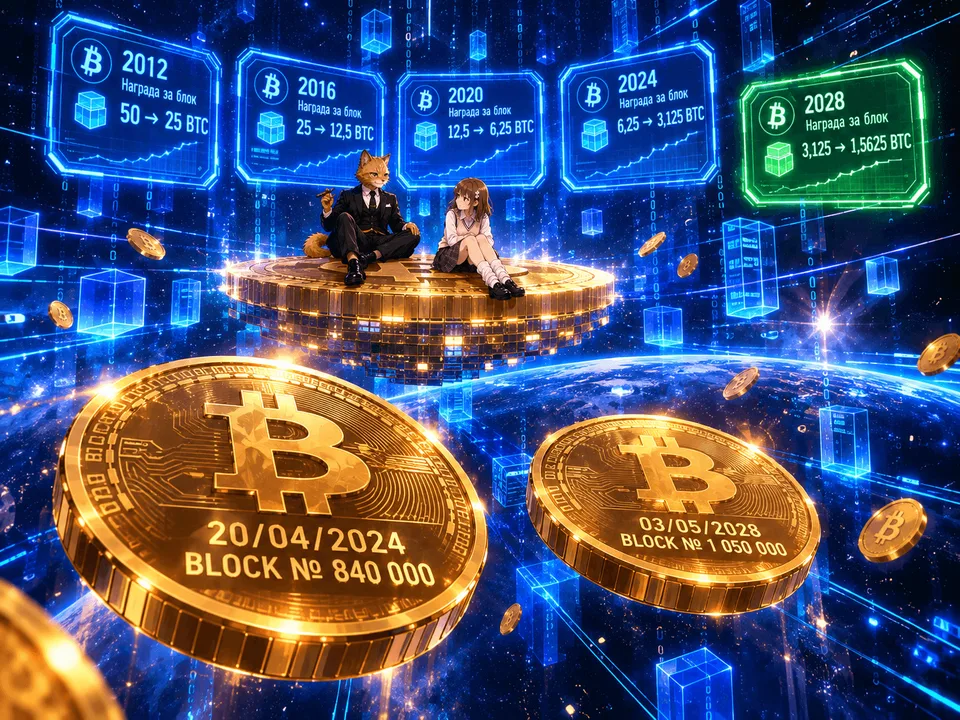
В уже далеком 2009 году майнер получал 50 BTC за каждый найденный блок. После каждых 210 000 блоков награда автоматически снижалась: до 25 BTC после первого халвинга, до 12,5 BTC после второго и до 6,25 BTC после третьего.
Четвертый халвинг произошел 20 апреля 2024 года на блоке № 840 000, и с этого момента базовая награда составляет 3,125 BTC.
А теперь давайте лучше вспомним, как это было.
Первый халвинг: 2012 год и рождение «халвинг‑цикла»
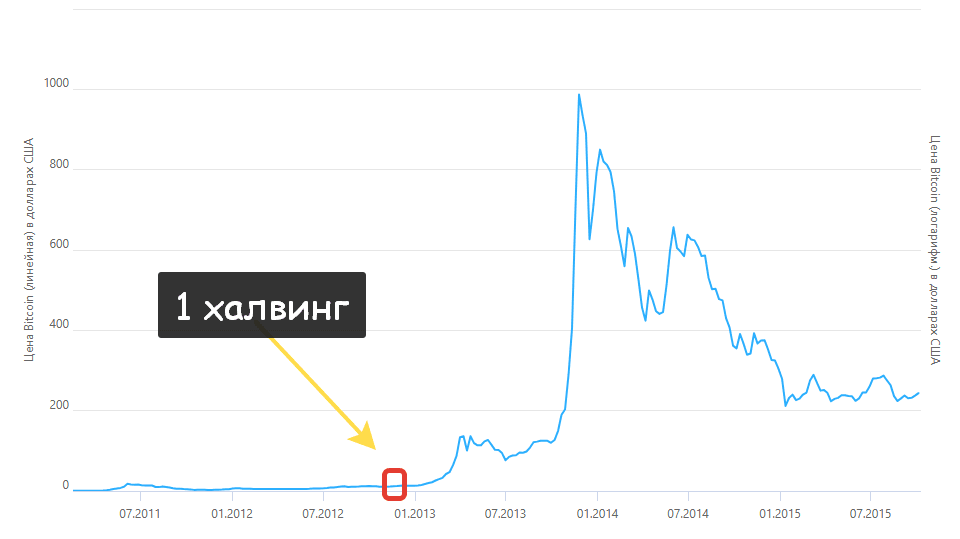
Первый халвинг биткоина состоялся 28 ноября 2012 года. Награда за блок снизилась с 50 до 25 BTC. На тот момент биткоин оставался по сути экспериментом для узкой группы энтузиастов, а его цена составляла около 12$.
Для майнеров событие стало настоящим стресс‑тестом. Количество BTC за найденный блок мгновенно уменьшилось вдвое — а вместе с этим упала потенциальная доходность.
Исследование CoinDesk Research показало, что после первого халвинга временно снизился хешрейт (скорость, с которой вычислительное оборудование выполняет криптографические операции при майнинге). Менее эффективное оборудование перестало окупаться, и часть мощностей покинула сеть. Однако спад оказался недолгим: как только цена биткоина начала расти, добыча снова стала привлекательной, и вычислительные мощности стали возвращаться.
Здесь проявился первый важный экономический принцип майнинга: это не фиксированный бизнес с неизменными расходами. Доходность майнинга — подвижная величина, которая зависит от цены BTC, сложности сети и стоимости электроэнергии. Когда доходность падает, часть оборудования выводится из эксплуатации; когда растёт — в сеть возвращаются новые и ранее отключённые мощности.
С точки зрения цены первый халвинг действительно выглядит впечатляюще. По историческим данным, около момента халвинга биткоин стоил примерно 12$, а через год — около 1 000$.
На пике, по оценке ProShares, цена достигала примерно 1 056$, что соответствует росту примерно на 8 500 %.
Однако здесь легко попасть в ловушку «анализа задним числом». В 2012 году рынок биткоина был крайне мал: низкая ликвидность, ограниченное число участников и почти полное отсутствие институционального интереса делали динамику цены особенно волатильной.
Переносить показатели этого цикла на современный рынок практически невозможно: структура спроса, объёмы торгов и уровень зрелости инфраструктуры сегодня принципиально иные.
Тем не менее именно после первого цикла в криптовалютной культуре закрепилась важная идея: халвинг — это не просто техническое изменение награды майнеров, а событие, запускающее многолетний цикл ожиданий и спекуляций. Со временем этот нарратив стал влиять на поведение участников рынка не меньше, чем фундаментальные изменения в эмиссии.
Второй халвинг: 2016 год и появление «халвинг‑трейдинга»
9 июля 2016 года награда снизилась с 25 до 12,5 BTC. Рынок биткоина к этому моменту уже значительно вырос и начал привлекать не только идеологов и программистов, но и мелкий спекулятивный капитал.
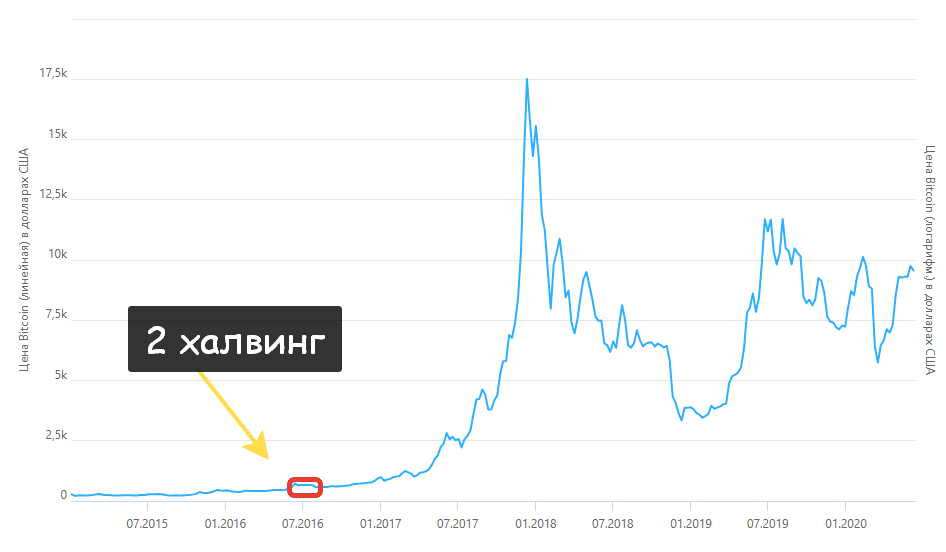
Цена возле халвинга составляла примерно $650. Через год биткоин стоил около $2 500, а затем в 2017 году вошёл в историю благодаря стремительному росту почти до $20 000.
Но важнее другое — поведение рынка непосредственно вокруг события.
В 2016 году трейдеры уже знали о халвинге заранее. Это означало, что часть ожидаемого эффекта могла быть заложена в цену ещё до самого события. CoinDesk отмечал, что динамика перед вторым халвингом отличалась от первого: перед событием цена выросла, а затем скорректировалась.
Так сформировалась важная для криптотрейдинга идея: рынок торгует не только само событие, но и ожидания от него.
Поэтому халвинг вовсе не обязан выглядеть как резкий рост в день события. Цена может расти месяцами до него, корректироваться непосредственно перед халвингом или двигаться в боковике.
Для майнеров ситуация тоже изменилась. К 2016 году добыча уже превратилась в промышленный бизнес с ASIC‑оборудованием. Исследование Delphi Digital оценивало себестоимость добычи одного BTC для типичного коммерческого оборудования того периода примерно в $217 до халвинга.
Конкуренция переместилась от энтузиастов с домашними компьютерами к профессиональным операторам, для которых стоимость электроэнергии и эффективность оборудования стали критическими факторами.
Третий халвинг: 2020 год — майнинг как финансовая индустрия
11 мая 2020 года награда снизилась с 12,5 до 6,25 BTC.
Этот халвинг оказался особенно интересным: к этому моменту институциональный капитал уже пришёл на рынок биткоина, появились публичные майнинговые компании и более развитый рынок деривативов.
Незадолго до халвинга компания Riot Blockchain (ныне Riot Platforms) начала активно модернизировать оборудование. В мае 2020 года Riot прямо сообщала, что после халвинга старые Antminer S9 перестали окупаться, и компания вывела их из эксплуатации. Одновременно Riot закупала более производительные S19 Pro и переносила оборудование на площадки с более дешёвой электроэнергией.
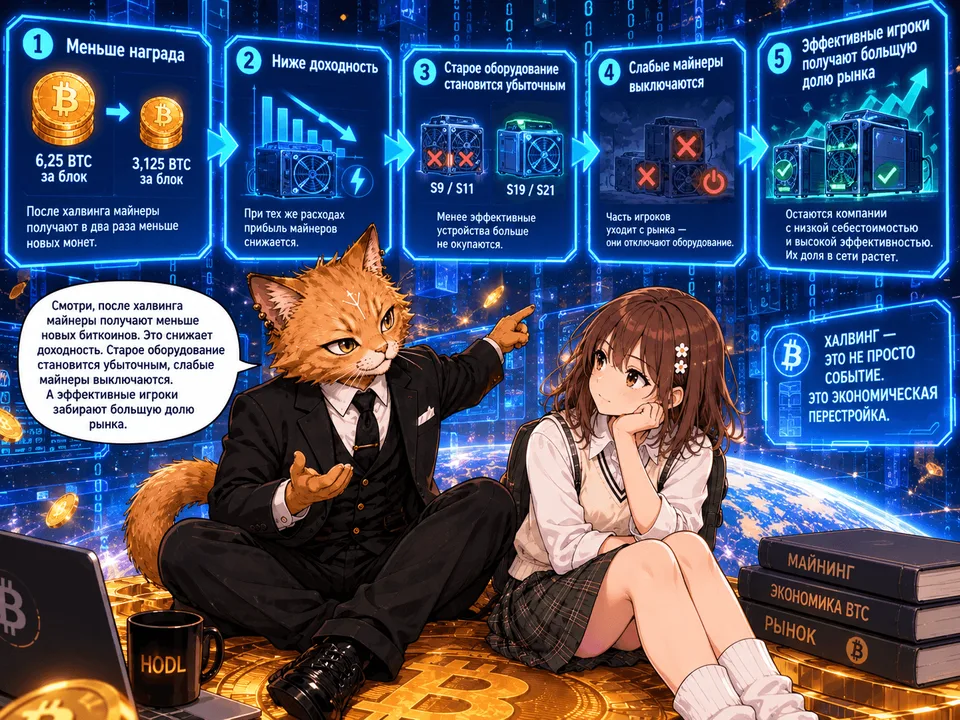
Это практически идеальная иллюстрация того, как халвинг действует на майнинг:
меньше награда → ниже доходность → старое оборудование становится убыточным → слабые майнеры отключаются → эффективные игроки получают большую долю рынка.
На первый взгляд может показаться, что это опасно для сети. Однако у биткоина есть механизм автоматической корректировки сложности: если вычислительная мощность сети меняется, протокол постепенно подстраивает сложность добычи так, чтобы среднее время создания блока оставалось около десяти минут.
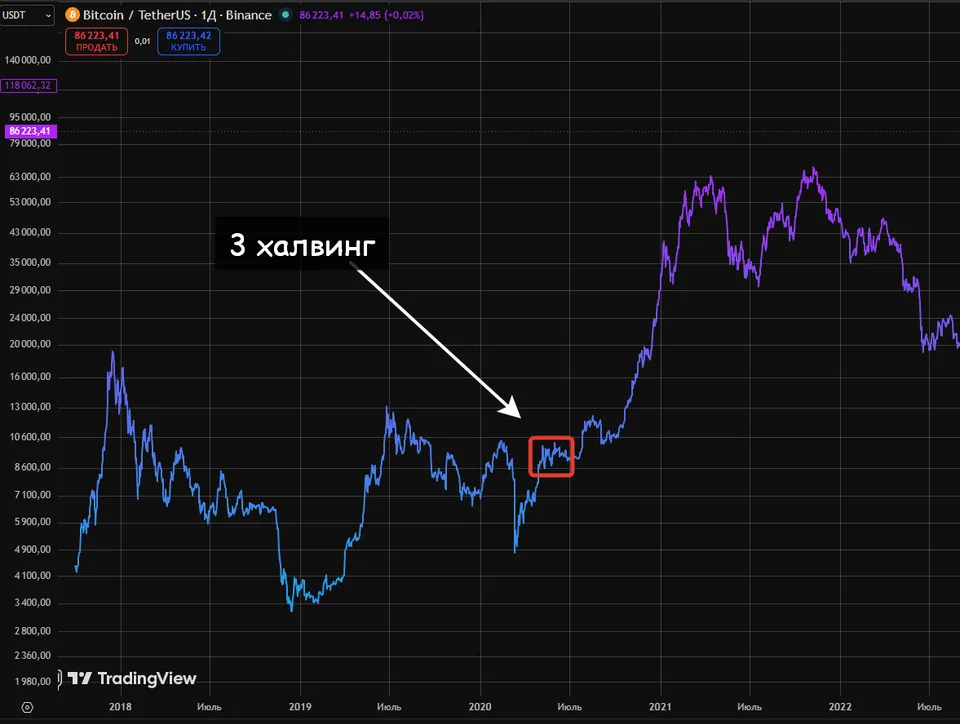
После третьего халвинга цена снова начала расти. Через год биткоин торговался около $57 000 против примерно $8 600–9 700 в период халвинга, а затем в 2021 году достиг исторического максимума около $69 000.
Можно ли этот рост приписать одному лишь халвингу? Нет.
2020–2021 годы сопровождались беспрецедентным смягчением денежной политики, ростом спекулятивной ликвидности, интересом институциональных инвесторов и бумом DeFi.
Халвинг оказался лишь одним из факторов, а не единственным двигателем рынка.
Четвёртый халвинг: 2024 год — новый контекст
20 апреля 2024 года произошёл четвёртый халвинг. Награда снизилась с 6,25 до 3,125 BTC.
Но этот цикл выглядел принципиально иначе.
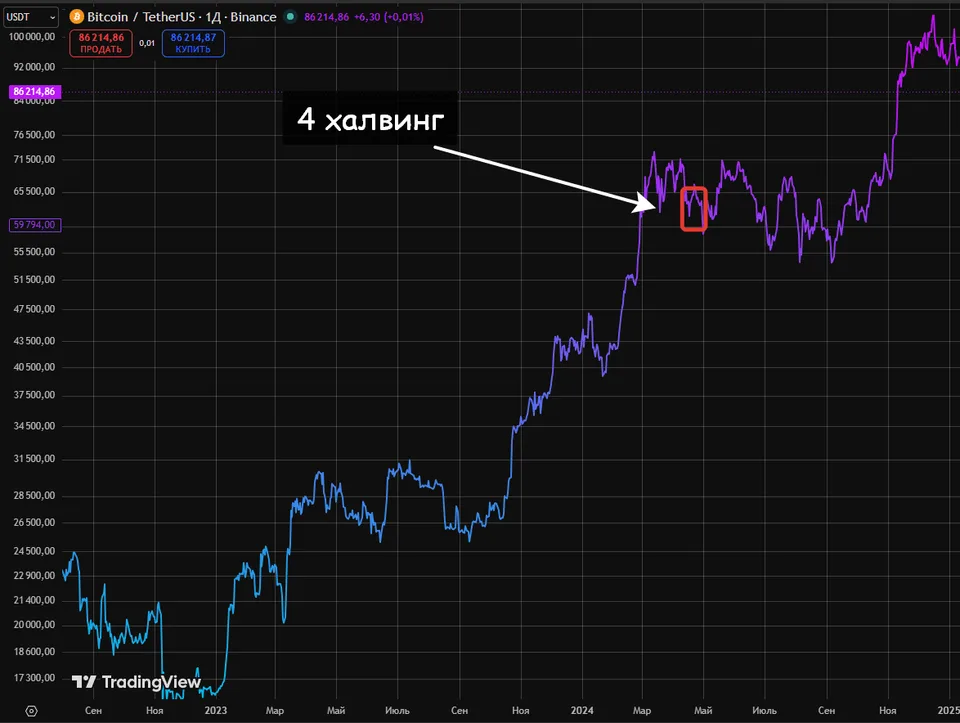
Рынок заранее знал о событии и ещё до халвинга активно отыграл ожидания. К тому же 10 января 2024 года SEC одобрила листинг спотовых биткоин-ETF в США, что открыло традиционным инвесторам новый канал доступа к BTC.
В результате биткоин установил новый исторический максимум ещё до халвинга — $73 803 в марте 2024 года. Незадолго до самого события цена находилась уже в районе $64 000–65 000.
Это важнейшее отличие от ранних циклов. Раньше халвинг сам по себе был одним из главных сюжетов крипторынка. В 2024 году он стал лишь частью гораздо более сложной картины, в которую вошли ETF, институциональные покупки, макроэкономика и новые способы использования биткоина.
В день первой годовщины четвёртого халвинга, 20 апреля 2025 года, биткоин закрывался около $85 100 — примерно на треть выше цены закрытия в день халвинга. Это заметно скромнее исторических результатов первых трёх циклов.
При этом уже в декабре 2024 года биткоин впервые ненадолго преодолел $100 000. Reuters связывал этот этап роста прежде всего с изменением политических ожиданий в США, институциональным спросом и общим рыночным оптимизмом, а не с одним лишь апрельским халвингом.
Счетчик TLAP: ждём пятый халвинг
На TLAP установлен счетчик, отсчитывающие время, оставшееся до пятого халвинга, который состоится 4 мая 2028 года.
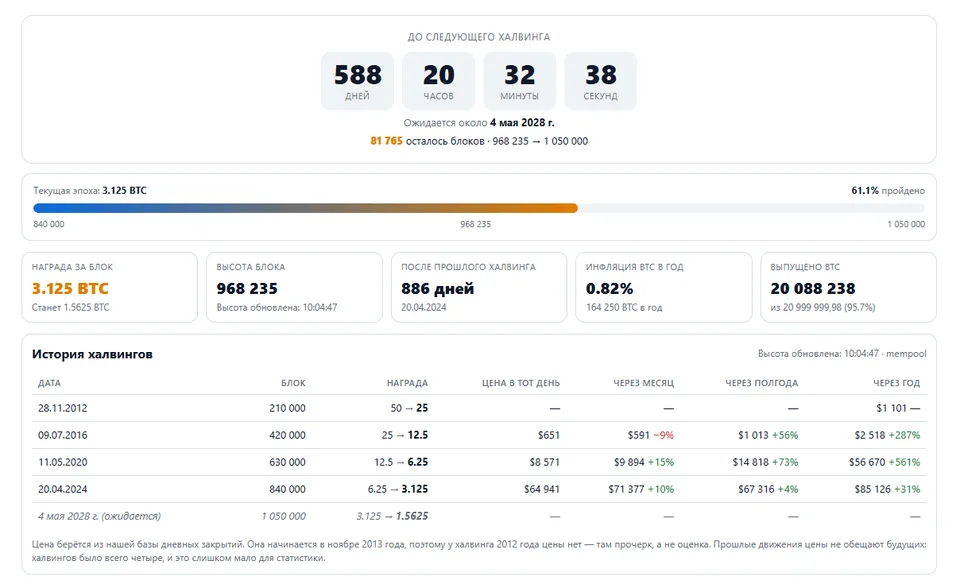
Кроме счетчика доступна информация о текущей высоте блока, годовой инфляции, количестве выпущенных монет. И, конечно же, таблица с историей халвингов.
Влияние халвинга на предложение биткоина
Если говорить о скорости майнинга, то до четвертого халвинга сеть в среднем создавала около 900 BTC в сутки, а после него этот поток сократился примерно до 450 BTC. В годовом выражении новая эмиссия уменьшилась с 328–330 тыс. до 164–165 тыс. BTC.
Для биткоина это означает снижение темпа инфляции предложения. Однако сам по себе дефицит не гарантирует рост цены: цена формируется соотношением спроса и предложения.
Если спрос остаётся прежним, а поток новых монет сокращается, уменьшается количество продавцов, связанных с новой эмиссией. Если при этом спрос растёт, эффект может быть заметным.
Именно отсюда возникает популярная идея о «дефицитном шоке». Но халвинг — не автоматический драйвер роста.
Исторически биткоин после халвингов действительно демонстрировал рост, но на динамику одновременно влияли процентные ставки, ликвидность, регулирование, институциональный спрос, состояние мировой экономики и уровень популярности криптовалюты. Как отмечал Reuters, исторические ралли нельзя однозначно связывать только с уменьшением эмиссии.
Влияние халвинга на майнеров
Для майнера арифметика предельно проста.
До халвинга 2024 года каждый найденный блок приносил 6,25 BTC плюс комиссии. После события награда сократилась до 3,125 BTC плюс комиссии. Если цена биткоина остаётся неизменной, а комиссии не растут, доход от субсидии (новые монеты, которые протокол выпускает специально для награды за блок) фактически уменьшается вдвое.
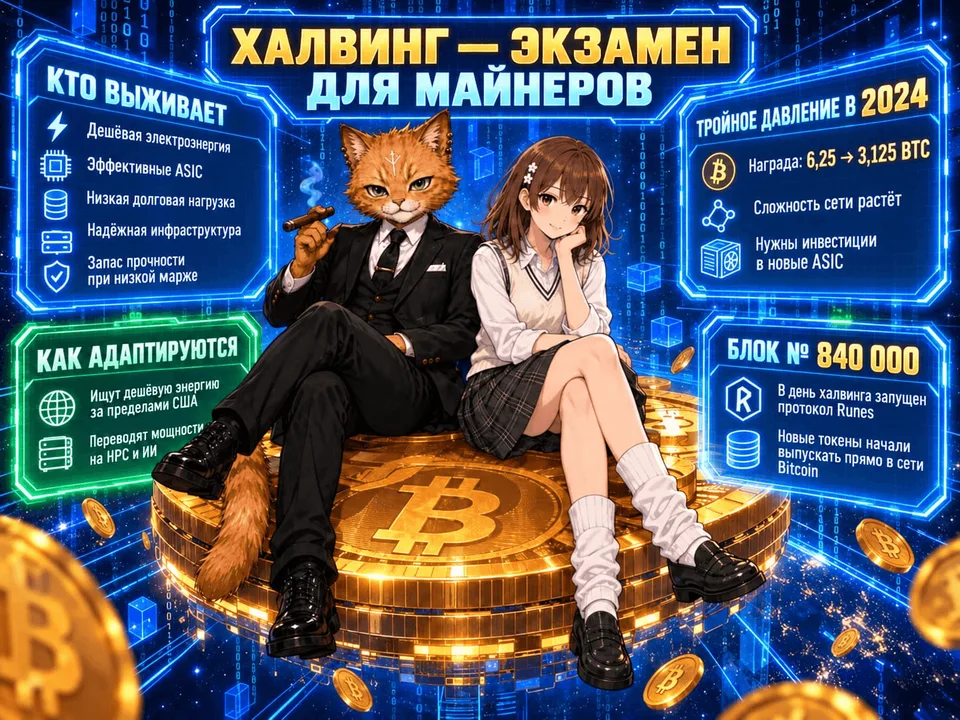
Поэтому халвинг становится своеобразным экзаменом для майнинговой отрасли. Выживают прежде всего компании, у которых ниже издержки и выше устойчивость: дешевле электричество, эффективнее ASIC‑оборудование, ниже долговая нагрузка, лучше инфраструктура и выше способность переждать период низкой маржи.
Особенно показательным оказался 2024 год. По данным Reuters, после апрельского халвинга майнеры столкнулись одновременно с тремя факторами: уменьшением награды, ростом сложности сети и необходимостью инвестировать в более эффективное оборудование. В этих условиях одни компании начали искать площадки с дешёвой электроэнергией за пределами США, другие — переориентировать инфраструктуру на высокопроизводительные вычисления и искусственный интеллект.
Интересным оказался и сам день халвинга. Одновременно с блоком № 840 000 был запущен протокол Runes, и пользователи стали активно использовать блокчейн биткоина для выпуска новых токенов. Это вызвало резкий всплеск комиссий.
По данным Coinbase Institutional, 20 апреля 2024 года пользователи заплатили около 1 257 BTC в виде комиссий — один из крупнейших показателей за всю историю сети. В первый день комиссии временно составили огромную долю доходов майнеров.
Получилась почти символическая ситуация: халвинг вдвое сократил субсидию, но рынок комиссий на короткое время компенсировал часть падения.
Это наглядно показывает, в каком направлении движется экономика биткоина: по мере постепенного уменьшения субсидии всё большую роль в доходах майнеров должны играть комиссии за транзакции. Именно в этом — структурный смысл долгосрочной модели сети: майнинг должен становиться всё менее зависимым от эмиссии и всё более — от экономической активности в блокчейне.
Влияние халвинга на трейдинг
Для трейдера халвинг интересен не столько своим техническим устройством, сколько тем, как рынок пытается его заранее оценить.
На что стоит обратить внимание?
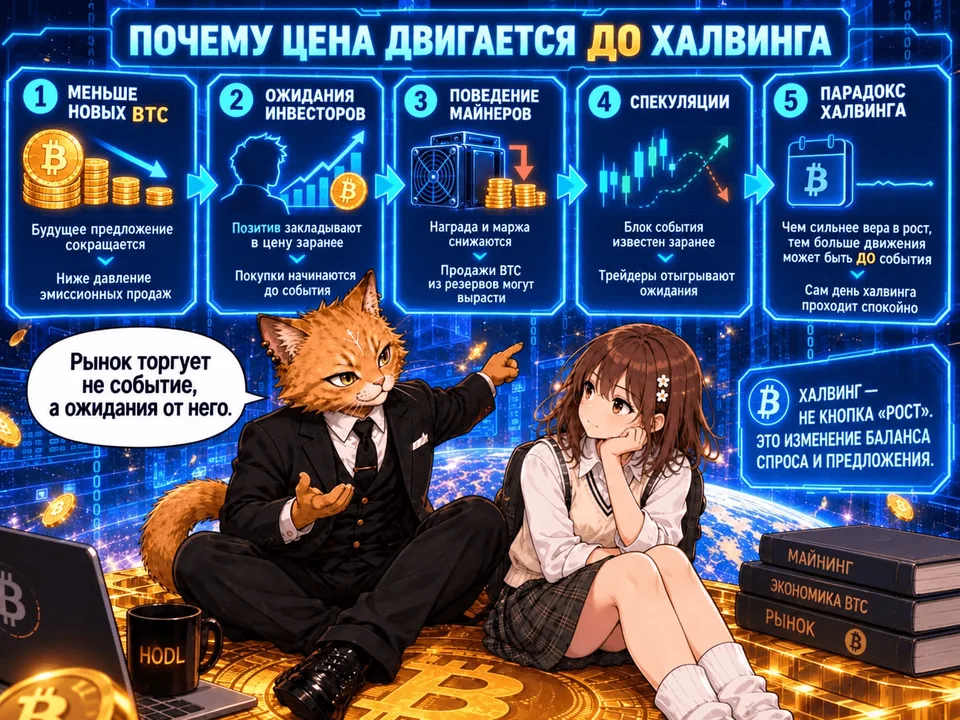
Снижение будущего предложения BTC. Поток новых монет на рынок сокращается, и при прежнем спросе это уменьшает давление со стороны продавцов, связанных с эмиссией.
Ожидания инвесторов. Если участники рынка считают халвинг позитивным фактором, они могут покупать биткоин заранее — и тем самым двигают цену ещё до события.
Поведение майнеров. После уменьшения награды часть компаний вынуждена продавать больше BTC или расходовать собственные резервы для финансирования операций. Coinbase Institutional прямо указывала, что после халвинга потенциальное давление продаж со стороны майнеров может вырасти из‑за сокращения маржи.
Спекулятивная активность. Когда все знают, что событие произойдёт на определённом блоке, трейдеры начинают отыгрывать ожидания заранее.
Поэтому вокруг халвинга часто возникает парадокс: чем сильнее рынок верит в рост после халвинга, тем значительнее этот рост может оказаться до самого события. В таком случае день халвинга может пройти неожиданно спокойно.
Именно это произошло в 2024 году: биткоин обновил рекорд ещё до халвинга, а сам халвинг не стал мгновенным стартом вертикального движения.
Можно ли торговать халвинг?
Халвинг полезен скорее как макроэкономический ориентир, чем как самостоятельный торговый сигнал.
Он не говорит трейдеру, что биткоин должен расти завтра. Он не показывает точку входа, стоп‑лосс или уровень фиксации прибыли.
Зато халвинг помогает понимать фундаментальную сторону рынка: сколько новых BTC появляется, сколько потенциально продают майнеры и как меняется экономическая среда для добычи.
Поэтому трейдер может использовать халвинг вместе с другими данными:
динамикой предложения и резервов бирж;
потоками в спотовые ETF;
объёмами торгов;
открытым интересом и ставками финансирования;
поведением долгосрочных держателей;
доходностью и финансовым состоянием майнеров;
макроэкономическими условиями.
Сам по себе халвинг не отменяет технический анализ и не предсказывает цену.
Если посмотреть на все четыре события сверху, вырисовывается интересная картина.
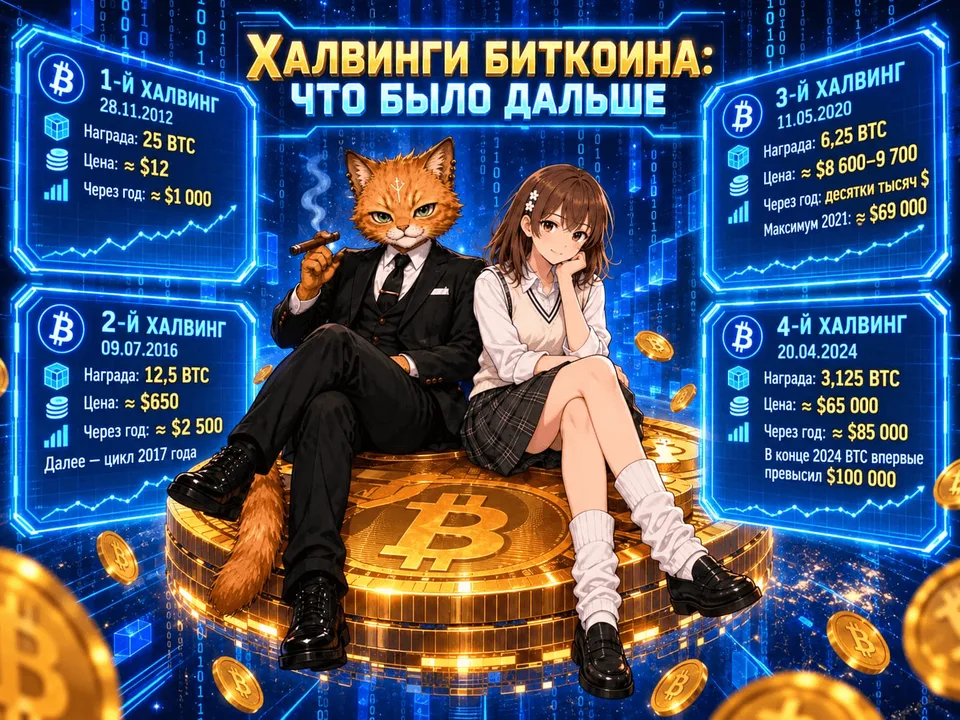
Исторически все четыре халвинга сопровождались последующим ростом биткоина, причём первые три цикла принесли особенно высокую доходность. Но масштаб доходности последовательно уменьшался, а рынок становился значительно крупнее и сложнее.
Из этого следует важный вывод: нельзя механически переносить цикл 2012 года на 2024‑й или тем более на будущие халвинги.
В начале существования биткоина уменьшение эмиссии происходило на маленьком и практически неликвидном рынке. Сегодня капитализация биткоина измеряется триллионами долларов, а в торговле участвуют ETF, институциональные инвесторы, фьючерсы, опционы, майнинговые компании и глобальные макроэкономические фонды.
Дисклеймер
Материал носит исключительно информационный и образовательный характер и не является инвестиционной рекомендацией, финансовым советом или предложением совершить сделку с биткоином или другими криптовалютами.
Прошлая динамика BTC после халвингов не гарантирует аналогичного результата в будущем. Цена криптовалюты может существенно меняться под влиянием спроса и предложения, макроэкономики, регулирования, ликвидности, поведения крупных участников и других факторов.