
Глобальные рынки в период турбулентности. Выпуск 2.
Турбулентность на рынках нарастает. Хотя казалось бы...
Фондовый рынок спокойно отреагировал на повышение ставки ФРС: как говорится, всё учтено уже в ценах. Провал Clarity Act в американском Сенате никак не повлиял на держателей криптовалют: главные монеты уверенно держатся на закрепленных уровнях, а тот же ETH даже обновил локальный хай.
А напряжение и турбулентность всё равно нарастают. Вот, например, график доходности американских 10-летних бондов.
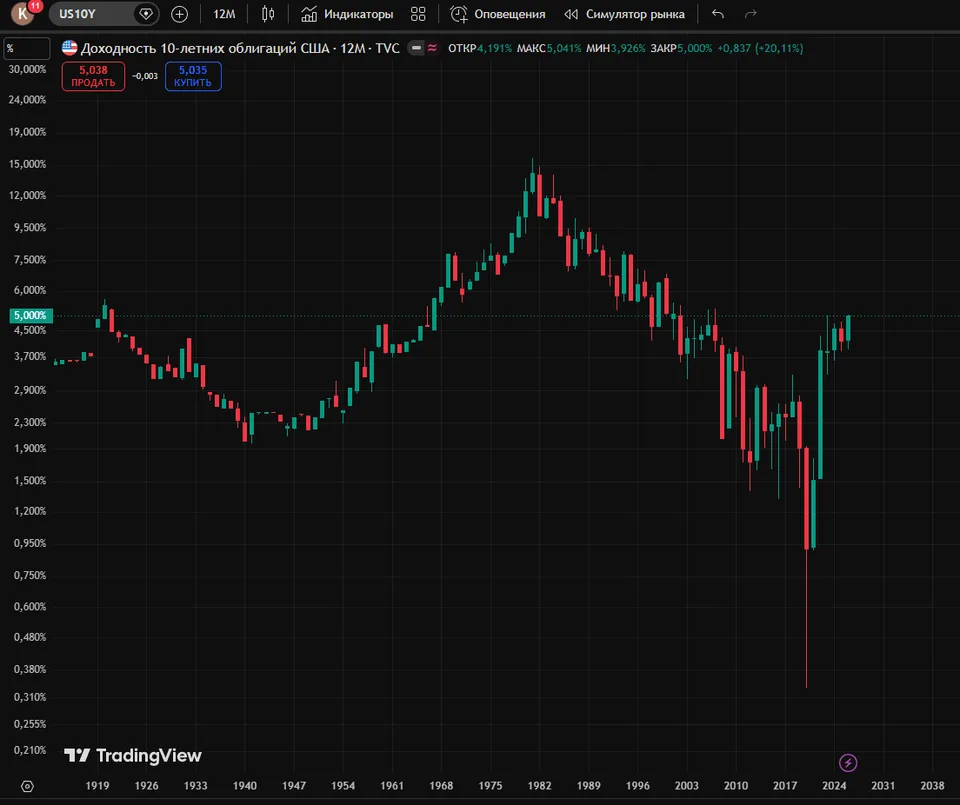
График месячный. Сейчас доходность вернулась к значениям, которые были в конце 2007 - начале 2008 года. Только тогда 5% - было мало, а сейчас - ну очень много.
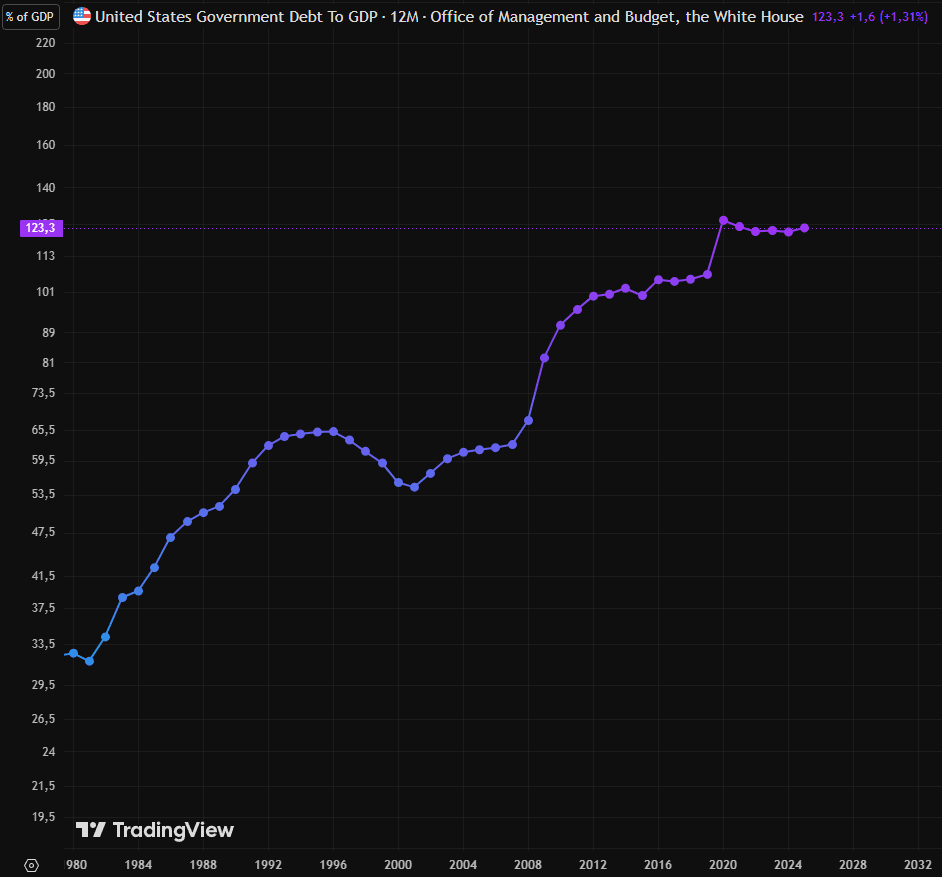
Тогда уровень федерального долга по отношению к ВВП составлял около 65%, а сейчас уже выше 123%. Это означает, что 5% тогда и сейчас - это совершенно разные 5% с точки зрения влияние денежные потоки.
Объясню очень просто. Есть у тебя зарплата в размере 100 рублей. И ты должен банку еще 65 рублей (65% от дохода). Ставка - 5%. Если платить только проценты и не гасить тело кредита (а именно так устроены облигации), то ежегодно в течении 10 лет ты платишь 3 рубля 25 копеек банку, а через 10 лет отдаешь долг.
Пусть за 10 лет твоя зарплата выросла до 200 рублей. Но долг уже 123% (246 рублей). И в этом случае ставка 5% — это уже 12,3 рубля ежегодно.
И вот что получается. Доход вырос в два раза, а ежемесячный процентный расход — в 3,78 раза. А теперь представим, что 10 лет назад ты жил сам, а теперь на тебе семья и т. д. В общем, ситуация не из легких.
А так мы говорим о тех же 5%, которые в одной ситуации вполне комфортны и очень некомфортны в другой.
Ставки растут везде: Япония, Британия, Франция и т.д. И везде это выглядит все больнее.
Казалось бы, что Центробанки могут просто взять и понизить эти самые ставки. Но и инфляция уже вышла за все разумные пределы.
Снижение ставки резко разгонит монетарную инфляцию, которая сейчас носит вполне структурный характер. Сильно упрощая: сейчас всё дорожает из-за топлива, а при снижении ставок, а тем более включении печатного станка на дефицит ресурса наложится наличие большого количества денег. К чему это приведет — пусть каждый подумает сам.
Официальная кривая Казначейства США показывает, что 10-летняя доходность выросла примерно следующим образом:
9 сентября — 4,06%
15 сентября — 4,76%
18 сентября — 4,83%
Одновременно с этим правительство США планирует очень крупные заимствования: на III квартал 2026 года оценка чистого рыночного заимствования составляет $739 млрд, а на IV квартал — $628 млрд. И где их взять? Негде, ну разве что под 5%. А потом будет и дороже. И не взять нельзя.
Так что, уважаемые читатели, турбулентность нарастает. Только биткоин этого пока что не показывает. Но, может быть, покажет индекс доллара.
Поэтому в сегодняшнем обзоре сначала посмотрим модели размещения объемов на DX (фьючерс на индекс доллара, биржа ICE), после чего проанализируем фьючерс ZN (10-летние американские облигации, биржа CBOT).
DX
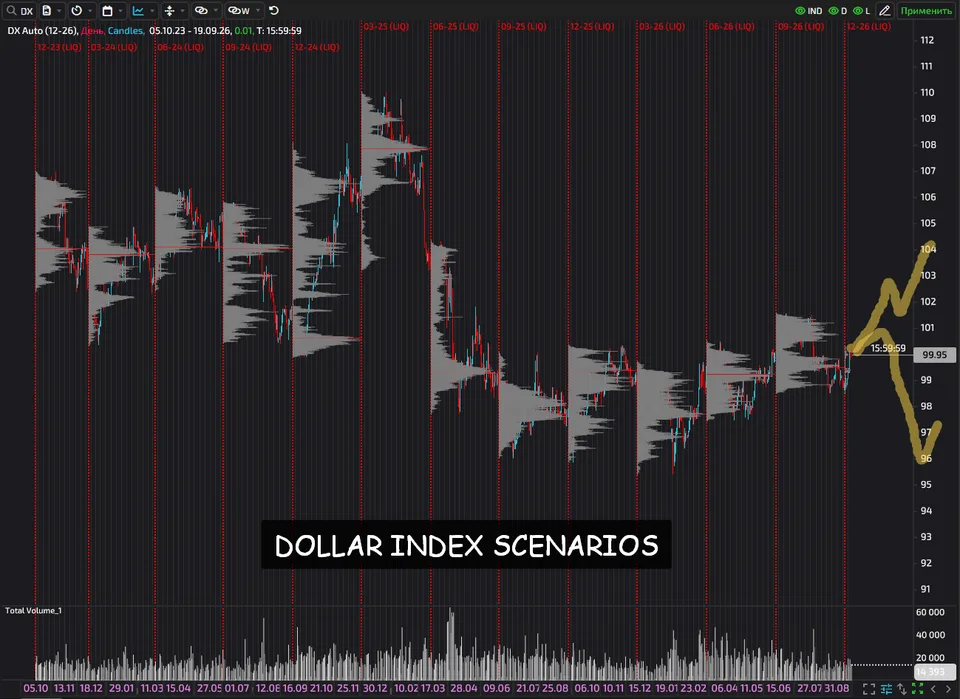
Индекс доллара почти набрался сил для скорого выхода из баланса на север. Это первая идея.
Вторая идея — индекс доллара находится у верхних границ зоны стоимости и в некоей ближайшей перспективе он развернется на юг.
А теперь давайте подробнее.
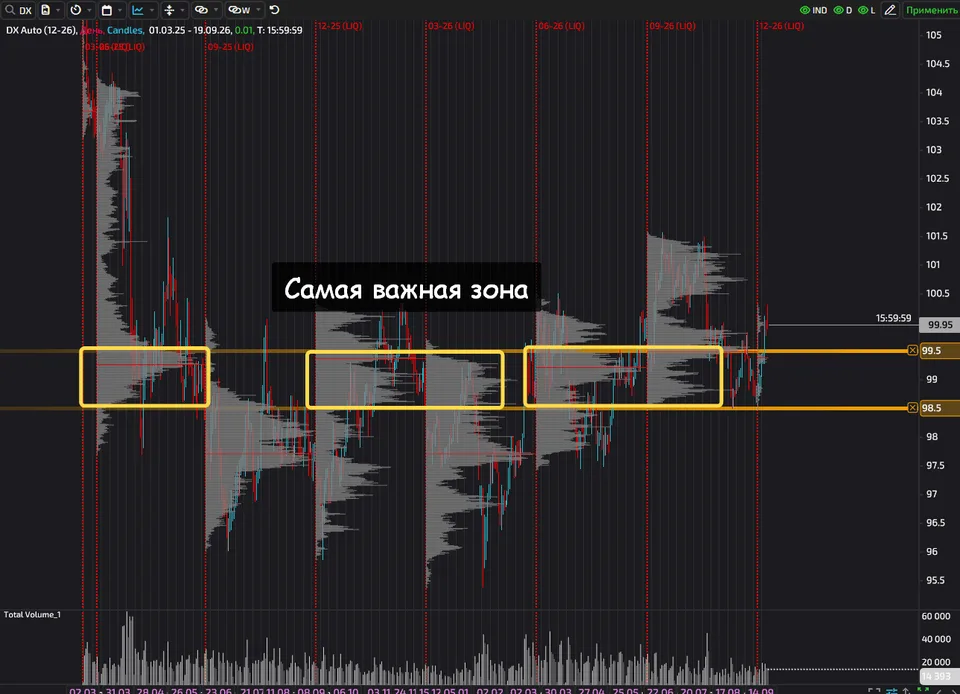
Зона 98,50–99,50 является наиболее важной в среднесрочном плане. Уже год индекс постоянно сюда возвращается: спекулянты немного играют против доллара, но реальный мир требует вот такую стоимость доллара.
Новый контракт начался бодро. 1,5 недели назад стартовали от 98,50 до 100,30. Объемы, конечно, не ахти, так что движение пока что может вызывать вопросы.
Как бы там ни было, встали во вполне ожидаемом месте. Диапазон 99,85-100,25 уже неоднократно выступал сопротивлением (и ценовым, и объемным). Он же в прошлом контракте был поддержкой (до пробоя вниз 30 июля).
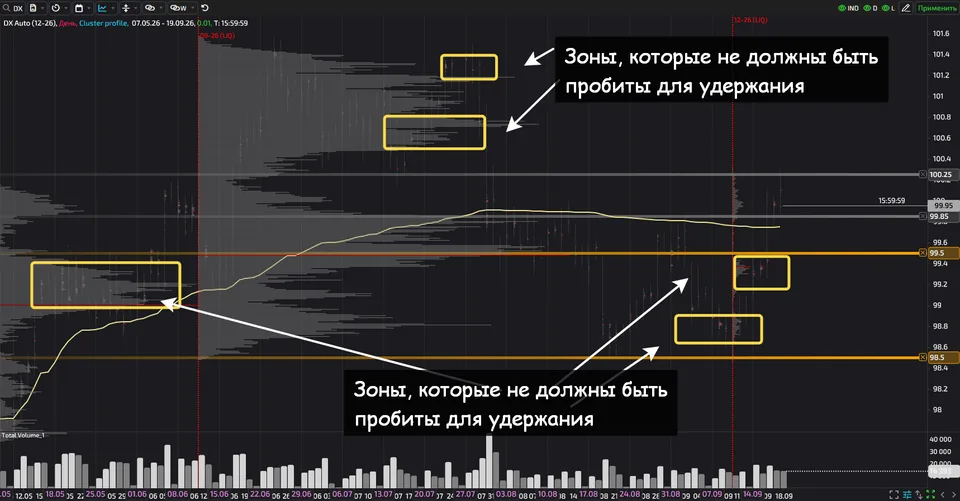
Текущая позиция в аукционе достаточно неоднозначна. FVG июля-августа уже заторгован. Можно поработать по 100,50, особо не двигаясь выше. Можно сходить к +/- 99,50. И то, и другое принципиально ничего не изменит.
Вопросы к покупателям возникнут под 99,00, а тем более под 98,50. Вопросы к продавцам будут уместны выше 100,50-101,00.
А локальная игра имеет вполне импульсный вид.
Покупатели работали в 98,72–98,88. Потом очень агрессивно в 99,12–99,16. Потом спокойно окупали выше 99,30. Самые смелые брали в 99,38–99,43. Какой-то баланс найдет в диапазоне 99,83–99,99.
В очень жестком сценарии ждем дальше рост. Но я бы все-таки посмотрел на то, как они заторгуют FVG. Ключевая зона 99,50 +/- 0,1. Тут и старт последнего имбаланса, и VWAP контракта.
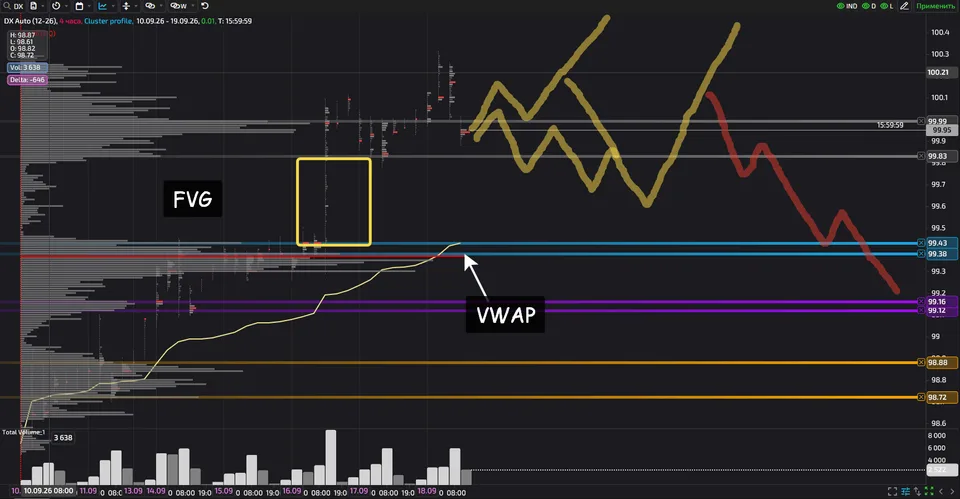
В жестком сценарии рост возможен +/- с текущих. В реалистичном — через закрытие имбаланса FVG (традиционное для валют туда-сюда тяни-толкай). Перепозиционирование в шорт возможно после набора каких-то объемов в течение 2–3 недель.
ZN
Пока терминал подгружает котировку - пару общих моментов.
Базовый актив для ZN: 10-летние казначейские облигации США с номинальной стоимостью $100 000.
Этот фьючерс позволяет трейдерам получать экспозицию на долгосрочные процентные ставки США без необходимости покупать сами облигации. Его используют как для спекуляций (игра на изменении ставок), так и для хеджирования — например, фонды облигаций могут открывать позиции по ZN, чтобы защититься от роста процентных ставок.
Сразу оговорюсь: у облигации есть номинал ($100 000) и есть текущая стоимость. Эмитент облигации потом отдаст сумму номинала, а вот в момент обращения облигации на рынке она может быть дешевле или дороже номинала, т. е. ведет себя как обычный спекулятивный актив.
Наверное, ZN — это наиболее ликвидный фьючерс в мире. Общий открытый интерес — стандартно более 5 миллионов контрактов.
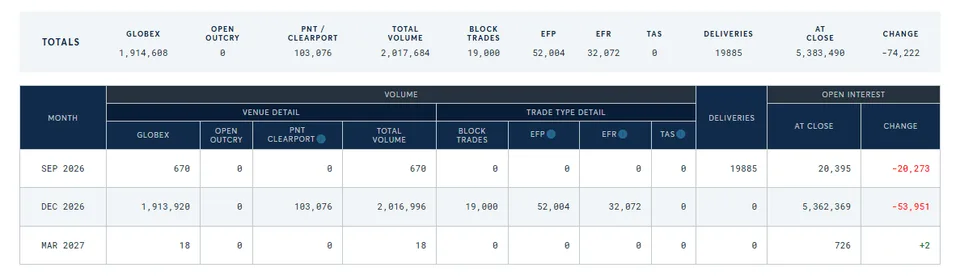
В стакане висит от 4-5 тыс. контрактов на ближайших ценах. Это в 20 раз больше, чем на ES (фьючерс на S&P 500).
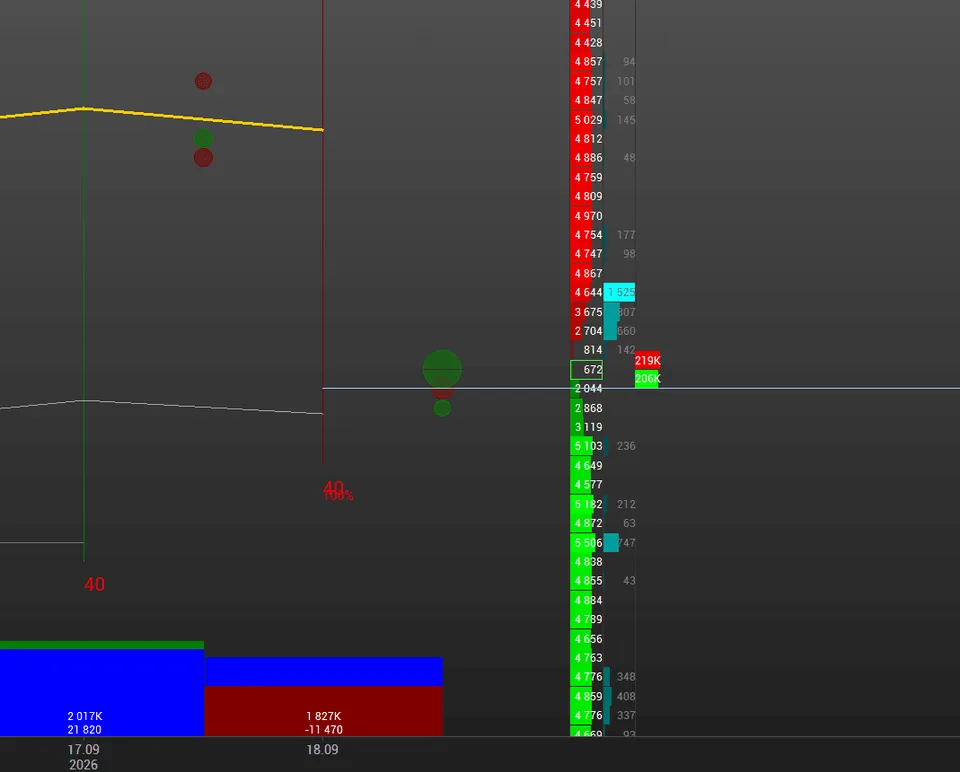
Торговля носит достаточно специфический характер. То бросают трейды по 2–5 тысяч контрактов, то тут же перестают трейдить. Резкие перекосы по ликвидности бывают везде, но здесь это прямо очень характерно: то тысячи сразу, то единицы.
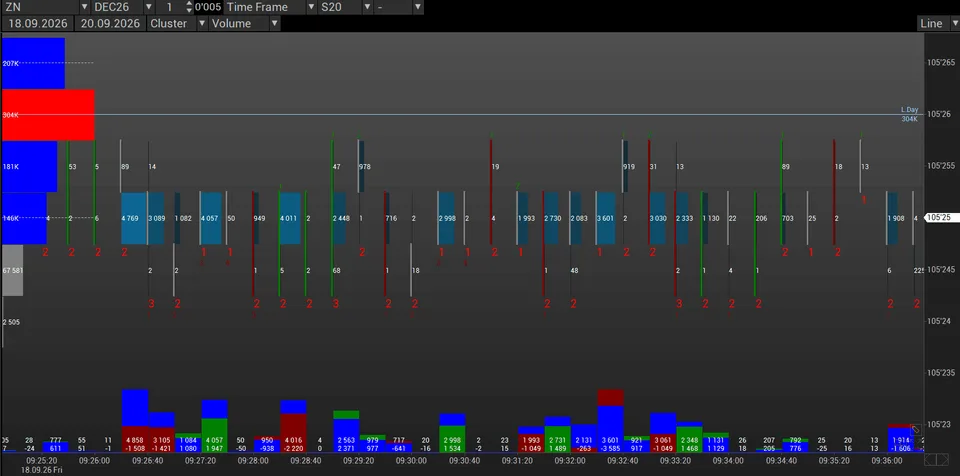
Но вот котировка и подгрузилась, а значит пришло время посмотреть, что же спекулянты и хеджеры делают на фьючерсе.
Бумага явно в шорт-импульсе. Оно и понятно. Если инвесторы ждут доходность в 5% на новые бумаги, то старые нужно подтянуть к этой доходности. А значит, уронить их в цене. Всё просто, как дважды два.
Вот график с 1 января 2026 года. Прямо идеально работают трендовые линии. Как в учебнике.
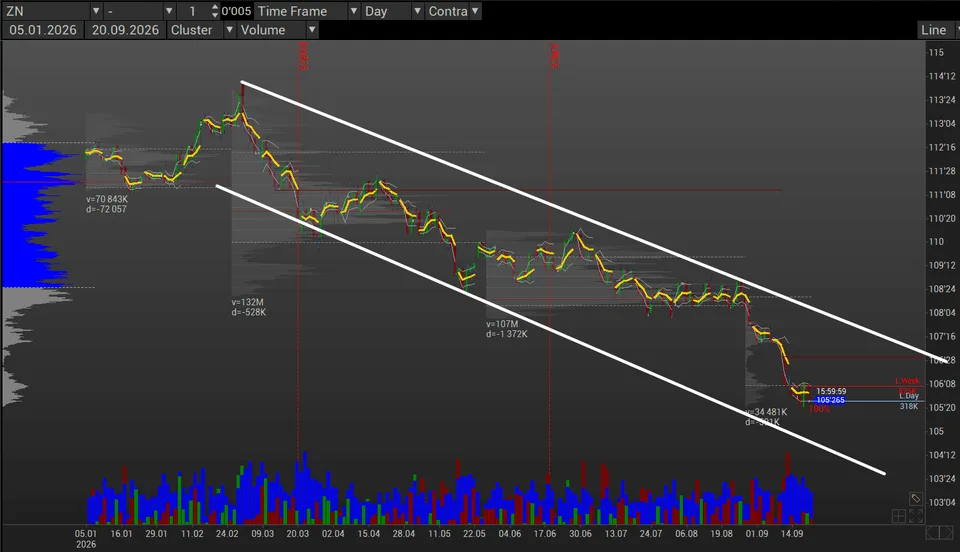
Общие дневные объемы сейчас подросли до зимних значений. Выше было во время начала иранской кампании, а летом — ниже.
Если посмотреть текущую ситуацию на новом контракте, то видим FVG в рамках шорт-импульса.
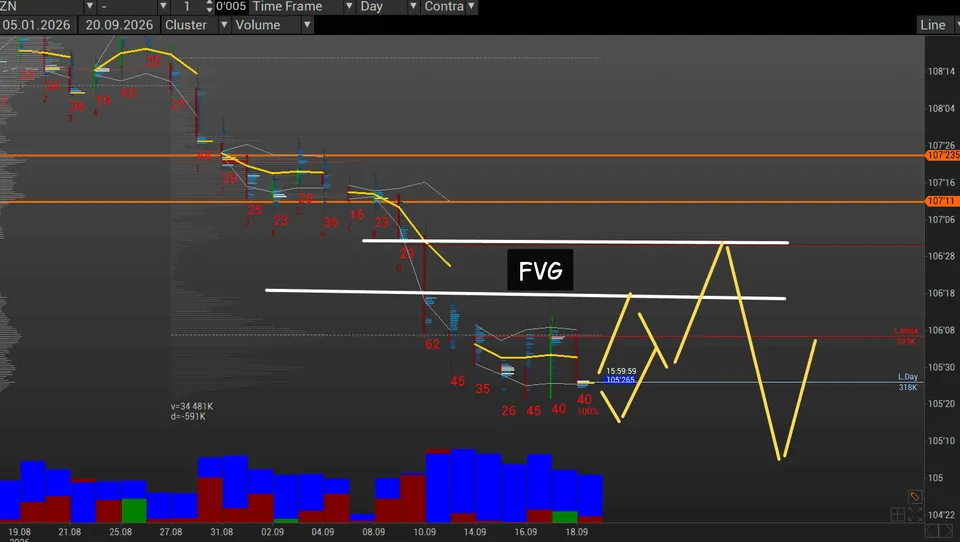
Какой нам вывод сделать из распределения объемов?
Игроки не видят возможности смены динамики: ставки падать не будут. Продавцы есть на дне, и модель расторговки ликвидности — типичное продолжение шорт-импульса (ротации объемов в плоскости).
Часть игроков исходит из того, что ставки на текущем временном отрезке достигли равновесного значения. Поэтому вертикальные объемы подросли, а котировка притормозила. Есть понимание, что это не конец, но часть прибыли можно зафиксировать. Либо освободить ликвидность для её перетока в некоторые спекулятивные активы, которые могут быть интересными в ближайшее время.
Заключение
Катастрофы на рынке американского госдолга пока нет. В свою очередь, индекс доллара показывает, что капитал пока что сильно не дергается, но в целом готов либо к резкому уходу в доллар, либо к продолжению работы в недолларовых инструментах.
Так что планомерное накопление напряженности. Ситуацию можно описать как затишье перед бурей. На этом сегодня и остановимся.