
Окно SEC для токенизированных акций: получат ли Ethereum и Solana реальную выгоду
Введение
SEC открыла условное пятилетнее окно для площадок, желающих экспериментировать с торговлей токенизированными американскими акциями. Отсюда возникает главный рыночный вопрос: создаёт ли регуляторное разрешение фундаментальный спрос на Ethereum и Solana или пока лишь даёт инвесторам новый сюжет для переоценки криптоактивов? Различие принципиально: разрешить пилот, запустить рабочий продукт и вывести его на прибыльный масштаб — три разных этапа. Регулятор приблизил первый, тогда как рынок уже пытается оценить третий. Энтузиазм понятен, но финансовая инфраструктура редко собирается за ночь, даже если дверь для неё наконец открыли.
Что именно изменила SEC
Подтверждённый факт состоит в том, что SEC предложила условные исключения, позволяющие соответствующим требованиям операторам в течение пяти лет испытывать торговлю токенизированными акциями. Это не отмена регулирования рынка ценных бумаг: площадкам по-прежнему придётся выполнять установленные условия, обеспечивать защиту инвесторов, идентификацию участников, хранение активов, раскрытие информации и целостность расчётов. Практический результат решения — снижение барьера для регулируемых пилотов, а не автоматический перенос американского фондового рынка в публичные блокчейны. Пятилетний срок всё же имеет значение: компаниям проще вкладываться в интеграции, когда перед ними есть определённый экспериментальный горизонт, а не бесконечное обсуждение правил. Биржи, брокеры, кастодианы, расчётные провайдеры, эмитенты стейблкоинов и разработчики теперь могут оценивать конкретные продукты. Ограничения никуда не исчезли. Временное исключение само по себе не создаёт клиентский спрос, ликвидность и выгодную экономику расчётов, а закон о структуре крипторынка в Сенате остаётся в тупике. SEC открыла контролируемую полосу для эксперимента, но не определила окончательные правила всей дороги. Поэтому решение существенно для запуска проектов, однако его долгосрочный коммерческий эффект пока остаётся вероятностным.
Почему выросли ETH и SOL: три конкурирующие версии
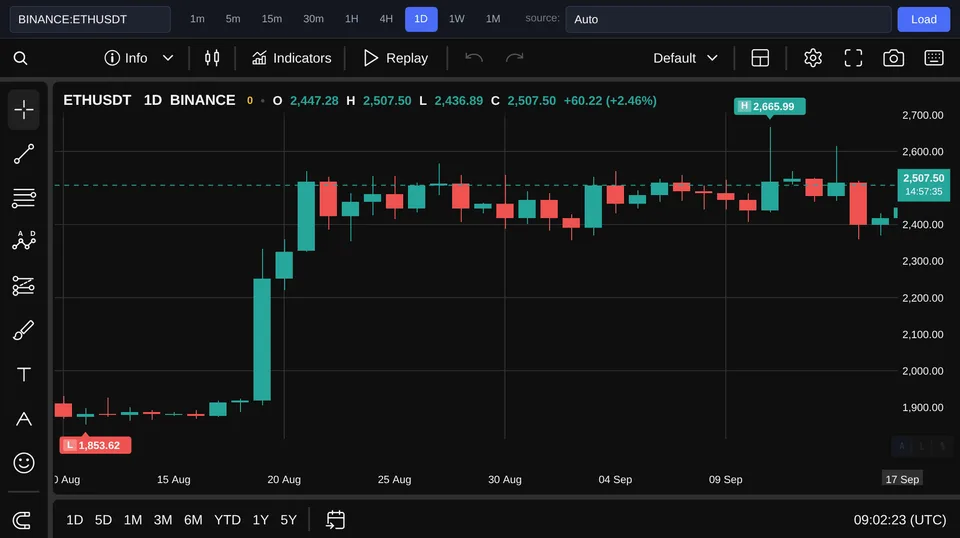
На момент написания эфир торговался по 2 504, прибавляя за день +2,31%, а Solana стоила 106,2 при дневном росте +4,47%. Это подтверждённые рыночные данные, но они не доказывают причинную связь с инициативой SEC. Более сильная динамика SOL тоже не означает, что регулируемые площадки уже выбрали Solana своей основной сетью. Первая версия — рынок заранее учитывает будущий инфраструктурный спрос. Если акции действительно начнут выпускаться и обращаться в публичных сетях, участникам понадобятся расчёты, стейблкоины, смарт-контракты, залог и место в блоках. Тогда актив выбранной сети сможет получать спрос через комиссии, обеспечение операций или более широкое использование её экосистемы. Эта версия фундаментальна, но сегодня опирается прежде всего на ожидания будущих запусков. Вторая версия — обычная новостная премия. Разрешение на эксперимент улучшает набор возможных сценариев, но ещё не гарантирует заявок, работающих продуктов, крупных оборотов и доходов сети. Рынок мог быстро повысить оценку инфраструктурных активов, не дожидаясь скучных деталей реализации; заголовок, как водится, прибежал раньше бухгалтерии. Третья версия связывает движение с общим спросом на риск. ETH и SOL могли дорожать вместе с более широким крипторынком, а новость SEC лишь усилила уже существующий импульс. Наиболее осторожное прочтение текущих цен: участники оценили новую возможность, но ещё не подтвердили её экономический масштаб.
Кто получит деньги раньше блокчейнов
Наша рабочая гипотеза такова: на первом этапе решение SEC выгоднее компаниям, способным организовать регулируемый эксперимент, чем какому-либо базовому токену. Торговым площадкам, кастодианам, провайдерам идентификации и комплаенса, расчётным специалистам и поставщикам стейблкоиновой инфраструктуры потребуются оплачиваемые услуги независимо от выбора реестра. Регуляторное окно уже создаёт потенциальный рынок для посредников, но ещё не создаёт измеримый денежный поток для Ethereum или Solana. У публичных сетей есть убедительные аргументы. Ethereum располагает зрелой средой смарт-контрактов, заметной стейблкоиновой инфраструктурой и знакомой институциональным участникам экосистемой. Solana предлагает высокую пропускную способность и низкую стоимость операций, что может быть удобно при частых сделках и расчётах. Однако операторы способны выбрать закрытый, разрешительный или гибридный реестр, если для них важнее контроль доступа, конфиденциальность, обратимость операций и предсказуемое соблюдение требований. Даже использование публичной сети не гарантирует большого спроса на её актив.
Какие наблюдения подтвердят или опровергнут гипотезу
Первым подтверждением станут официальные заявки и запуски, в которых названа конкретная публичная сеть, а не просто упомянут блокчейн. Затем потребуются устойчивый оборот токенизированных акций США, рост стейблкоиновой ликвидности вокруг этих продуктов, интеграции с регулируемыми кастодианами и продолжительное увеличение комиссий либо других сетевых доходов. Анонс показывает возможность, а повторяющийся ончейн-денежный поток — реальное присвоение ценности. Важно смотреть не только на объём торгов, но и на архитектуру. Где сопоставляются заявки, где фиксируется окончательное право собственности, каким активом проводится денежный расчёт, могут ли токены перемещаться между одобренными площадками и кто получает каждую комиссию? Даже крупный рынок токенизированных бумаг способен давать слабый эффект базовому токену, если основная деятельность остаётся во внутренних базах данных. Гипотезу ослабят выбор закрытых реестров, перенос пилотов, слабый спрос после запуска и отсутствие устойчивого влияния на комиссии, стейблкоиновые балансы или использование залога. Её также опровергнет ситуация, при которой публичная сеть служит редким нотариальным слоем, а все доходные функции выполняются вне её. Главный показатель — масштаб внедрения, умноженный на долю ценности, остающуюся в сети, а не число пресс-релизов со словом «токенизация».
Вывод
Краткий ответ на исходный вопрос: SEC создала правдоподобную возможность для торговли токенизированными акциями США, но не назначила Ethereum, Solana или другую сеть победителем. Пока подтверждены снижение регуляторного барьера и перспективы для операторов регулируемой инфраструктуры. Устойчивая выгода ETH или SOL потребует названных запусков, значимого ончейн-оборота, интеграции со стейблкоинами и кастодианами, а также наблюдаемого роста сетевой экономики. До появления этих условий пятилетнее окно следует считать разрешением конкурировать, а не доказательством будущей прибыли.